Minha Casa, Minha Vida lança Faixa 4 com R$ 30 bilhões para famílias com renda até R$ 12 mil
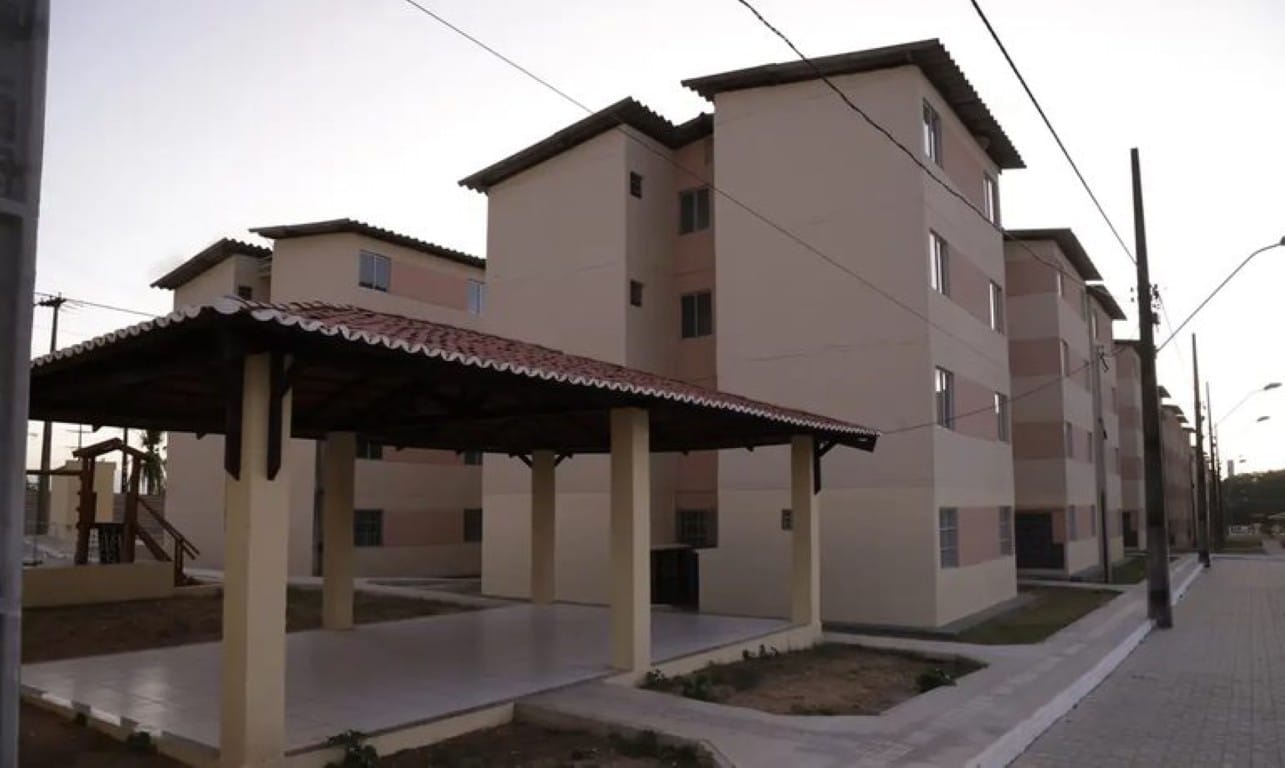
Expandir o acesso à casa própria para a classe média brasileira tornou-se uma realidade com a criação da Faixa 4 do programa Minha Casa, Minha Vida, aprovada pelo Conselho Curador do Fundo de Garantia do Tempo de Serviço (FGTS) em abril de 2025. A nova categoria, voltada para famílias com renda mensal entre R$ 8 mil e R$ 12 mil, permitirá o financiamento de imóveis novos e usados de até R$ 500 mil, com juros de 10,5% ao ano e prazos de até 420 meses. A iniciativa, que mobiliza R$ 30 bilhões em recursos, sendo R$ 15 bilhões do FGTS e R$ 15 bilhões de fontes como caderneta de poupança e Letras de Crédito Imobiliário (LCI), deve beneficiar cerca de 120 mil famílias ainda neste ano. A medida reflete o compromisso do governo em atender um público que enfrenta dificuldades para financiar imóveis em um cenário de escassez de recursos da poupança, principal fonte tradicional de crédito habitacional. Além disso, ajustes nas faixas de renda e condições de financiamento das categorias anteriores fortalecem o programa, que agora abrange desde famílias de baixa renda até a classe média, consolidando sua relevância no combate ao déficit habitacional do país.
A criação da Faixa 4 responde a uma demanda antiga da classe média, que vinha enfrentando barreiras para acessar financiamentos com taxas acessíveis. Com a nova modalidade, o programa Minha Casa, Minha Vida, originalmente focado em famílias de baixa renda, amplia seu escopo, oferecendo condições mais vantajosas em comparação com o mercado tradicional, onde as taxas de juros variam entre 11,5% e 12% ao ano. A expectativa é que a iniciativa, prevista para entrar em vigor na primeira quinzena de maio de 2025, aqueça o mercado imobiliário e gere impactos positivos na economia, como a criação de empregos na construção civil.
O programa também trouxe atualizações para as faixas existentes. As famílias das Faixas 1 e 2, com renda de até R$ 4,7 mil, agora podem financiar imóveis com o teto da Faixa 3, de R$ 350 mil, embora com as condições de juros dessa categoria, que variam de 7,66% a 8,16% ao ano. Essas mudanças, combinadas com a introdução da Faixa 4, reforçam a meta do governo de alcançar 3 milhões de unidades habitacionais financiadas até 2026, consolidando o Minha Casa, Minha Vida como uma das principais políticas habitacionais do país.
Principais mudanças no programa
A aprovação da Faixa 4 e os ajustes nas demais categorias trouxeram alterações significativas ao Minha Casa, Minha Vida. Abaixo, os principais pontos da atualização:
- Faixa 1: Renda de até R$ 2.850, com subsídio de até 95% do valor do imóvel e juros de 4% a 5% ao ano.
- Faixa 2: Renda de R$ 2.850,01 a R$ 4,7 mil, com subsídio de até R$ 55 mil e juros reduzidos.
- Faixa 3: Renda de R$ 4.700,01 a R$ 8,6 mil, sem subsídios, mas com juros de 7,66% a 8,16% ao ano.
- Faixa 4: Renda de R$ 8 mil a R$ 12 mil, com juros de 10,5% ao ano, prazo de até 420 meses e financiamento de até R$ 500 mil.
Essas mudanças ampliam o alcance do programa, permitindo que mais famílias tenham acesso a condições de financiamento diferenciadas.

Um impulso para a classe média
Ampliar o Minha Casa, Minha Vida para a classe média foi uma decisão estratégica do governo, que busca atender um segmento da população que, apesar de ter renda estável, enfrenta dificuldades para adquirir imóveis devido às altas taxas de juros do mercado. A Faixa 4, com sua taxa de 10,5% ao ano, oferece uma alternativa mais acessível, especialmente para famílias que não se enquadravam nas faixas anteriores do programa. O financiamento, que cobre até 80% do valor do imóvel, exige que o mutuário complemente o restante, o que pode ser facilitado pelo uso do saldo do FGTS, mesmo para trabalhadores sem cotas ativas no fundo, já que os recursos da Faixa 4 vêm dos lucros anuais do FGTS.
A iniciativa também considera o cenário econômico atual, marcado pela redução dos recursos da caderneta de poupança, que historicamente financia o mercado imobiliário. Com a alta da taxa Selic e a migração de investimentos para outras aplicações, o crédito habitacional tornou-se mais restrito, especialmente para a classe média. A injeção de R$ 15 bilhões do FGTS, combinada com outros R$ 15 bilhões de fontes como o Sistema Brasileiro de Poupança e Empréstimo (SBPE) e LCI, cria um fundo robusto que promete dinamizar o setor. Essa estratégia não apenas facilita o acesso à moradia, mas também estimula a construção civil, responsável por cerca de 7% do PIB brasileiro e por milhões de empregos diretos e indiretos.
Além disso, a Faixa 4 permite a aquisição de imóveis novos e usados, desde que sejam o primeiro imóvel do mutuário. Essa flexibilidade é um diferencial, já que muitas famílias da classe média buscam imóveis usados em localizações estratégicas, como centros urbanos, onde a oferta de imóveis novos pode ser limitada. A possibilidade de financiar até 420 meses, ou 35 anos, também alivia o orçamento familiar, permitindo parcelas mais acessíveis e compatíveis com a renda mensal.
Impactos no mercado imobiliário
A criação da Faixa 4 do Minha Casa, Minha Vida deve gerar um impacto significativo no mercado imobiliário brasileiro. Em 2024, o programa já foi responsável por cerca de 50% dos lançamentos imobiliários no país, com destaque para a Faixa 1, que financiou mais de 215 mil unidades. A introdução da nova categoria, voltada para a classe média, amplia o público-alvo das construtoras, que agora podem direcionar projetos para imóveis na faixa de R$ 350 mil a R$ 500 mil. Essa faixa de preço abrange desde apartamentos compactos em grandes centros até casas mais amplas em cidades de médio porte, atendendo a diferentes perfis de compradores.
A medida também chega em um momento estratégico, já que o mercado imobiliário enfrenta desafios devido à escassez de recursos da poupança. No ano passado, a Caixa Econômica Federal, principal operadora de crédito habitacional do país, precisou endurecer as regras de financiamento para evitar a falta de recursos. A injeção de R$ 30 bilhões na Faixa 4, divididos igualmente entre o FGTS e outras fontes, alivia essa pressão e garante a continuidade do programa. Além disso, o foco em imóveis novos na Faixa 4 estimula a construção de novos empreendimentos, o que pode gerar até 1,5 milhão de empregos diretos e indiretos, segundo estimativas do setor.
Outro aspecto relevante é o ajuste nos tetos de financiamento para municípios com menos de 100 mil habitantes. O Conselho Curador do FGTS aprovou um aumento de 11% a 16% nos valores máximos dos imóveis financiáveis nessas regiões, que agora variam de R$ 210 mil a R$ 230 mil. Essa mudança incentiva a oferta habitacional em cidades menores, onde o custo de construção é mais baixo, mas a demanda por moradia segue alta. Com isso, o programa contribui para reduzir o déficit habitacional, estimado em 7,8 milhões de moradias, especialmente em áreas menos urbanizadas.
Regras e condições da Faixa 4
A Faixa 4 do Minha Casa, Minha Vida foi estruturada com regras específicas para garantir a sustentabilidade do FGTS e o acesso justo ao financiamento. As principais condições incluem:
- Primeiro imóvel: O financiamento é restrito à compra do primeiro imóvel do mutuário, conforme exigência do FGTS.
- Limite de financiamento: Até 80% do valor do imóvel, com a diferença paga pelo comprador, que pode usar o FGTS para compor a entrada.
- Imóveis novos e usados: Ambos são elegíveis, desde que respeitem o teto de R$ 500 mil.
- Juros e prazo: Taxa de 10,5% ao ano, com pagamento em até 420 meses.
Essas condições tornam a Faixa 4 uma opção atrativa para famílias que buscam financiar imóveis sem comprometer grande parte da renda mensal.
Ajustes nas faixas anteriores
Atualizar as faixas de renda do Minha Casa, Minha Vida foi uma das prioridades do governo para ampliar o alcance do programa. A Faixa 1 teve seu teto elevado de R$ 2.640 para R$ 2.850, beneficiando famílias de baixa renda com subsídios de até 95% do valor do imóvel. Na Faixa 2, o limite passou de R$ 4,4 mil para R$ 4,7 mil, mantendo subsídios de até R$ 55 mil e juros reduzidos. Já a Faixa 3, agora com renda de até R$ 8,6 mil, não oferece subsídios, mas mantém taxas de juros competitivas, entre 7,66% e 8,16% ao ano.
Uma novidade importante é a possibilidade de famílias das Faixas 1 e 2 financiarem imóveis com o teto da Faixa 3, de R$ 350 mil. Essa flexibilização permite que famílias com renda de até R$ 4,7 mil acessem imóveis de maior valor, embora com as condições de financiamento da Faixa 3, que não inclui subsídios. A medida beneficia especialmente famílias em regiões metropolitanas, onde os preços dos imóveis são mais altos, mas ainda acessíveis dentro do programa.
A redução das taxas de juros para a Faixa 1, que caíram de 4,25% para 4% ao ano nas regiões Norte e Nordeste, e de 4,5% para 4,25% nas demais regiões, também torna o financiamento mais acessível. Essas mudanças, combinadas com o aumento do subsídio máximo de R$ 47,5 mil para R$ 55 mil, reforçam o compromisso do programa em atender as necessidades de famílias de baixa renda, que representam a maior parcela do déficit habitacional brasileiro.
Financiamento e uso do FGTS
Utilizar o saldo do FGTS é uma das grandes vantagens do Minha Casa, Minha Vida, especialmente para as faixas de renda mais altas, como a Faixa 4. Famílias com renda de até R$ 12 mil podem usar o FGTS para compor a entrada do imóvel ou amortizar parcelas a cada dois anos, reduzindo o custo total do financiamento. Para acessar esse benefício, é necessário ter pelo menos três anos de recolhimento ao fundo, não possuir outro imóvel na cidade onde o financiamento será realizado e não ter financiamentos ativos no Sistema Financeiro de Habitação (SFH).
Na Faixa 4, o uso do FGTS é ainda mais relevante, já que o financiamento cobre até 80% do valor do imóvel. O saldo do fundo pode ser usado para pagar a diferença, facilitando a aquisição de imóveis de até R$ 500 mil. Além disso, como os recursos da Faixa 4 vêm dos lucros anuais do FGTS, e não dos depósitos dos trabalhadores, até mesmo quem não tem cotas ativas no fundo pode se beneficiar da nova modalidade, desde que atenda às demais exigências.
A possibilidade de financiar imóveis na planta também é um diferencial da Faixa 4. Essa opção estimula o lançamento de novos empreendimentos, já que as construtoras podem contar com a demanda de famílias da classe média. O financiamento de imóveis na planta, que pode cobrir até 100% do valor em alguns casos, também beneficia a economia, gerando empregos na construção civil e movimentando o mercado de materiais de construção.
Marcos do programa Minha Casa, Minha Vida
A trajetória do Minha Casa, Minha Vida reflete sua importância como política habitacional no Brasil. Alguns momentos destacam sua evolução:
- 2009: Lançamento do programa, focado em famílias de baixa renda, com subsídios significativos.
- 2023: Relançamento com aumento de limites de renda, redução de juros e ampliação de subsídios.
- Abril de 2025: Aprovação da Faixa 4, voltada para a classe média, com R$ 30 bilhões em recursos.
- Maio de 2025: Previsão de início dos financiamentos da Faixa 4, beneficiando 120 mil famílias.
- 2026: Meta de alcançar 3 milhões de unidades habitacionais financiadas em todas as faixas.
Esses marcos mostram como o programa se adaptou às necessidades da população, ampliando seu alcance e impacto.
Benefícios para a economia
Fomentar o mercado imobiliário por meio do Minha Casa, Minha Vida tem impactos que vão além da habitação. A construção civil, um dos setores mais dinâmicos da economia brasileira, é diretamente beneficiada pela criação da Faixa 4. Em 2024, o programa respondeu por cerca de 50% dos lançamentos imobiliários, e a expectativa é que a nova faixa amplie ainda mais essa participação. Cada unidade habitacional construída gera, em média, três empregos diretos e cinco indiretos, segundo dados do setor, o que pode resultar em milhões de vagas com a meta de 3 milhões de moradias até 2026.
A injeção de R$ 30 bilhões na Faixa 4 também estimula outros setores, como o de materiais de construção, móveis e eletrodomésticos, já que muitas famílias investem na personalização de seus novos lares. Além disso, a redução do déficit habitacional contribui para melhorar a qualidade de vida da população, reduzindo a ocupação de áreas irregulares e precárias. Em cidades menores, o aumento dos tetos de financiamento para imóveis de até R$ 230 mil deve impulsionar o desenvolvimento local, atraindo investimentos e melhorando a infraestrutura urbana.
A sustentabilidade financeira do programa também é um ponto forte. A utilização de R$ 15 bilhões do Fundo Social do Pré-Sal para as faixas 2 e 3 liberou recursos do FGTS para a Faixa 4, sem comprometer as regras fiscais. Essa movimentação, classificada como despesa financeira, não impacta o limite de gastos do arcabouço fiscal, garantindo que o programa continue viável a longo prazo.
Desafios e perspectivas
Implementar a Faixa 4 do Minha Casa, Minha Vida envolve desafios logísticos e econômicos. A alta demanda por imóveis na faixa de R$ 350 mil a R$ 500 mil, especialmente em grandes centros urbanos, pode pressionar os preços, dificultando o acesso de algumas famílias. Além disso, a escassez de terrenos em áreas bem localizadas é um obstáculo para construtoras, que precisam equilibrar custos para oferecer imóveis dentro do teto do programa. O governo tem trabalhado para estimular a oferta habitacional, mas a burocracia para aprovar novos empreendimentos ainda é um entrave em muitas regiões.
Outro desafio é garantir que as instituições financeiras estejam preparadas para operacionalizar os financiamentos da Faixa 4 a partir de maio de 2025. A Caixa Econômica Federal, principal agente do programa, precisará agilizar processos para atender a demanda esperada de 120 mil famílias. A capacitação de corretores e a divulgação das condições da nova faixa também são essenciais para que o público-alvo compreenda os benefícios e os requisitos do financiamento.
Apesar desses desafios, as perspectivas são positivas. A criação da Faixa 4 é vista como um marco para o Minha Casa, Minha Vida, que agora atende desde famílias de baixa renda até a classe média. A combinação de juros reduzidos, prazos longos e uso do FGTS torna o programa uma ferramenta poderosa para reduzir o déficit habitacional e promover inclusão social. Além disso, a iniciativa reforça o compromisso do governo em atender demandas de diferentes segmentos da população, fortalecendo sua relevância política e social.
O papel da classe média no programa
Incluir a classe média no Minha Casa, Minha Vida representa um avanço significativo na política habitacional brasileira. Famílias com renda de R$ 8 mil a R$ 12 mil, que antes dependiam de financiamentos com taxas de mercado, agora têm acesso a condições mais favoráveis, o que pode aumentar a taxa de aquisição de imóveis próprios. Essa faixa de renda abrange profissionais como professores, pequenos empresários e funcionários públicos, que muitas vezes enfrentam dificuldades para financiar imóveis em grandes cidades, onde os preços são mais altos.
A Faixa 4 também tem um impacto social importante, já que a posse de um imóvel próprio está associada a maior estabilidade financeira e qualidade de vida. Para muitas famílias, a compra da casa própria é um marco que representa segurança e realização pessoal. Com prazos de até 35 anos, as parcelas do financiamento podem ser ajustadas ao orçamento familiar, permitindo que a classe média planeje o futuro com mais tranquilidade.
Além disso, a inclusão da classe média no programa estimula a demanda por imóveis de maior valor, o que pode atrair investimentos do setor privado. Construtoras como MRV e Tenda, que já atuam fortemente no Minha Casa, Minha Vida, estimam que cerca de 13% de seu estoque atual se enquadra na Faixa 4, e novos projetos estão sendo planejados para atender essa demanda. Essa dinâmica fortalece o mercado imobiliário e cria um ciclo virtuoso de crescimento econômico e social.
Preparação para o lançamento
Planejar a implementação da Faixa 4 é uma prioridade para o governo e as instituições financeiras. A Caixa Econômica Federal, responsável pela maior parte dos financiamentos do Minha Casa, Minha Vida, está estruturando os processos para iniciar as contratações em maio de 2025. Os interessados precisarão apresentar documentos como comprovante de renda, identidade e certidão de estado civil, além de atender aos requisitos do programa, como não possuir outro imóvel ou financiamento ativo no SFH.
As construtoras também estão se mobilizando para oferecer imóveis compatíveis com a Faixa 4. Projetos em cidades como São Paulo, Rio de Janeiro e Brasília, onde a demanda por imóveis de até R$ 500 mil é alta, já estão em desenvolvimento. Em regiões menos urbanizadas, o aumento dos tetos de financiamento para municípios menores deve incentivar a construção de novos empreendimentos, ampliando a oferta habitacional.
A divulgação da Faixa 4 será crucial para seu sucesso. Campanhas informativas estão sendo planejadas para esclarecer o público sobre as condições do financiamento, os benefícios do uso do FGTS e os passos para participar do programa. A expectativa é que a nova faixa atraia um grande número de famílias, consolidando o Minha Casa, Minha Vida como uma política habitacional abrangente e inclusiva.



