CadÚnico libera microcrédito produtivo pela Caixa em 2026
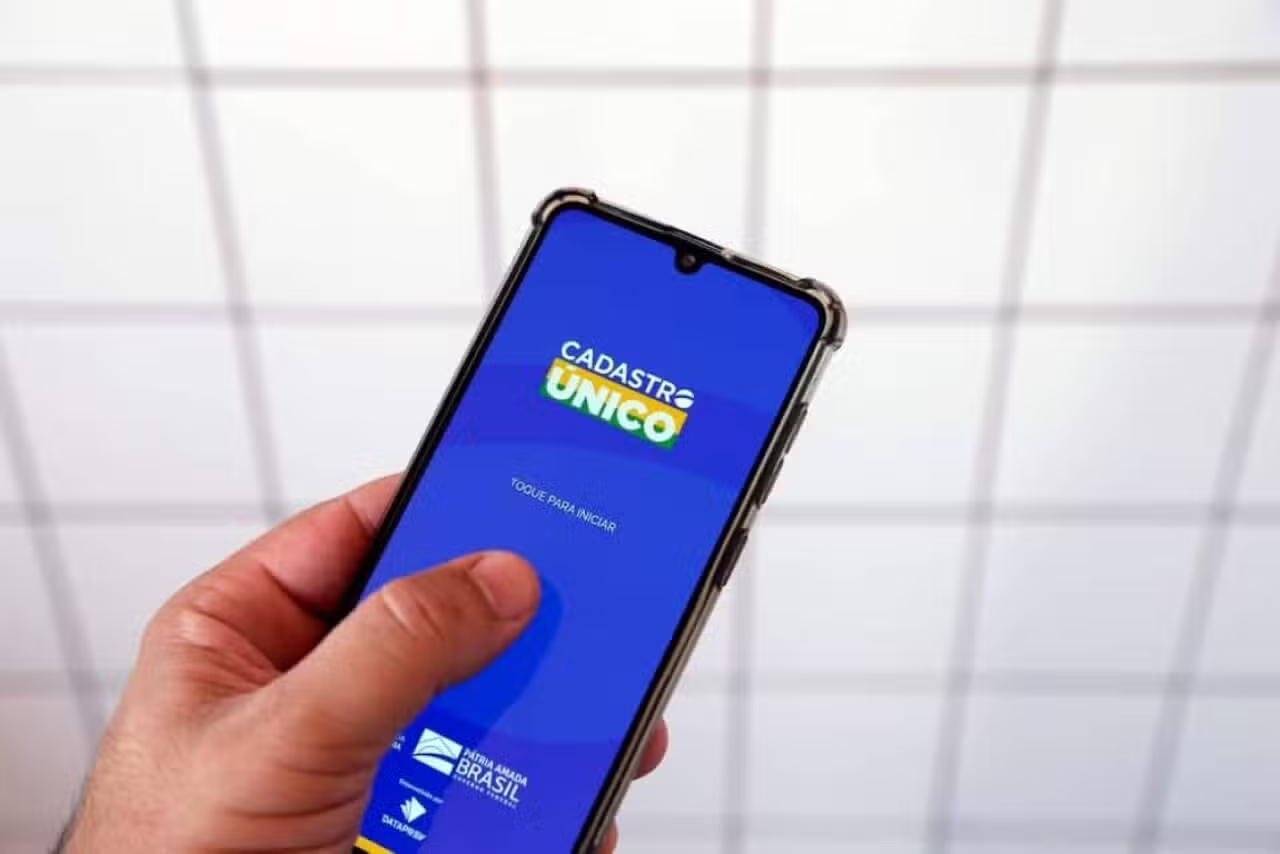
A Caixa Econômica Federal e o Ministério do Desenvolvimento e Assistência Social, Família e Combate à Fome iniciaram em 23 de fevereiro de 2026 uma linha de microcrédito produtivo para famílias inscritas no Cadastro Único em todo o Brasil. A medida repassa recursos para a abertura ou o fortalecimento de pequenas atividades econômicas chefiadas por pessoas de baixa renda. A iniciativa estabelece a autonomia financeira dos beneficiários como meta direta contra a pobreza.
Critérios que definem o acesso ao financiamento produtivo
O programa exige que os trabalhadores mantenham o registro ativo e atualizado na base de dados do Cadastro Único mantida pelo Ministério do Desenvolvimento e Assistência Social. Essa base governamental qualifica o perfil socioeconômico de cada proponente antes da liberação do saldo solicitado.
Os técnicos das instituições operadoras verificam se a pessoa já atua no setor produtivo de maneira informal ou se apresenta proposta concreta para estruturar um empreendimento novo. Essa checagem impede o direcionamento do dinheiro para despesas cotidianas não vinculadas ao trabalho comercial ou comunitário. O processo analisa as condições de execução de cada ocupação informada pelo interessado durante a entrevista inicial. A análise protege a renda básica familiar enquanto estimula a formalização gradual das iniciativas populares.
A Caixa Econômica Federal prioriza empreendedores populares.
O modelo operacional acolhe trabalhadores que enfrentam restrições cadastrais severas no sistema comercial privado de capitais e serviços monetários. Esse público antes permanecia à margem das agências financeiras por falta de garantias reais ou de fiadores com comprovante de salário estável. Os novos critérios do Ministério do Desenvolvimento e Assistência Social diminuem essas exigências para autorizar o repasse inicial.
Condições de pagamento e tipos de atividades atendidas
As normas operacionais fixam taxas de juros inferiores aos patamares praticados no crédito pessoal convencional e prazos de amortização ajustados às oscilações da receita dos negócios. Essa modulação nos pagamentos preserva o equilíbrio orçamentário dos microempreendedores durante os primeiros meses de atividade comercial.
Os recursos financiam empreendimentos populares variados que abrangem desde a produção de marmitas e doces até oficinas de reparos residenciais, estúdios comunitários de beleza e ateliês de artesanato regional. O Ministério do Desenvolvimento e Assistência Social e a Caixa Econômica Federal ajustam os valores de cada contrato de acordo com a capacidade real de pagamento comprovada pelo trabalhador e o porte da atividade econômica que ele pretende expandir nos centros urbanos e nas periferias rurais brasileiras. A regra evita a sobrecarga financeira do beneficiário. A avaliação técnica acompanha a aplicação do montante concedido.
A concessão do dinheiro ocorre diretamente nas agências bancárias federais espalhadas pelas capitais e municípios do interior do território nacional. Correspondentes autorizados pelo banco estatal também prestam auxílio presencial para os moradores que necessitam preencher os formulários obrigatórios.
Diferenças entre a nova linha e o crédito bancário comum
As linhas convencionais de empréstimo requerem patrimônio consolidado, histórico extenso de movimentação bancária e garantias materiais que os trabalhadores vulneráveis não possuem. O microcrédito estruturado pelo Ministério do Desenvolvimento e Assistência Social substitui essas exigências tradicionais pela análise da capacidade produtiva do tomador. Essa metodologia foca na viabilidade da atividade econômica em vez de priorizar bens materiais acumulados.
O repasse monetário impulsiona as economias dos bairros periféricos e das pequenas comunidades do país com a injeção direta de liquidez. O fluxo de compras fortalece mercearias, fornecedores locais e pequenas oficinas de serviços de vizinhança.
A estratégia econômica busca converter pequenos negócios informais em estruturas sustentáveis e duradouras capazes de sustentar famílias inteiras. O incentivo gera novos postos de trabalho comunitários sem depender apenas de auxílios assistenciais diretos da União. As famílias ampliam a sua capacidade contributiva no comércio local e movimentam mercados regionais de suprimentos. O programa governamental mede essa evolução produtiva por meio do acompanhamento de cada contrato formalizado.
Documentos necessários para pedir o recurso nas agências
Os interessados devem apresentar documentação básica nas agências da Caixa Econômica Federal para abrir o processo administrativo de solicitação do valor produtivo. Os agentes financeiros recolhem os dados cadastrais antes de encaminhar a proposta para a análise da área técnica responsável.
- Documento oficial de identificação com foto, como carteira de identidade ou Carteira Nacional de Habilitação válida
- Cadastro de Pessoas Físicas com situação regularizada perante a Receita Federal do Brasil
- Comprovante recente de endereço residencial emitido nos últimos meses
- Comprovante formal de inscrição atualizada no Cadastro Único governamental
- Plano sucinto ou descrição detalhada da atividade econômica a ser implementada ou ampliada com os recursos
Os tomadores acompanham as fases da análise cadastral nos balcões de atendimento e nos canais de comunicação da instituição financeira federal. Os funcionários do banco conferem a autenticidade de cada certidão antes de emitir o termo final de liberação do crédito.