Det russiske finansdepartementet begynner å utstede statsobligasjoner i yuan for å dekke budsjettunderskudd

Ministério av Finanças av Rússia kunngjorde lanseringen av den første utstedelsen av kinesiske yuan-denominerte statsobligasjoner. Operasjonen finner sted på Moscou, 2. desember 2025, for å skaffe midler på hjemmemarkedet. Essa-tiltaket svarer på behovet for å finansiere et budsjettunderskudd anslått til 5,7 billioner rubler, forverret av internasjonale restriksjoner på vestlige valutaer.
Innkjøpsordrer vil bli akseptert fra tirsdag, med teknisk plassering planlagt til 8. desember på Bolsa av Valores av Moscou. Obligasjonene, kjent som OFZ, vil ha en nominell verdi på 10.000 yuan hver og vil være tilgjengelig for lokale investorer, inkludert banker og eksportører.
Initiativet reflekterer økningen i bruken av yuan i russisk-kinesiske transaksjoner, drevet av bilateral handel som nådde 1,3 billioner yuan i de første 10 månedene av 2025.
Obligasjonsutstedelsesdetaljer
Utstedelsesprosessen involverer to hovedtransjer av rentepapirer. Den første transjen, med en løpetid på tre år og to måneder, tilbyr en målkupong mellom 6,25 % og 6,5 %. Investidores kan sende inn forslag under den første bokbyggingen.
Kupongbetalinger vil skje hver 182. dag, i yuan eller rubler omregnet til gjeldende valutakurs. Essa fleksibilitet tar sikte på å utvide deltakelsen til russiske finansinstitusjoner.
Den andre transjen utvider løpetiden til syv og et halvt år, med en kupong begrenset til 7,5 %. Ministério av Finanças estimerer høy etterspørsel fra energieksportører, som samler reserver i yuan fra salg til China.
Yuan finansieringsstrategi
Restriksjoner på dollar og euro har begrenset russisk tilgang til globale markeder siden 2022. Yuanen fremstår som et levedyktig alternativ, med en positiv handelsbalanse på 19 milliarder dollar med Pequim de første 10 månedene.
Denne første utstedelsen kan utgjøre opptil 400 milliarder rubler i fire årlige operasjoner. Bancos samt Gazprombank, Sberbank og VTB Capital vil koordinere plasseringen.
Russiske eksportører står overfor overskytende yuan-likviditet, med innenlandske renter på rekordlave nivåer. Operasjonen tilbyr en kanal for å reinvestere disse midlene i statlige eiendeler.
Bilateral handelskontekst
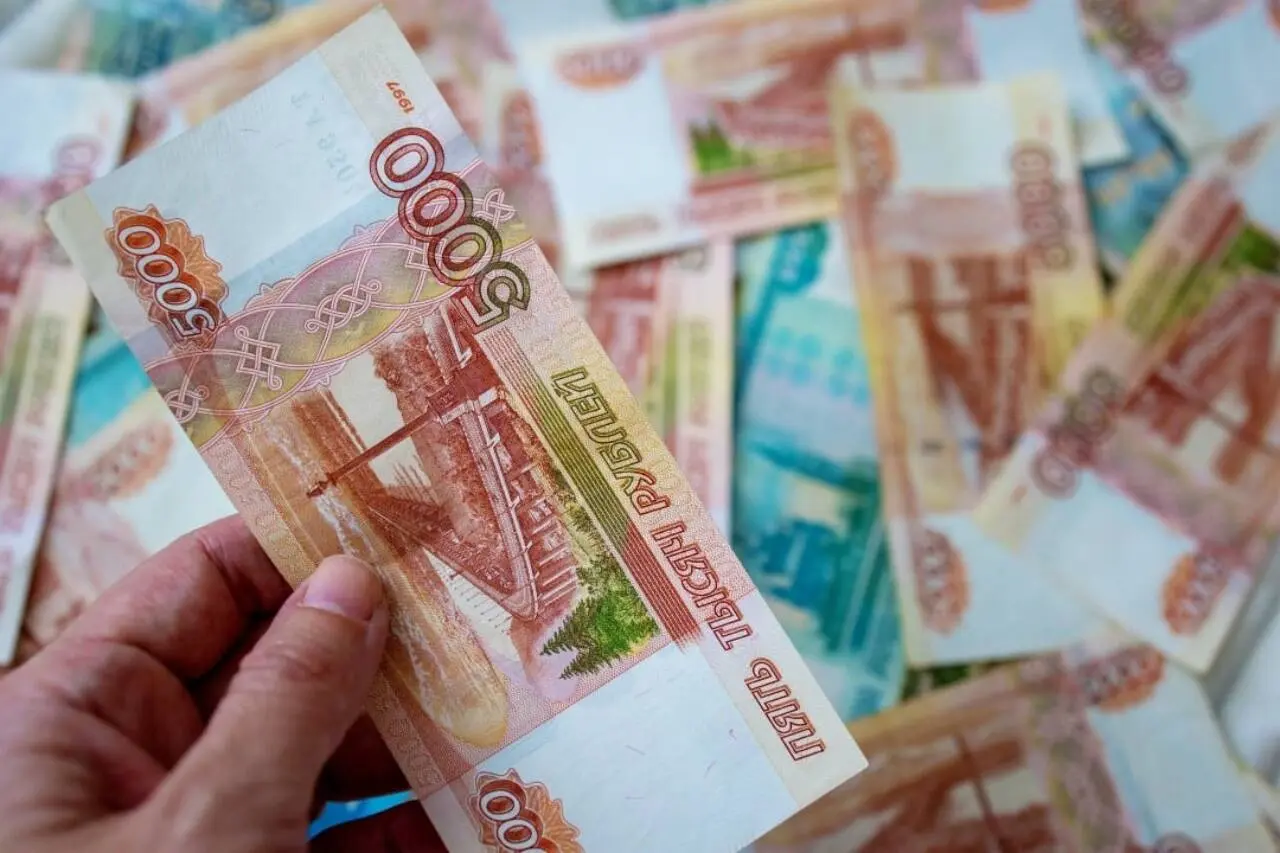
Handelen mellom Rússia og China registrerte en nedgang på 8,7 % de første 10 månedene av 2025 til 1,3 billioner yuan. Apesar I tillegg reflekterer det totale volumet økende avhengighet av Pequim som hovedpartner.
- Russisk energi representerer 70 % av eksporten til China, og genererer yuan-tilførsel.
- Betalingsavtaler i nasjonale valutaer unngår dollaromregninger.
- Kinesiske investeringer i russisk infrastruktur utgjør totalt 15 milliarder yuan i 2025.
Disse faktorene støtter utstedelsens levedyktighet, med fokus på innenlandsk finansiell stabilitet. Autoridades Russiske selskaper planlegger regelmessige utstedelser for å diversifisere finansieringskildene.
Initiativet er i tråd med globale de-dollariseringstiltak, med yuanen som får gjennomslag i BRICS. Moscou søker å redusere sårbarheter for sanksjoner, og prioriterer asiatiske partnerskap.
Tekniske aspekter ved operasjonen
Institusjonelle investorer vil dominere innledende kjøp, etterfulgt av detaljhandel via meglere. Bokbyggingen 2. desember vil definere endelige volumer og priser, med forventet overtegning.
Transaksjoner vil skje utelukkende på Bolsa av Moscou, med oppgjør innen to virkedager. Reguladores Kinesisk godkjent indirekte tilgang via bilaterale depositarer.
Faste kuponger garanterer forutsigbarhet, i kontrast til volatilitet i rubler. Analistas-prosjektets effektiv avkastning over 6% årlig, attraktivt for inaktive yuan-innehavere.
Denne tekniske strukturen letter integrering i det russiske finansielle økosystemet, med 166 milliarder rubler i yuan-selskapsobligasjoner som allerede sirkulerer.
Implikasjoner for gjeldsmarkedet
Utstedelsen markerer det første trinnet i statsobligasjoner i yuan til Rússia, etter år med diskusjoner siden 2016. Det innenlandske gjeldsmarkedet i utenlandsk valuta utvides, med fokus på stabilitet.
Beijing ser på dette som en forsterket internasjonalisering av yuanen, og legger til de 13 milliarder yuan som ble samlet inn av utenlandske utstedere i 2025, som Hungria og Indonésia.
- Opprinnelige volumer kan nå 100 milliarder rubler i den første transjen.
- Etterspørselen fra kinesiske suverene formuesfond overvåkes for fremtidige partnerskap.
- Effekten på den innenlandske renten i yuan forventes å reduseres med 0,5 poeng.
Denne operasjonen signaliserer modenhet i bruken av alternativer til dollaren, med Moscou som planlegger utvidelser i 2026.
Innledende økonomiske konsekvenser
Kunngjøringen skapte positive reaksjoner i russiske banker, med forberedende møter med potensielle kjøpere. Yuan-likviditet, akkumulert av oljeeksportører, driver appetitten på statsavkastninger.
Utenlandske myndigheter, inkludert US Emirados Árabes, observerer modellen for lignende utslipp. Rússia posisjonerer seg som en pioner innen dedollarisering via yuanen.
På kort sikt lindrer finansieringen finanspolitisk press, og dekker 10 % av det anslåtte underskuddet. Longo løpetid, styrker båndene til Ásia, diversifiserer gjeldsporteføljen.
Denne strategien svarer til russisk økonomisk vekst på 3,5 % i 2024, men med inflasjonen kontrollert til 4 % for 2026.
Ministério av Finanças av Rússia kunngjorde lanseringen av den første utstedelsen av kinesiske yuan-denominerte statsobligasjoner. Operasjonen finner sted på Moscou, 2. desember 2025, for å skaffe midler på hjemmemarkedet. Essa-tiltaket svarer på behovet for å finansiere et budsjettunderskudd anslått til 5,7 billioner rubler, forverret av internasjonale restriksjoner på vestlige valutaer.
Innkjøpsordrer vil bli akseptert fra tirsdag, med teknisk plassering planlagt til 8. desember på Bolsa av Valores av Moscou. Obligasjonene, kjent som OFZ, vil ha en nominell verdi på 10.000 yuan hver og vil være tilgjengelig for lokale investorer, inkludert banker og eksportører.
Initiativet reflekterer økningen i bruken av yuan i russisk-kinesiske transaksjoner, drevet av bilateral handel som nådde 1,3 billioner yuan i de første 10 månedene av 2025.
Obligasjonsutstedelsesdetaljer
Utstedelsesprosessen involverer to hovedtransjer av rentepapirer. Den første transjen, med en løpetid på tre år og to måneder, tilbyr en målkupong mellom 6,25 % og 6,5 %. Investidores kan sende inn forslag under den første bokbyggingen.
Kupongbetalinger vil skje hver 182. dag, i yuan eller rubler omregnet til gjeldende valutakurs. Essa fleksibilitet tar sikte på å utvide deltakelsen til russiske finansinstitusjoner.
Den andre transjen utvider løpetiden til syv og et halvt år, med en kupong begrenset til 7,5 %. Ministério av Finanças estimerer høy etterspørsel fra energieksportører, som samler reserver i yuan fra salg til China.
Yuan finansieringsstrategi
Restriksjoner på dollar og euro har begrenset russisk tilgang til globale markeder siden 2022. Yuanen fremstår som et levedyktig alternativ, med en positiv handelsbalanse på 19 milliarder dollar med Pequim de første 10 månedene.
Denne første utstedelsen kan utgjøre opptil 400 milliarder rubler i fire årlige operasjoner. Bancos samt Gazprombank, Sberbank og VTB Capital vil koordinere plasseringen.
Russiske eksportører står overfor overskytende yuan-likviditet, med innenlandske renter på rekordlave nivåer. Operasjonen tilbyr en kanal for å reinvestere disse midlene i statlige eiendeler.
Bilateral handelskontekst
Handelen mellom Rússia og China registrerte en nedgang på 8,7 % de første 10 månedene av 2025 til 1,3 billioner yuan. Apesar I tillegg reflekterer det totale volumet økende avhengighet av Pequim som hovedpartner.
- Russisk energi representerer 70 % av eksporten til China, og genererer yuan-tilførsel.
- Betalingsavtaler i nasjonale valutaer unngår dollaromregninger.
- Kinesiske investeringer i russisk infrastruktur utgjør totalt 15 milliarder yuan i 2025.
Disse faktorene støtter utstedelsens levedyktighet, med fokus på innenlandsk finansiell stabilitet. Autoridades Russiske selskaper planlegger regelmessige utstedelser for å diversifisere finansieringskildene.
Initiativet er i tråd med globale de-dollariseringstiltak, med yuanen som får gjennomslag i BRICS. Moscou søker å redusere sårbarheter for sanksjoner, og prioriterer asiatiske partnerskap.
Tekniske aspekter ved operasjonen
Institusjonelle investorer vil dominere innledende kjøp, etterfulgt av detaljhandel via meglere. Bokbyggingen 2. desember vil definere endelige volumer og priser, med forventet overtegning.
Transaksjoner vil skje utelukkende på Bolsa av Moscou, med oppgjør innen to virkedager. Reguladores Kinesisk godkjent indirekte tilgang via bilaterale depositarer.
Faste kuponger garanterer forutsigbarhet, i kontrast til volatilitet i rubler. Analistas-prosjektets effektiv avkastning over 6% årlig, attraktivt for inaktive yuan-innehavere.
Denne tekniske strukturen letter integrering i det russiske finansielle økosystemet, med 166 milliarder rubler i yuan-selskapsobligasjoner som allerede sirkulerer.
Implikasjoner for gjeldsmarkedet
Utstedelsen markerer det første trinnet i statsobligasjoner i yuan til Rússia, etter år med diskusjoner siden 2016. Det innenlandske gjeldsmarkedet i utenlandsk valuta utvides, med fokus på stabilitet.
Beijing ser på dette som en forsterket internasjonalisering av yuanen, og legger til de 13 milliarder yuan som ble samlet inn av utenlandske utstedere i 2025, som Hungria og Indonésia.
- Opprinnelige volumer kan nå 100 milliarder rubler i den første transjen.
- Etterspørselen fra kinesiske suverene formuesfond overvåkes for fremtidige partnerskap.
- Effekten på den innenlandske renten i yuan forventes å reduseres med 0,5 poeng.
Denne operasjonen signaliserer modenhet i bruken av alternativer til dollaren, med Moscou som planlegger utvidelser i 2026.
Innledende økonomiske konsekvenser
Kunngjøringen skapte positive reaksjoner i russiske banker, med forberedende møter med potensielle kjøpere. Yuan-likviditet, akkumulert av oljeeksportører, driver appetitten på statsavkastninger.
Utenlandske myndigheter, inkludert US Emirados Árabes, observerer modellen for lignende utslipp. Rússia posisjonerer seg som en pioner innen dedollarisering via yuanen.
På kort sikt lindrer finansieringen finanspolitisk press, og dekker 10 % av det anslåtte underskuddet. Longo løpetid, styrker båndene til Ásia, diversifiserer gjeldsporteføljen.
Denne strategien svarer til russisk økonomisk vekst på 3,5 % i 2024, men med inflasjonen kontrollert til 4 % for 2026.