Mega da Virada 2025-præmien på 1 milliard R$ kunne give millioner om måneden i sikre investeringer
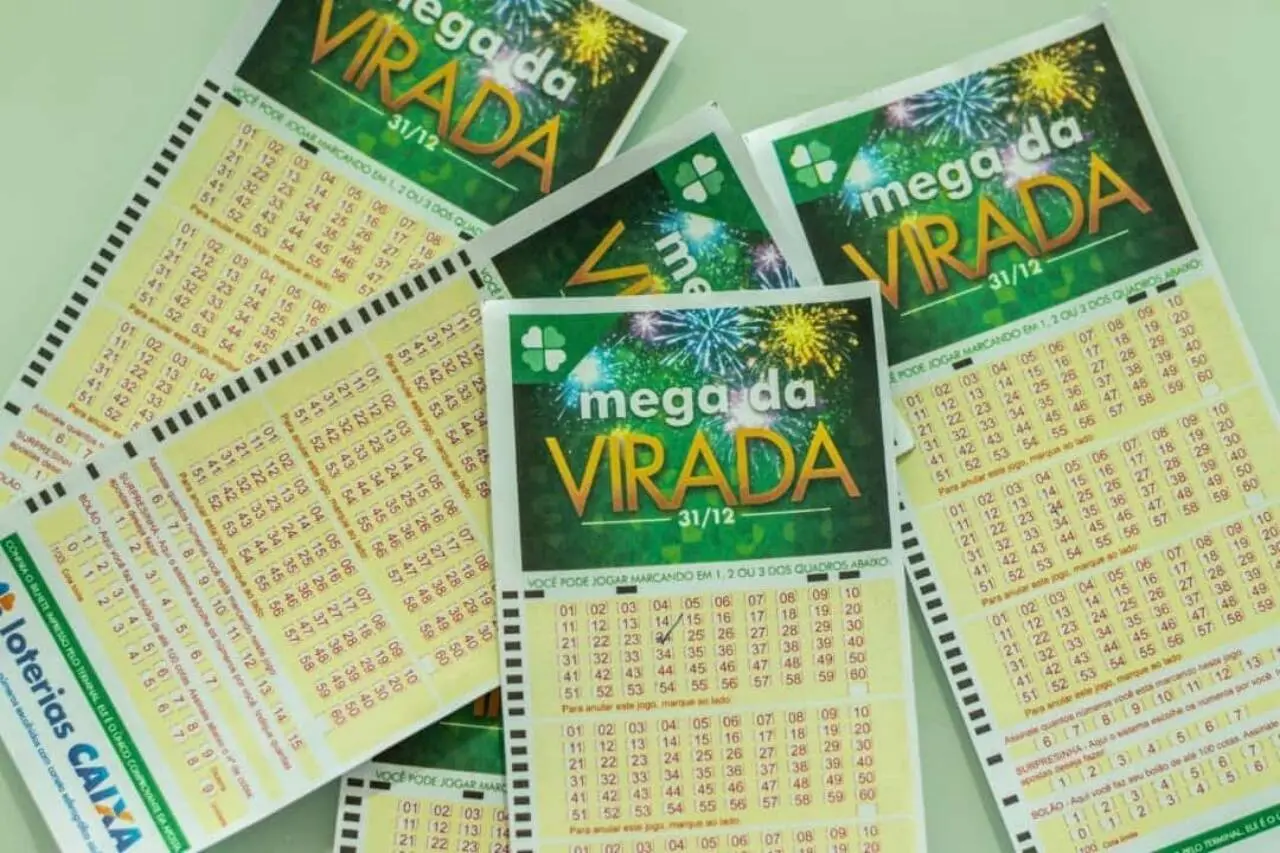
Forventningen til Mega af Virada i 2025 når et historisk niveau, med præmien anslået til R$1 mia. Este-værdien, den største nogensinde registreret i de brasilianske lotteriers historie, trækkes om natten den 31. december og har potentialet til at transformere ikke kun vinderens liv, men også fremtidige generationers liv, afhængigt af den valgte økonomistyringsstrategi.
Rekordbeløbet er et direkte resultat af ændringer i indsamlingsreglerne implementeret af Caixa Econômica Federal. Ændringerne sikrer, at en større andel af de akkumulerede beløb i løbet af året er rettet specifikt til den særlige afslutningskonkurrence, hvilket skaber betingelserne for denne milliardpræmie.
I modsætning til almindelige trækninger akkumuleres præmien for Mega og Virada ikke. Caso ingen får de seks tal rigtige, værdien deles mellem dem, der gætter hjørnet (fem tal) og, om nødvendigt, firkanten (fire tal), hvilket sikrer, at formuen fordeles på trækningsdatoen. Væddemål kan placeres indtil kl. 20.30 den 31. december.
Registrer præmiedetaljer og nye regler
Stigningen af præmien for Mega fra Virada til milliard-mærket var ikke en chance, men en konsekvens af strategisk planlægning af Den vigtigste ændring var stigningen i procentdelen af indtægter allokeret til hovedpræmien, som sprang fra 62% til 90% af de ressourcer, der var til rådighed for den særlige konkurrence. Além Derudover kanaliseres en reserve på 10% af hele den årlige samling af Mega-Sena nu til lodtrækningsfonden den 31. december. Essa combinação de fatores, somada aos acumulados de concursos regulares ao longo do ano que não tiveram vencedores na faixa principal, permitiu que o valor inicial, estimered em R$ 850 milhões, crescesse progressivament. Den nuværende model sikrer, at hovedpræmien er robust, og at der altid er en eller flere vindere nytårsaften, hvilket konsoliderer begivenheden som den mest ventede på den nationale lotterikalender.
Sådan satser du og øger dine chancer
For at konkurrere om den historiske pris er processen enkel og tilgængelig. Minimumsindsatsen med seks tiere koster R$6,00 og kan placeres på ethvert akkrediteret lotteristed i landet, såvel som via det officielle Loterias Caixa-websted eller gennem institutionens app. Spillere kan vælge flere numre, hvilket øger omkostningerne ved indsatsen, men øger også eksponentielt chancerne for at vinde.
Et populært og strategisk alternativ er Bolão Caixa. Essa modalitet giver en gruppe mennesker mulighed for at dele omkostningerne ved mere omfattende væddemål, med flere dusin markeret. Når de deltager i en officiel præmiepulje, modtager hver spiller en individuel kvittering, der sikrer, at hver spiller i tilfælde af en præmie kan indløse deres andel af præmien uafhængigt og sikkert.
Konservativ profil: sikkerhed og passiv indkomst
For en lønmodtager med en konservativ profil er topprioriteten at bevare kapitalen og skabe en stabil og sikker indkomst. Den mest anbefalede strategi involverer en majoritetsallokering i fastforrentede aktiver, kendt for deres lave volatilitet og forudsigelighed. En diversificeret portefølje kunne omfatte 70 % i Tesouro Selic, 20 % i Tesouro IPCA+ og de resterende 10 % i bankrenteprodukter, såsom CDB’er fra store institutioner.
Tesouro Selic, knyttet til økonomiens basisrente, tilbyder daglig likviditet og praktisk talt nul risiko, der fungerer som den solide base for porteføljen. Já o Tesouro IPCA+ beskytter penges købekraft over tid, da dets udbytte består af en fast rente plus variationen i den officielle inflation, målt af IPCA.
Ved at fuldende porteføljen kan CDB’er (Certificates of Depósito Bancário) tilbyde lidt højere afkast, med sikkerheden Fundo Garantidor af Créditos (FGC). Med en gennemsnitlig årlig nettorentabilitet anslået til 10 %, kunne et aktiv til en værdi af 1 milliard R$ generere en månedlig indkomst på cirka 7 millioner R$, hvilket garanterer et robust cash flow uden at udsætte hovedstolen for væsentlige risici.
Moderat strategi til at balancere risiko og afkast
Investoren med en moderat profil søger en balance mellem sikkerheden ved fastforrentning og værdistigningspotentialet i mere volatile aktiver. Para denne profil, en diversificeret allokering er nøglen til at optimere afkast uden at påtage sig for stor risiko. Porteføljeforslaget vil være sammensat af 50 % i fast indkomst, 30 % i multimarkedsfonde og 20 % i aktier og ETF’er (indeksfonde).
Rentedelen er fortsat porteføljens anker, der sikrer stabilitet og likviditet. Multimarkedsfonde tilbyder til gengæld professionel og fleksibel ledelse, der er i stand til at allokere ressourcer på forskellige markeder, såsom renter, valuta, aktier og råvarer, og søger de bedste muligheder i henhold til det økonomiske scenario.
Eksponering mod aktiemarkedet, både direkte og gennem ETF’er, der replikerer indekser som Ibovespa, introducerer en langsigtet kapitalvækstkomponent. Essa del af porteføljen har det største potentiale for værdistigning, selvom den er underlagt markedsudsving.
Denne strategiske kombination gør det muligt for investoren at opnå større gevinster uden at give afkald på sikkerheden. Med en gennemsnitlig årlig nettorentabilitet forventet på 12 %, kunne præmien på R$1 milliard generere en månedlig indkomst på tæt på R$8 millioner, hvilket overgår den konservative tilgang.
Potentialet i den dristige profil
Investorer med en fed profil har en høj risikotolerance og søger den størst mulige rentabilitet, selvom det betyder større volatilitet på kort og mellemlang sigt. En strategi for denne profil involverer betydelig eksponering mod aktiemarkeder og alternative investeringer. Porteføljen kunne struktureres med 30 % i fast forrentning for at garantere sikkerhed, 40 % i globale aktier, diversificering mellem udviklede og nye markeder og 30 % i alternative investeringer. Esta ultima classe de ativos é crucial para o perfil arrojado e pode inclluir participações em fundos de private equity, que investem em emresas de capital fechado, e venture capital, focado em startups com alto potential de crescimento. En lille kontrolleret del kunne også allokeres til digitale aktiver, såsom kryptovalutaer, som tilbyder asymmetrisk afkastpotentiale.
Denne konfiguration kræver en langsigtet vision og konstant professionel støtte til at navigere i kompleksiteten på globale markeder. Med en estimeret gennemsnitlig årlig nettorentabilitet på 15 %, kunne præmien på R$1 milliard generere en månedlig indkomst på R$12,5 millioner. Aktiv forvaltning af et team af formueforvaltningseksperter ville være afgørende for at identificere muligheder, styre risici og foretage de nødvendige justeringer af porteføljen for at maksimere aktivvæksten gennem årene.
Beskatning af præmien og indkomst
Et almindeligt spørgsmål blandt spillere handler om beskatningen af præmien. Den gode nyhed for den fremtidige vinder er, at værdien annonceret af Caixa, i dette tilfælde R$1 milliard, allerede er netto. Imposto af
Det er dog vigtigt at forstå, at indkomsten fra investeringer foretaget med præmien er skattepligtige. I fast indkomst er der for eksempel en regressiv tabel over Imposto af Outras aktivklasser, såsom aktier og fonde, har deres egne beskatningsregler, hvilket forstærker behovet for effektiv skatteplanlægning.
Hvad skal du gøre, når du vinder præmien
Når du opdager, at du er den store vinder, er det første skridt diskretion og sikkerhed. Vinderen skal gå til en Caixa Econômica Federal filial med den originale vinderkupon og et identifikationsdokument med foto og CPF. Devido til en høj værdi, anbefales det at kigge efter en af de større filialer eller kontakte bankens regionale forstander direkte for at planlægge indløsningen sikkert og privat. Antes før du træffer nogen økonomisk beslutning eller foretager store udgifter, er det vigtigt at søge professionel rådgivning fra advokater, revisorer og investeringskonsulenter for at strukturere en solid og bæredygtig formueforvaltningsplan.











