כללי תוכנית הדיור החדשים מגדילים את תקרת ההכנסה וערך הנכסים הממומנים
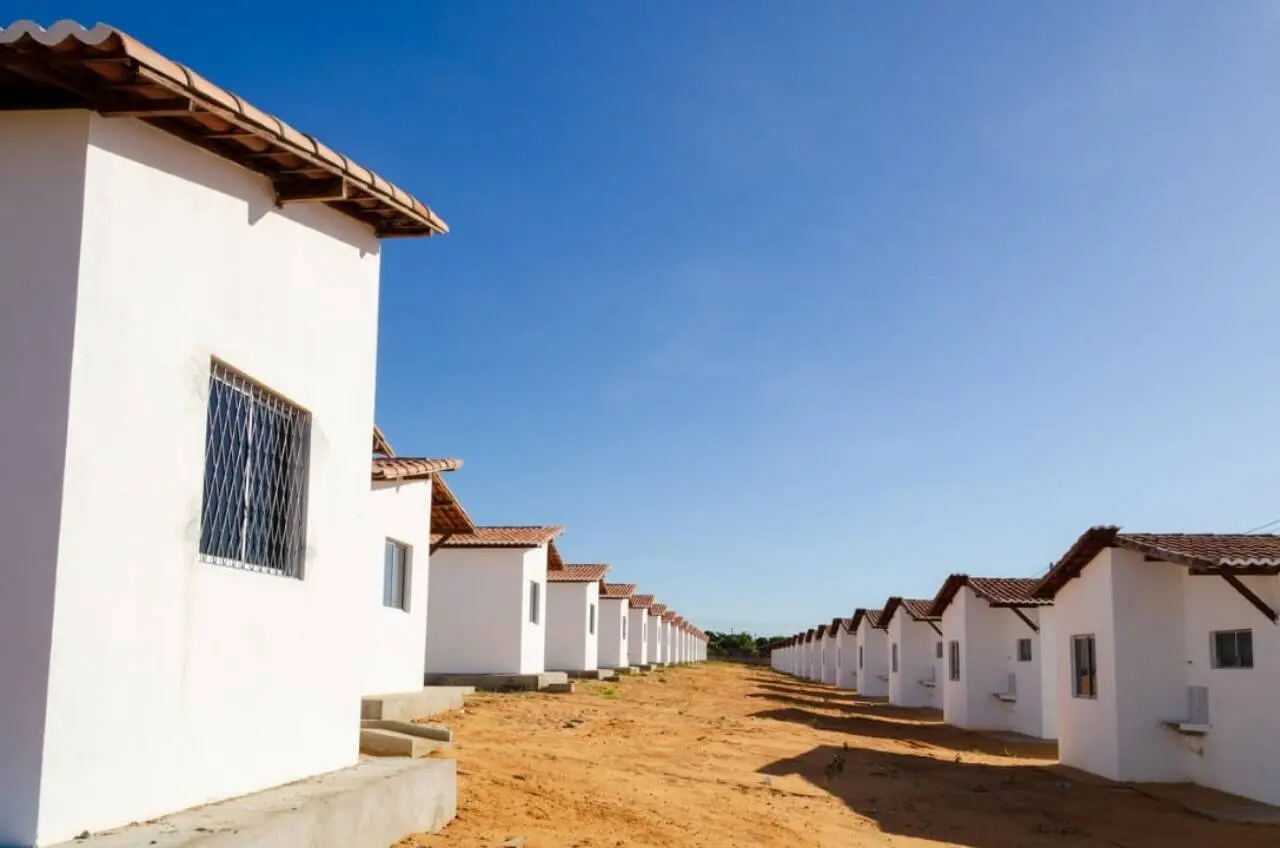
ביום רביעי הבא, 22 באפריל, Caixa Econômica Federal תיישם את ההנחיות המעודכנות ללקיחת אשראי נדל”ן באמצעות תוכנית הדיור של הממשלה הפדרלית. השינויים כוללים העלאת מגבלות ההכנסה למשפחה והגדלת הערך המרבי של נכסים שניתן לרכוש.
משרד הערים עשה את ההתאמות רשמיות בתחילת החודש, לאחר אישור פה אחד של חבר הנאמנים של הקרן להבטחת זמן שירות. האמצעי מבקש להתאים את המערכת למציאות הכלכלית העכשווית, המתאפיינת בייסוף של שוק הנדל”ן. עם השינוי, אלפי ברזילאים זוכים בהזדמנות לגשת לשיעורי ריבית מופחתים ולסבסוד טוב יותר.

מגזר הבנייה חיכה לשינויים הללו בציפייה רבה. מומחים מציינים כי התאמה מחדש של הערכים מזרימה התלהבות לשוק ומקלה על מעמד הביניים לרכוש בית משלו. תוכנית הדיור ההיסטורית עוברת את השינוי הגדול ביותר שלה לאחרונה כדי למנוע קיפאון מימון.
התאמה מחדש של טווחי הכנסה עירוניים מיטיבה עם משפחות חדשות
השינוי המבני העיקרי מתרחש בסיווג הפיננסי של מוטבים עירוניים. טווח השירותים הראשון כולל כעת משקי בית עם הכנסה חודשית ברוטו של עד R$3,200. התקרה הקודמת קבעה מגבלה של R$2,850. זינוק זה מייצג עלייה של שנים עשר אחוזים בבסיס החישוב.
קטגוריות הביניים עברו גם תיקונים משמעותיים כדי לעקוב אחר האינפלציה וההכנסה הממוצעת הלאומית. הקבוצה השנייה כוללת כעת משפחות שמרוויחות בין R$3,200.01 ל-R$5,000. בעבר, הערך המרבי המותר לחלוקה זו היה 4,700 דולר ארה”ב.
השכבה הפיננסית השלישית סבלה מגידול של אלף ריאל בגבול העליון. התקרה קפצה מ-R$8,600 ל-R$9,600. הטווח הרביעי, שתוכנן במיוחד כדי לשרת את מעמד הביניים, הרחיב את השוליים שלו מ-R$12,000 ל-R$13,000. התרחבות זו מאפשרת לחלק ניכר מהאוכלוסייה לחזור לשוק האשראי בתנאים קלים יותר.
- קבוצה 1: הכנסה של עד R$3,200 לחודש.
- קבוצה 2: רווחים בין R$3,200.01 ל-R$5,000.
- קבוצה 3: תגמול מ- R$5,000.01 עד R$9,600.
- קבוצה 4: הכנסה חודשית מ-R$9,600.01 עד R$13,000.
ארגון מחדש של הטבלאות מתקן עיוותים שנצברו בשנים האחרונות. המועצה העריכה את התרחיש המקרו-כלכלי לפני אימות המספרים החדשים.
ריבית פרוגרסיבית מבטיחה תשלומים קטנים יותר
מתכונת החיוב בריבית שומרת על ההיגיון של פרוגרסיביות, שבה מי שמרוויח פחות משלם תעריפים נמוכים יותר. הקבוצה הראשונה של המוטבים ניגשת לתנאים האטרקטיביים ביותר של המערכת הפיננסית לדיור. השיעורים השנתיים עבור חלק זה באוכלוסייה נעים בין 4% ל-4.5%. האחוז המדויק תלוי באזור הנכס ובקריטריונים לסיווג נוספים.
קטגוריית ההכנסה השנייה עומדת בפני ריביות הנעות בין 4.75% ל-6.5% לשנה. לקבוצה השלישית יש שיעור שנקבע על 7.66%. הסיווג מחדש של הלהקות יוצר השפעה ישירה ומידית על כיס הקונים.
חישובים ראשוניים מצביעים על כך שכ-87,500 משפחות יעברו לתחום השירות הראשון. אנשים אלו היו בקצה העליון של הקבוצה הקודמת ושילמו ריביות גבוהות יותר. כעת, הם יכולים לחתום על חוזים בתשלומים זולים משמעותית. השמירה על הסובסידיות הממשלתיות ממשיכה להיות קשורה לפרופיל החברתי-כלכלי של כל תומך.
התקרה לרכישת נכסים מגיעה לרמות חדשות
הערך המרבי של הנכסים הזכאים למימון עבר התאמות משמעותיות בקטגוריות הגבוהות יותר. המגבלה עבור הקבוצה השלישית עלתה מ-R$350,000 ל-R$400,000. העלייה של 14 אחוזים משקפת עליית עלויות בנייה וקרקע עירונית.
המסלול הרביעי רשם את השינוי המשמעותי ביותר במונחים מוחלטים. תקרת הרכישה קפצה מ-500 אלף דולר ארה”ב ל-600 אלף דולר ארה”ב. העלייה של עשרים אחוז פותחת פתח לרכישת דירות גדולות יותר, לרוב עם שניים או שלושה חדרי שינה, בשכונות עם תשתית טובה יותר.
בשתי מדרגות ההכנסה הראשונות לא היו שינויים בערכי הבית המרביים. המגבלות עבור קבוצות אלו ממשיכות לנוע בין 210 אלף דולר ל-275 אלף דולר ארה”ב. הסכום המדויק ששוחרר תלוי בגודל העירייה ובמיקום הגיאוגרפי של הפרויקט.
האוכלוסייה הכפרית מרוויחה כללים ספציפיים המבוססים על רווחים שנתיים
לאזורים כפריים יש דינמיקה פיננסית שונה מזו של אזורים עירוניים, לעתים קרובות מסומנת על ידי העונתיות של היבול. תוכנית הדיור מכירה בייחודיות זו וקובעת קריטריונים המבוססים על ההכנסה השנתית ברוטו של משפחות כפריות. הטווח הכפרי הראשון משרת כעת מפיקים ועובדים שמרוויחים עד 50,000 דולר ארה”ב בשנה.
הקבוצה הכפרית השנייה כוללת הכנסות שנתיות שמתחילות ב- R$50,000.01 ומגיעות ל- R$70,900. הקטגוריה השלישית מכסה רווחים מ-R$70,900.01 ועד לתקרה של R$134 אלף. עדכון פרמטרים אלו נועד להבטיח שאוכלוסיית הפנים תשמור על נגישות לאשראי מסובסד, תוך קידום התבססות גברים בכפר בכבוד.
נהלי התקשרות ותוקף תקנים
רשת הבנקים הפדרלית תתחיל לקבל הצעות עם הפרמטרים החדשים מה-22 באפריל. אזרחים המעוניינים לרכוש בית מגורים צריכים לחפש סוכנויות פיזיות או להשתמש בערוצים הדיגיטליים של המוסד לביצוע סימולציות. המערכת המקוונת כבר תעודכן במרווחי החישוב החדשים.
התיעוד הנדרש לניתוח האשראי נותר ללא שינוי. על הקונים להציג אישורי הכנסה, מסמכי זיהוי ואישורים שליליים. אישור המימון נותר כפוף להערכת סיכונים וליכולת התשלום של המבקש. בחלק מהדרכים הספציפיות, מועמדות על ידי בתי העירייה או ממשלות המדינה נותרה חובה.
הכללים החדשים שהוכרזו חלים אך ורק על תהליכי מימון חדשים. חוזים שנחתמו לפני מועד כניסת הפקודה לתוקף לא יעברו כל סוג של שינוי או ביקורת ערכים. הציפיות של תחום הנדל”ן מצביעות על עלייה ניכרת בהיקף ההצעות שיוגשו בשבועות הקרובים, המונעת מהשיפור בתנאי הרכישה.









