Cyfrowy bank Nubank integruje płatności zbliżeniowe za pomocą Pix i kart z samą aplikacją na Androida
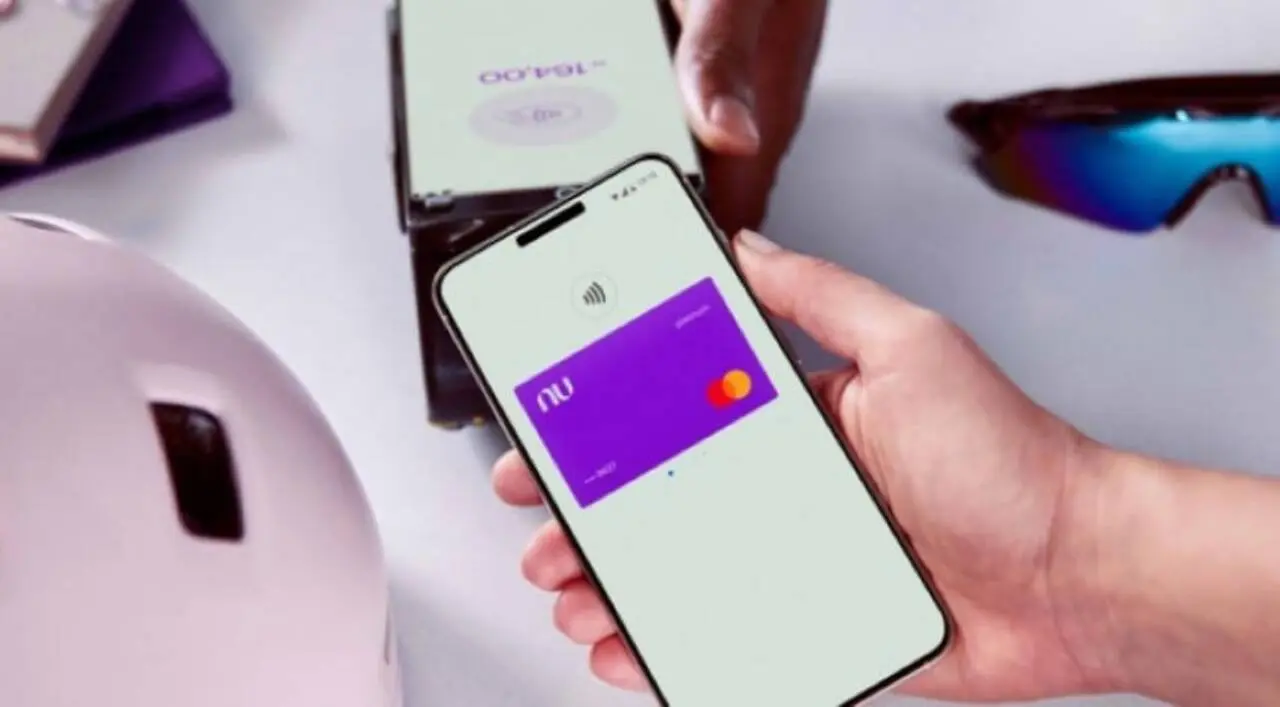
Instytucja finansowa Nubank zaczęła udostępniać nową funkcjonalność, która umożliwia przeprowadzanie fizycznych transakcji finansowych bezpośrednio za pośrednictwem jej oficjalnej aplikacji. Narzędzie, początkowo skierowane do użytkowników systemu operacyjnego Google, wykorzystuje technologię komunikacji zbliżeniowej w celu dokonywania opłat na kompatybilnych terminalach. Aktualizacja centralizuje operacje i eliminuje konieczność rejestrowania danych na platformach zewnętrznych w celu dokonywania zakupów osobistych.
Posiadacze rachunków mogą teraz korzystać z dostępnego salda na koncie za pośrednictwem natychmiastowego systemu Banco Central, oprócz limitów kredytowych i salda debetowego, w jednym interfejsie. Nowa funkcja ma na celu optymalizację czasu spędzanego przy kasach w placówkach handlowych, ujednolicając główne metody rozliczeń w ciągły przepływ. Środek ten reprezentuje znaczącą zmianę w sposobie interakcji klientów z ekosystemem firmy podczas zakupu towarów lub usług.
Zasób pojawia się jako alternatywa dla opcji już skonsolidowanych w sektorze technologii mobilnych. Firma utrzymuje wsparcie dla innych systemów zewnętrznych, zapewniając konsumentom swobodę wyboru metody, która najlepiej dostosowuje się do ich codziennej rutyny. Wydanie następuje stopniowo, wymagając, aby oprogramowanie znajdowało się w najnowszej wersji w oficjalnym sklepie z aplikacjami.
Jak działa nowa technologia transakcji finansowych
Podstawą techniczną nowości jest wykorzystanie komponentu NFC, obecnego w zdecydowanej większości współczesnych smartfonów. Technologia Essa umożliwia wymianę informacji w sposób bezpieczny i zaszyfrowany na niewielkie odległości, zazwyczaj zaledwie kilka centymetrów od terminala rozliczeniowego. Quando użytkownik przybliża urządzenie mobilne do maszyny, aplikacja pełni rolę wystawcy danych niezbędnych do autoryzacji transakcji finansowej.
Aby zapewnić płynność procesu, system tworzy w ramach samej platformy dedykowane środowisko wirtualne. Não Podczas płacenia rachunku konieczne jest otwieranie wielu ekranów lub przełączanie się między różnymi programami. Komunikacja odbywa się w ułamku sekundy, weryfikując dane uwierzytelniające i natychmiast potwierdzając obciążenie lub opłatę na fakturze.
Struktura opracowana przez zespół inżynierów skupia się na stabilności połączenia. Mesmo W środowiskach o zmiennym sygnale internetowym architektura aplikacji priorytetowo traktuje zakończenie etapu lokalnego uwierzytelniania przed wysłaniem pakietu danych do sieci bankowej. Isso zmniejsza ryzyko niepowodzeń lub odmowy transakcji z powodu chwilowej niestabilności.
Przyjęty format upraszcza także przeglądanie paragonów. Assim Gdy maszyna wyda sygnał zatwierdzający, aplikacja wyświetla szczegółowe powiadomienie z kwotą, nazwą placówki i wybraną metodą, co ułatwia natychmiastową kontrolę finansową.
Integracja różnych metod na jednej platformie
Jedną z głównych różnic w aktualizacji jest włączenie Pix do przepływu podejścia. Até Zatem korzystanie z systemu natychmiastowego w sklepach stacjonarnych wymagało przeczytania kodu QR Code lub wpisania określonego klucza, procesów wymagających więcej czasu i ręcznych czynności. Dzięki integracji klient wybiera opcję z wyprzedzeniem i po prostu przykłada telefon komórkowy do terminala.
Oprócz formy gotówkowej platforma oferuje możliwość płatności w ratach za operacje wykonane za pośrednictwem Pix w aż dwunastu ratach. Essa Elastyczność kredytu zwiększa siłę nabywczą konsumentów w miejscu sprzedaży, zachowując elastyczność procesu bezdotykowego. Ujednolicenie przelewów debetowych, kredytowych i natychmiastowych w tym samym środowisku cyfrowym eliminuje powszechne tarcia przy wyborze metody płatności.
Krok po kroku skonfiguruj narzędzie na swoim telefonie komórkowym
Aktywacja usługi została zaprojektowana tak, aby była intuicyjna i szybka. Posiadacz konta musi wejść na ekran główny aplikacji i poszukać sekcji poświęconej kartom lub konkretnego obszaru dla przelewów natychmiastowych. Nesses, nowy przycisk wskazujący funkcję podejścia do płatności będzie widoczny dla kwalifikujących się urządzeń.
Po wybraniu tej opcji system automatycznie rozpoczyna konfigurowanie bezpiecznego środowiska. Ekskluzywna wirtualna karta do tego celu generowana jest za kulisami, bez konieczności wypełniania przez użytkownika formularzy i czekania na czasochłonne analizy. Todo Proces tokenizacji odbywa się w sposób niewidoczny dla każdego, kto obsługuje telefon komórkowy.
Po wstępnej konfiguracji narzędzie jest gotowe do natychmiastowego użycia. Para Aby przyszłe zakupy były jeszcze szybsze, Klient ma możliwość utworzenia skrótu bezpośrednio na ekranie głównym smartfona. Dessa sposób, wystarczy dotknąć ikony, aby aktywować funkcję płatności przed dotknięciem urządzenia do terminala sprzedawcy.
Mechanizmy bezpieczeństwa i ochrony danych dla posiadaczy kont
Bezpieczeństwo jest głównym filarem wdrażania technologii bezdotykowych. Para minimalizują ryzyko oszustw, wszystkie operacje przeprowadzane przez nowy system wymagają warstwy uwierzytelnienia przed zakończeniem. Użytkownik musi potwierdzić swoją tożsamość poprzez odczyt biometryczny, np. odcisk palca lub rozpoznawanie twarzy, lub poprzez wprowadzenie czterocyfrowego hasła osobistego. Wymóg Essa uniemożliwia osobom trzecim używanie telefonu komórkowego do niewłaściwych zakupów, nawet jeśli urządzenie jest odblokowane lub zostało skradzione.
Ochronę danych bankowych gwarantuje proces tokenizacji. Prawdziwy numer fizycznej karty lub konta nie jest udostępniany urządzeniu sprzedawcy. Zamiast tego system generuje unikalny, tymczasowy kod dla każdej operacji. Jeśli kod ten zostanie przechwycony przez złośliwych agentów, stanie się bezużyteczny przy przyszłych próbach zakupu, chroniąc integralność finansową posiadacza konta.
Wymagania techniczne dotyczące korzystania z systemu
Aby skorzystać z nowej funkcji, urządzenie mobilne musi spełniać pewne wymagania sprzętowe i programowe. Podstawowym wymogiem jest obecność fizycznego chipa NFC w urządzeniu. Sem tego komponentu, komunikacja zbliżeniowa z terminalami rozliczeniowymi staje się niemożliwa, niezależnie od wersji zainstalowanej aplikacji.
Funkcja wymaga także włączenia funkcji zoomu w ogólnych ustawieniach systemu operacyjnego smartfona. Natywne rozwiązanie nie wymaga pobierania zewnętrznych rozszerzeń ani wtyczek, działa autonomicznie pod warunkiem, że aplikacja główna jest odpowiednio zaktualizowana i posiada uprawnienia bezpieczeństwa nadane przez właściciela urządzenia.
Różnice w stosunku do tradycyjnych portfeli cyfrowych
Wprowadzenie płatności natywnych tworzy nową dynamikę w stosunku do usług oferowanych przez gigantów technologicznych, takich jak Google Pay i Samsung Pay. Enquanto platformy te działają jako agregatory wielu banków, samo rozwiązanie skupia się na immersyjnym i ekskluzywnym doświadczeniu dla usług instytucji wydającej.
Główne wyróżnienie techniczne znajduje się w ofercie Pix w przybliżeniu. Tradycyjne portfele obsługują głównie konwencjonalne marki kredytowe i debetowe. Włączenie systemu Banco Central natywnie wypełnia lukę operacyjną, oferując bezpośrednią drogę do natychmiastowych rozliczeń bez pośrednictwa zewnętrznych firm technologicznych.
Pomimo uruchomienia instytucja finansowa zapewnia, że nie będzie blokowania ani ograniczeń w korzystaniu z portfeli stron trzecich. Deklarowanym celem jest poszerzenie zakresu opcji, aby klient podczas finalizacji zakupu osobistego mógł zdecydować, który interfejs najlepiej odpowiada jego potrzebom.
Dynamika rynku płatności natychmiastowych
Sektor finansowy przechodzi przyspieszoną transformację sposobu obiegu pieniędzy w fizycznym handlu detalicznym. W ostatnich latach zainteresowanie metodami bezdotykowymi gwałtownie wzrosło, napędzane wygodą i higieną interakcji przy kasie. Ograniczenie użycia gotówki i kart plastikowych wkładanych do maszyn odzwierciedla trwałą zmianę zachowań.
Popularyzacja przelewów natychmiastowych zmieniła dynamikę handlu. Lojistas preferuje metody oferujące natychmiastową płynność i obniżone opłaty, podczas gdy konsumenci poszukują elastyczności. Połączenie tych dwóch frontów, łącząc szybkość podejścia z wydajnością systemu instant, stanowi kolejny krok w ewolucji handlu detalicznego.
Instytucje finansowe ścigają się, aby dostosować swoją infrastrukturę do nowej rzeczywistości. Rozwój własnych rozwiązań świadczy o dążeniu do utrzymania uwagi użytkowników w ich własnych ekosystemach, zapobiegając zlecaniu interfejsu płatniczego producentom sprzętu lub twórcom systemów operacyjnych.
Standaryzacja maszyn również ułatwia to przejście. Atualmente, prawie wszystkie aktywne terminale w handlu detalicznym mają domyślnie włączony czytnik zbliżeniowy, co stwarza idealną podstawę do rozbudowy narzędzi opartych na komunikacji bliskiego zasięgu.
Stopniowa ekspansja i dostępność dla publiczności
Strategia wprowadzenia na rynek opiera się na modelu dystrybucji etapowej. Podejście Essa pozwala zespołowi inżynieryjnemu monitorować wydajność serwera, identyfikować potencjalne wąskie gardła techniczne i zbierać opinie od pierwszych użytkowników przed udostępnieniem funkcji całej bazie klientów. Quem Nie masz jeszcze dostępu, musisz poczekać na kolejne automatyczne aktualizacje oprogramowania.
Nieokreślona pozostaje sytuacja posiadaczy urządzeń z systemem iOS. Producent tych urządzeń prowadzi rygorystyczną politykę dotyczącą dostępu aplikacji firm trzecich do komponentu NFC, rezerwując tę funkcjonalność niemal wyłącznie dla własnego portfela cyfrowego. Dopuszczenie tej części społeczeństwa uzależnione jest od negocjacji regulacyjnych i ewentualnych otwarć w zamkniętym ekosystemie marki, co nie ma jeszcze ustalonego terminu, aby zaistnieć szeroko na rynku krajowym.