Aposentadoria do MEI dispara 25% em 2025: Saiba como garantir seu benefício

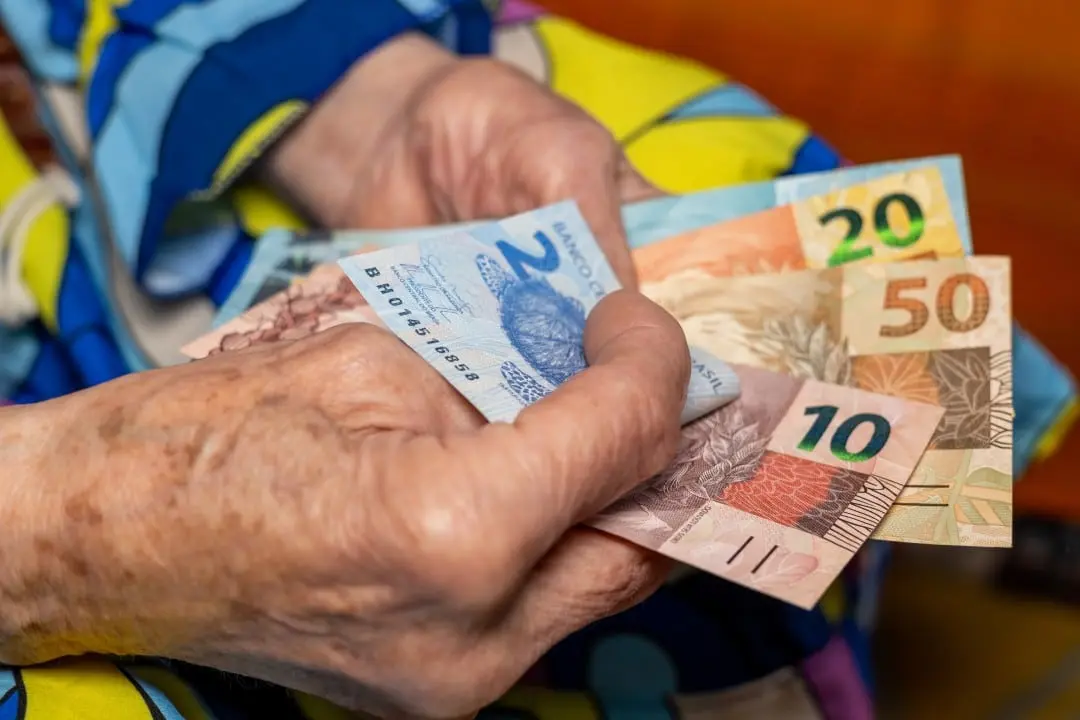
Mais de 15 milhões de brasileiros estão registrados como microempreendedores individuais (MEI) em 2025, consolidando o modelo como uma das principais formas de formalização de pequenos negócios no país. Com uma contribuição previdenciária fixa de 5% sobre o salário mínimo, o MEI tem acesso a benefícios como auxílio-doença, salário-maternidade e aposentadoria por idade, mas as limitações desse sistema têm levado muitos a buscar alternativas para melhorar a renda na aposentadoria. Em 2025, o número de MEIs requerendo aposentadoria cresceu 25% em relação ao ano anterior, impulsionado pelo envelhecimento da categoria e pela necessidade de segurança financeira em um cenário econômico desafiador. Especialistas alertam que o planejamento é essencial para evitar benefícios restritos a um salário mínimo, que hoje é de R$ 1.450.
O sistema previdenciário para o MEI oferece vantagens, como a simplicidade no recolhimento via Documento de Arrecadação do Simples Nacional (DAS), mas também impõe desafios. A aposentadoria por idade, principal modalidade acessada, exige 60 anos para mulheres e 65 anos para homens, além de 15 anos de contribuição. Já benefícios como auxílio por incapacidade permanente demandam ao menos 12 meses de recolhimento. Apesar disso, a falta de acesso à aposentadoria por tempo de contribuição e o teto de um salário mínimo têm motivado debates sobre a necessidade de ajustes no regime.
A reforma da Previdência de 2019 segue impactando os microempreendedores, mas em 2025 novas medidas estão em discussão no Congresso para flexibilizar as regras do MEI. Uma delas é a proposta de aumento do limite de faturamento anual, prevista no PLP 108/2021, que pode influenciar indiretamente a base de cálculo das contribuições. Enquanto isso, a complementação da alíquota surge como uma solução prática para quem busca benefícios mais robustos.
Planejamento é chave para aposentadoria acima do mínimo
Contribuir com 5% do salário mínimo, equivalente a R$ 72,50 em 2025, garante ao MEI uma cobertura básica no INSS, mas o valor reduzido reflete diretamente no benefício final. Para quem deseja uma aposentadoria maior ou mais rápida, a complementação da contribuição é uma alternativa crescente. Por meio do código 1910, o microempreendedor pode adicionar 15% ao recolhimento, totalizando 20% sobre o salário mínimo ou outra renda declarada. Isso abre portas para a aposentadoria por tempo de contribuição, utilizando regras de transição como a dos pontos, que neste ano exige 92 pontos para mulheres e 102 pontos para homens, combinando idade e tempo de contribuição.
Dados recentes do INSS revelam que, em 2025, cerca de 400 mil MEIs optaram por essa complementação, um aumento de 14% em relação a 2024. Esse crescimento reflete a preocupação com a sustentabilidade financeira na velhice, especialmente em um contexto de inflação persistente e custo de vida elevado. Quem já trabalhou em outros regimes, como empregado formal, também pode somar esses períodos ao tempo como MEI, potencializando o benefício.
A falta de informação ainda é um obstáculo. Muitos microempreendedores permanecem na alíquota básica por desconhecimento, descobrindo tarde demais que o valor da aposentadoria não suprirá suas despesas. Por isso, especialistas recomendam análises detalhadas do histórico contributivo para definir a melhor estratégia.
Requisitos indispensáveis para o MEI em 2025
Cumprir as exigências do INSS é fundamental para garantir os benefícios previdenciários. A aposentadoria por idade exige 180 meses de contribuição, enquanto o auxílio-doença e a aposentadoria por incapacidade permanente demandam 12 meses de carência. O salário-maternidade, por sua vez, requer 10 meses de recolhimento. Esses prazos começam a contar a partir do primeiro pagamento em dia da DAS, que em 2025 deve ser quitada até o dia 20 de cada mês.
Veja os principais requisitos atualizados:
- Aposentadoria por idade: 60 anos (mulheres) ou 65 anos (homens) + 15 anos de contribuição.
- Auxílio-doença: 12 meses de contribuição.
- Salário-maternidade: 10 meses de contribuição.
- Aposentadoria por incapacidade: 12 meses de contribuição.
A alíquota de 5% não foi alterada em 2025, mas discussões no governo apontam para possíveis ajustes no futuro, dependendo da aprovação de projetos como o PLP 108/2021. Sem complementação, o MEI fica restrito a benefícios básicos, o que reforça a importância de conhecer as regras.
Etapas para planejar sua aposentadoria em 2025
Organizar a trajetória previdenciária do MEI exige atenção a prazos e decisões estratégicas. O processo começa com a consulta ao extrato no portal Meu INSS, onde é possível verificar contribuições realizadas e identificar períodos de outros regimes. Em 2025, o calendário básico para quem busca a aposentadoria inclui:
- Verificação inicial: Acessar o Meu INSS para checar o histórico contributivo.
- Regularização: Pagar guias atrasadas, se houver, com juros e multa.
- Complementação: Decidir se vale aumentar o recolhimento via código 1910, com base em cálculos personalizados.
- Requerimento: Solicitar o benefício pelo site do INSS ou em uma agência, após cumprir os requisitos.
O valor da DAS em 2025 é de R$ 72,50 na alíquota básica, mas quem opta pela complementação paga no mínimo R$ 290 (20% do salário mínimo). A regra dos pontos avança anualmente, e em 2025 a soma de idade e tempo de contribuição deve atingir 92 para mulheres e 102 para homens, com previsão de aumento até 2033.
Limitações da alíquota básica geram alerta
A contribuição reduzida do MEI é um atrativo para formalização, mas o benefício limitado a R$ 1.450 em 2025 preocupa especialistas. Um estudo da Receita Federal mostra que 62% dos MEIs ativos têm mais de 40 anos, indicando que a aposentadoria é uma realidade próxima para muitos. Sem ajustes, esses trabalhadores podem enfrentar dificuldades financeiras na velhice, sobretudo em regiões onde o custo de vida é mais alto.
A exclusão de regras de transição, como o pedágio de 50% ou 100%, é outra barreira para quem recolhe apenas 5%. Essas opções, disponíveis para quem contribuía antes de 2019 em outros regimes, não se aplicam ao MEI na alíquota básica. Assim, a complementação torna-se quase obrigatória para quem busca antecipação ou valores maiores.
Por outro lado, a praticidade do sistema segue como vantagem. O pagamento unificado da DAS simplifica a gestão tributária e previdenciária, mas a baixa adesão à complementação sugere que a maioria dos MEIs ainda não explora todo o potencial do INSS.
Estratégias para turbinar a aposentadoria do MEI
Além do recolhimento via código 1910, o MEI pode considerar outras opções para garantir uma aposentadoria mais sólida. Migrar para o regime de contribuinte individual, com alíquota de 20% sobre uma base maior, é uma possibilidade para quem fatura acima do limite do MEI, que em 2025 segue em análise para atualização. Outra alternativa é a previdência privada, que ganhou 15% mais adeptos entre MEIs neste ano, segundo dados do setor.
Somar períodos contributivos de diferentes regimes também é uma saída. Quem atuou como empregado ou autônomo antes de se tornar MEI pode unificar esse tempo, desde que regularizado, para alcançar os requisitos mais cedo. Em 2025, o INSS intensificou campanhas para incentivar essa prática, visando reduzir a dependência de benefícios mínimos.
A recomendação dos especialistas é clara: o planejamento deve começar cedo. Um MEI de 40 anos tem cerca de 20 a 25 anos para ajustar suas contribuições, enquanto quem já passou dos 50 precisa agir rápido para atender às exigências mínimas.