

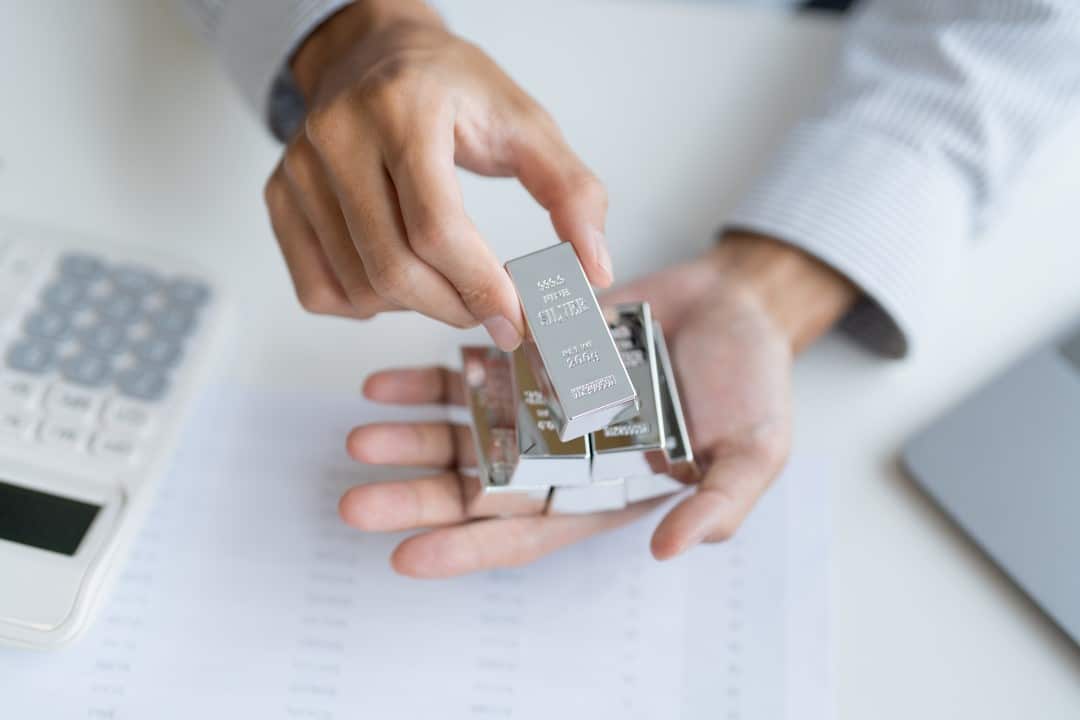
銀は 2025 年に 140% 以上の値上がりを記録し、約 70% 上昇した金を上回りました。銅はこの期間に約 37% 増加し、工業用金属の中でもハイライトの地位を確立しました。アナリストらは、レッドメタルが構造的需要に牽引され、2026年に利益を牽引する可能性があると指摘している。
金属価格は高水準で今年を終えた。 12月に銀は1オンスあたり67米ドルを超える記録的な水準に達し、金は1オンスあたり4,480米ドルを超えました。銅価格は12月末時点で1ポンド当たり約5.61ドルに達した。
- エネルギー転換やAIインフラなどの要因が価格を支えた。
- 中央銀行の買い入れや避難先探しも市場に影響を与えた。
- 地政学的な緊張がプラスのボラティリティに貢献しました。
2025年のシルバーパフォーマンス
今年は貴金属の中で銀が最大の躍進を見せた。
ホワイトメタルは、産業需要と投資家によって牽引され、累積 140% 以上の利益を上げました。ソーラーパネル、電気自動車、エレクトロニクスなどのセクターの吸収量は増加しています。
銀は収益率で金を上回り、ETFや投機的ポジションからの資金の流れを引き寄せた。
年内のゴールドアドバンス
金は2025年を通じて上昇軌道を維持しました。
価格は次々と記録を更新し、オンス当たり4,500米ドルを超える最高値に達しました。中銀の買い入れ継続とドル安が支援した。
イエローメタルは米国の利下げと世界経済の不確実性から恩恵を受けた。裏付けられたファンドへの流入で需要が高まった。
一貫して銅含有量が高い
銅は 2025 年に約 37% 上昇し、ピーク時の価格は 1 トンあたり 12,000 米ドル近くになりました。
電化、送電網、データセンターへの需要が価格を押し上げた。鉱山の供給制約と在庫不足が堅調に寄与した。
赤い金属は世界経済の温度計として機能し、中国の景気刺激策やエネルギー転換に反応した。
銅に関して楽観的な理由
アナリストは、2026年には銅がさらに上昇する可能性があるとみている。
電気自動車、再生可能エネルギー、AI インフラに対する構造的な需要は依然として堅調です。新しい鉱山の制限と既存の鉱山の停止により、供給不足が予想されます。
- 世界的な精鉱不足が製錬所にプレッシャーを与えている。
- 貿易関税と刺激政策はフローに影響を与えます。
- 予測によると、平均価格はトン当たり 10,000 米ドルを超えます。
産業用需要の拡大
テクノロジーとグリーンエネルギー部門が銅の消費を促進します。
人工知能用のデータセンターでは、ケーブルや冷却システムに大量の金属が必要です。送電網プロジェクトと再生可能資源の必要性が高まっています。
中国は依然として主要輸入国であり、世界需要の半分を占めている。新興国は持続的な成長に貢献します。
2026 年の市場予測
卑金属市場は、銅の継続的な増加を指摘しています。
金融機関は、新たな記録が生まれるリスクを伴う、高いレベルでの統合を予測しています。ボラティリティは、通商政策や中国経済の変動によって生じる可能性があります。
銅は来年の主な投資先とみられており、収益の可能性で貴金属を上回っている。





