

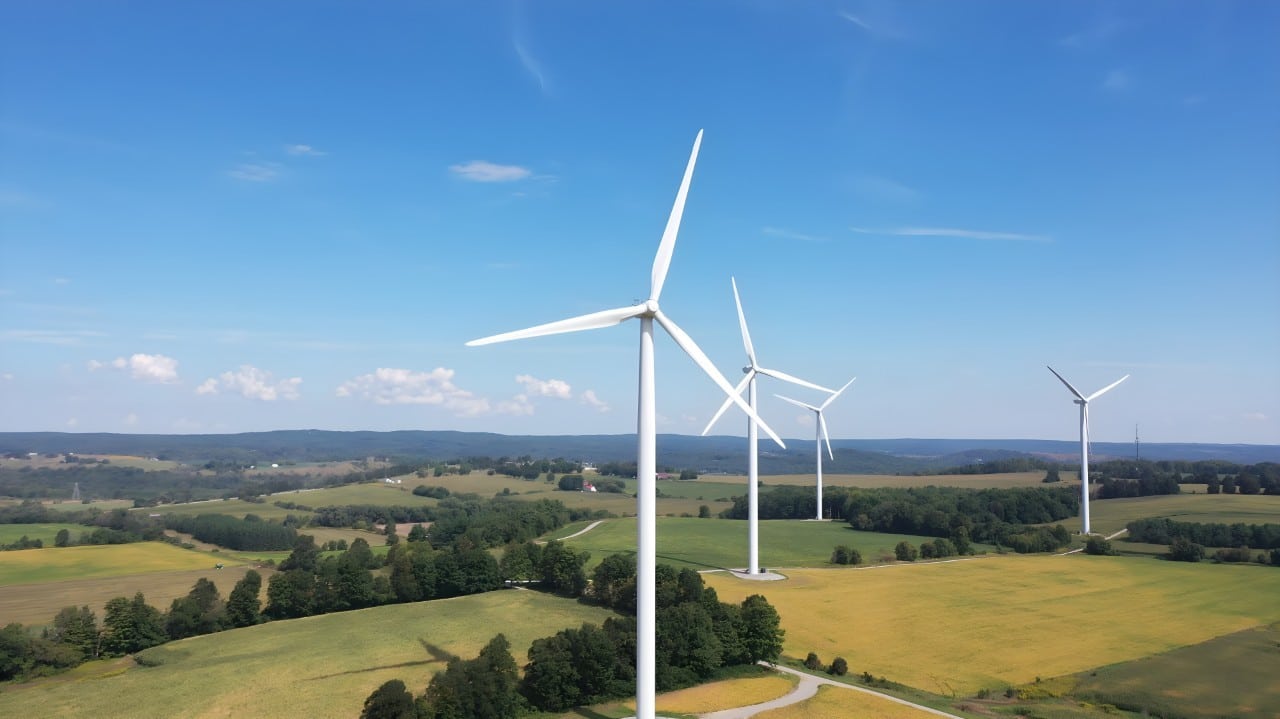
中国在过去的一年里创下了前所未有的装机量,重申了其在全球可再生能源领域的主导地位。该国占全球新增风能和太阳能发电容量的一半以上,这一壮举显着加速了其脱碳议程并改变了国际能源格局。
大规模投资和有针对性的政府政策是这一扩张的主要推动力。曾经被认为生产力低下的地区,如沙漠和沿海地区,已转变为巨大的清洁能源生产中心,展示了中国能源转型的规模和速度。这一步伐对于实现 2060 年实现碳中和的目标至关重要。
尽管呈指数级增长,但该行业仍面临重大障碍,主要与将新产能并入国家电网有关。然而,技术创新的发展和输电基础设施的现代化对于逐步克服这些挑战并确保有效利用所产生的能源至关重要。
装机容量扩张创纪录
中国2025年实现的数字为可再生能源领域树立了新的历史里程碑。仅今年前 11 个月,该国就新增了约 275 吉瓦 (GW) 的太阳能装机容量,这一数量使累计总量达到了前所未有的水平。这一扩张集中在青海和内蒙古等省份,这些省份在沙漠地区实施了大型光伏园区,优化了土地利用和太阳辐射。
这些大型项目采用了尖端技术来最大限度地提高效率,例如使用双面太阳能电池板,可以捕获两侧的阳光,并在恶劣天气条件下增加发电量。其结果是该国能源系统出现结构性拐点:可再生能源总容量首次超过煤炭等热源。在风电领域,新增装机容量也很可观,上半年新增装机总量超过 50 吉瓦,这主要得益于高原陆上装机和东海岸海上风电场的推动。
海上涡轮机的技术进步
2026 年初,全球首台 20 兆瓦 (MW) 海上风力涡轮机在福建省安装,实现了一个重要的技术里程碑。该机组由金风科技和中国三峡等领先公司联合开发,每年可发电 8000 万千瓦时 (kWh),足以为约 44,000 个家庭供电,并避免排放数千吨二氧化碳。
这一技术成果使我国在单位汽轮机功率方面处于全球前列,超越国际竞争对手。此次在深海的安装以及在沿海地区强风特性等实际条件下的性能验证,体现了中国在海洋工程和大型装备制造方面的领先地位。
其他重要的创新包括开发将风力发电与电池储能相结合的混合系统。一个显着的例子是山西省正在建设的6吉瓦综合体,该综合体利用废弃的老煤矿来实施,将能源转型与退化工业区的重建结合起来。
融入电网的挑战
可再生能源发电的加速增长带来了“限电”率的增加,“限电”率是一个技术术语,指的是当产量超过传输能力或电网需求时发生的能源浪费。 2025年上半年,部分省份太阳能浪费率高达6.6%,直接反映了排水基础设施的局限性。西北地区是清洁能源的主要生产地区,在将所产生的电力输送到该国东部的大型消费中心方面面临着最大的困难。
为此,电网现代化投资同期增长了 22%。主要重点是建设新的特高压输电线路和实施智能电网技术。这些措施旨在减少技术损失,提高系统灵活性,提高太阳能、风能等间歇性能源的吸收能力。
业内专家指出,实现供需可持续平衡需要不断调整能源调度政策。最近的改革已经开始实施,以鼓励大型工业中心本地消费可再生能源,创造一个更有活力和分散的市场。
这种方法不仅旨在优化装机容量的使用,而且旨在增强国家电力系统的弹性。发电扩张和电网强化之间的协调被视为维持可再生能源增长速度而不损害世界第二大经济体能源供应稳定性的关键。更准确的天气预报系统的集成在此过程中也发挥着关键作用。
沙漠地区的混合项目
在“十四五”规划的指导下,广大沙漠地区向电力生产中心的改造已初具规模。风能和太阳能发电一体化的能源综合体正在大规模开发,基地总装机容量接近100吉瓦。这些巨大的开发项目经过战略性设计,包括储能系统,有助于稳定间歇性生产并确保向电网提供更稳定的供应。
混合方法可以利用能源之间的互补性,实现更连续的运行:太阳能在白天产生,风能通常在夜间达到峰值。这减少了对化石燃料工厂作为备用的依赖。目前正在建设的项目预计发电量相当于欧洲中等国家的用电量,凸显了该倡议的雄心和规模。
- 配备自动跟踪系统(跟踪器)的太阳能电池板通过全天跟踪太阳的位置,将发电量提高高达 20%。
- 专门适应在多变风力条件下运行的风力涡轮机优化了高原和沙漠地区的生产。
- 集成千兆瓦时级电池系统,保证晚高峰用电或无阳光、无风天气的供电。
储能投资
发展大规模储能系统已成为支持可再生能源指数级增长的战略重点。仅 2025 年,特定综合体安装的电池存储容量就超过 3.4 吉瓦时。该基础设施对于减轻风能和太阳能发电的可变性至关重要,可以存储需求低时产生的多余能源,以便在消耗增加时释放。
中国的战略受到了成功的国际模式的启发,例如在加州实施的模式,但适应了本国市场的规模和需求。蓄电容量的不断扩大正在逐渐减少保持热电厂作为战略储备运行的需要,这直接有助于减少温室气体排放。对固态电池和液流电池等新型电池技术的投资也显着增长,本地公司在这些重要组件的全球供应链中占据主导地位。
国际影响和贸易
中国在太阳能电池板和风力涡轮机等可再生能源设备生产方面的主导地位,导致2025年全年贸易紧张,因为中国拥有全球80%以上的关键零部件制造能力。针对中国大量出口,欧盟等经济集团实施关税壁垒等保护主义措施,被视为对当地工业的威胁。
国内方面,中国政府调整补贴政策,平衡国内市场,避免生产过剩。尽管存在贸易摩擦,中国企业对海外可再生能源项目的投资持续增长,扩大了全球装机容量。在发展中国家特别是亚洲、非洲和拉丁美洲建立的伙伴关系加速了这些地区的能源转型,增强了中国在气候外交和国际供应链中的影响力。
碳中和的进展
2025 年取得的进展使中国更加接近实现其气候目标,即在 2030 年之前实现排放峰值,并在 2060 年实现碳中和。在一年中的某些时候,风能和太阳能的总装机容量超过了 1.6 太瓦 (TW) 大关。可再生能源占该国电力系统新增电力的 90% 以上,这是其能源矩阵方向的明确指标。
与上年相比,特定月份清洁能源发电量增长了25%,这一结果反映了前几年启动的大型项目的成熟。政府的长期政策继续优先考虑经济的逐步脱碳,积极影响延伸至能源密集型工业部门,鼓励这些工业部门采用清洁能源。中国的可再生能源扩张因其规模而直接影响全球排放情况,使中国成为国际气候协议成功不可或缺的参与者。




