

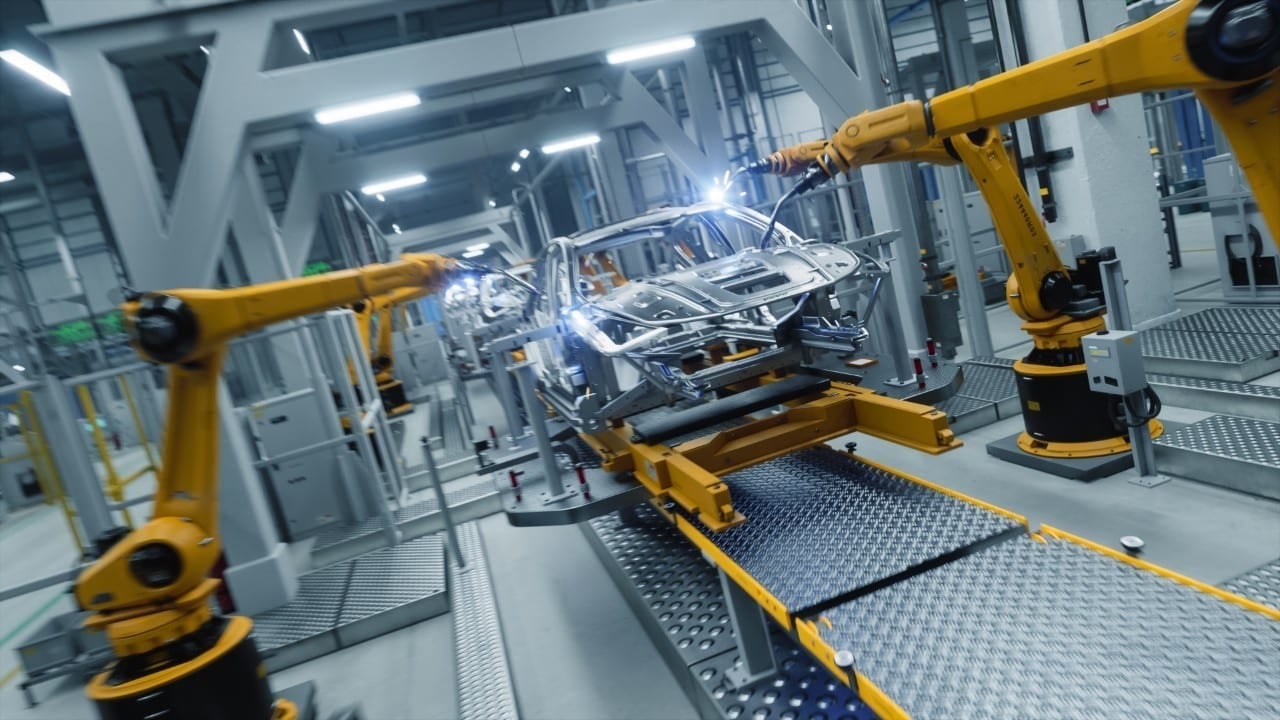
世界の自動車産業の構成は、運営コストを削減し、利益率を最大化するという絶え間ないニーズによって、大きく戦略的な変革を遂げています。欧州の大複合企業はサプライチェーンを再設計し、必須の組立ラインを大陸の国境の外に移転している。現在は、競争力のある労働力と拡大するインフラストラクチャーの魅力的な組み合わせを提供する地域、特に北アフリカとアジアに焦点が当てられています。
この物流上の変化は単なる一時的な傾向ではなく、飽和が進む市場においてブランドの存続と収益性を保証することを目的とした永続的な再構築です。効率性の追求により、モロッコや中国などの国々が、ヨーロッパの消費者向けの自動車生産の中心人物に変貌しました。
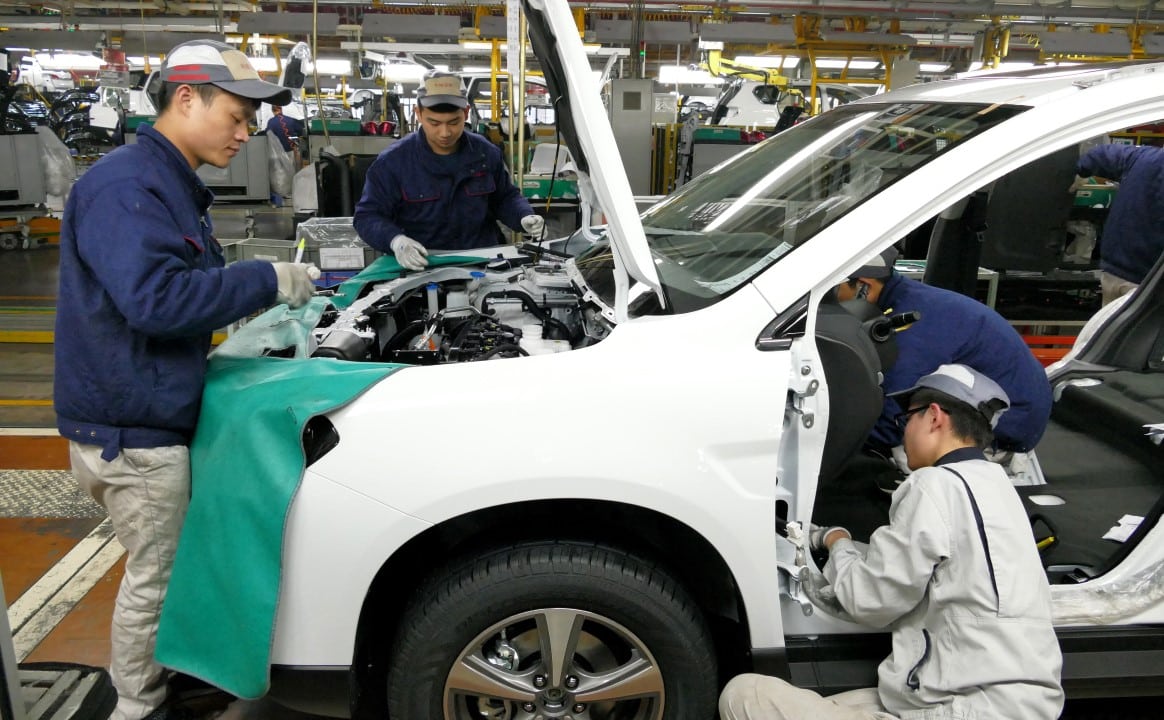
歴史的にヨーロッパのエンジニアリングと製造を DNA に受け継いだモデルが現在、元の本社から数千キロメートル離れた工場から旧大陸の港に到着しています。この戦略により、世界的なインフレや電動モビリティへの移行に伴う高額なコストに直面しても、自動車メーカーは販売店で競争力のある価格を維持できるようになる。
産業移転の動きは、エントリーレベルの車両からプレミアムセグメントにまで及んでおり、これらの新しい拠点での製造の品質が欧州の顧客が要求する厳しい基準に達していることを示しています。その結果、自動車生産の地理がブランドの起源から切り離され、財務効率が工場の立地を決定するというシナリオが生まれます。
モロッコの産業の隆盛
モロッコは自動車市場にとって堅牢で不可欠な生産拠点としての地位を確立しており、顧客に届ける製品の最終品質を損なうことなく財務バランスシートを最適化しようとする複合企業から多額の投資を集めている。地理的にヨーロッパに近いことと有利な貿易協定により、この国は以前はヨーロッパの地で稼働していた組立ラインを引き寄せる磁石となりました。
この成功の明確な例は、ヨーロッパで最も売れている自動車の 1 つであるダチア サンデロであり、その主な製造拠点はモロッコ領土にあります。現地工場の効率性により、この車両はヨーロッパのディーラーで非常に競争力のある価格を維持することができ、これが大陸のいくつかの市場での販売リーダーの決定的な要因となっています。
もう 1 つの象徴的なケースは、生産の大部分がアフリカの工場に移管された人気モデルであるプジョー 208 です。この戦略により、ステランティス グループは収益性を高めることができ、事業の自然な延長として北アフリカの産業能力を活用し、ヨーロッパ市場への継続的かつ経済的な供給を保証しました。
南アフリカの戦略的役割
南アフリカはまた、この新たな世界的な自動車生産秩序において、特に同国を効率性の高い輸出プラットフォームとして認識しているドイツのブランドにとって重要な役割を果たしています。この地域は、高度な製造拠点としての地位を確立しており、高い付加価値と技術的複雑性を備えた車両を提供することができます。
ロズリンにある BMW 工場は、X3 モデルのニーズを満たすためにフル稼働で稼働し、世界的な需要に適応している一例です。欧州で成長を続ける SUV セグメントは、この生産ラインから出荷されるユニットに大きく依存しており、地理的な距離が技術的能力と有利な運営コストによって克服されることを示しています。
同時に、フォルクスワーゲンは南アフリカのインフラを利用してポロを生産し、主要消費者市場への輸出に重点を置いています。この戦略により、ドイツの自動車メーカーは物流コストと人件費のバランスをとり、利益率がより厳しくなる傾向にあるコンパクトセグメントにおいて競争力のあるモデルを維持することができます。
中国の優位性と記録的な数字
アフリカが西側ブランドの製造拠点としての地位を強化する一方で、中国は地球上最大の自動車大国としての地位を再確認している。最新のデータによると、アジアの国における年間生産台数は 3,400 万台を超え、これは世界で製造される自動車の 3 分の 1 以上に相当します。
この途方もない規模の生産により、中国は世界の自動車流通に対して前例のない影響力を与えている。同国は17年連続で世界のリーダーシップを維持しており、国内売上高と輸出能力の両方で力強い成長を記録し、米国や日本などの伝統的な競合国を上回っている。
欧州の状況では、関税障壁や電気自動車への補助金に関する議論に関係なく、中国で製造された自動車の存在がますます一般的になりつつある。中国の産業基盤を利用する自動車メーカーの市場シェアは、コストを吸収し、強気な価格を維持する比類のない能力によって、6%から8%の間で変動している。
経済と欧州市場への影響
中国、米国、日本の特定の拠点に生産が集中したことで、この分野の経済地図が塗り替えられた。中国だけで世界の製造業の30%以上のシェアを占めており、米国が約1000万台、日本が約800万台を生産する競合他社との差が生じている。
ヨーロッパの場合、この格差により、国内需要を満たすために輸入への依存が増大することになります。自動車分野の貿易不均衡は、生産コストの低い地域への構造的な依存を反映しており、大陸における産業主権や雇用の維持に関する議論を引き起こしている。
欧州の自動車メーカーにとって、現地事業の維持と海外での事業拡大との間のバランスは微妙だ。生産ラインの移転は、物流上の課題や製品の原産地に関する地政学的な議論を伴うとしても、成熟した市場での財務上の生き残りと価格競争力を確保するためには避けられないと考えられています。
予測によれば、中国の生産成長とアフリカの拠点との統合は今後数年間でさらに深化していくだろう。業界は、ブランドの国籍が自動車の本当の起源についてほとんど語らないというシナリオに向かって進んでいます。世界的な品質の標準化により、モロッコの太陽と中国の組立ラインが数百万台の自動車のゆりかごとなり、その最終目的地は今後もヨーロッパの整備工場となるだろう。





