
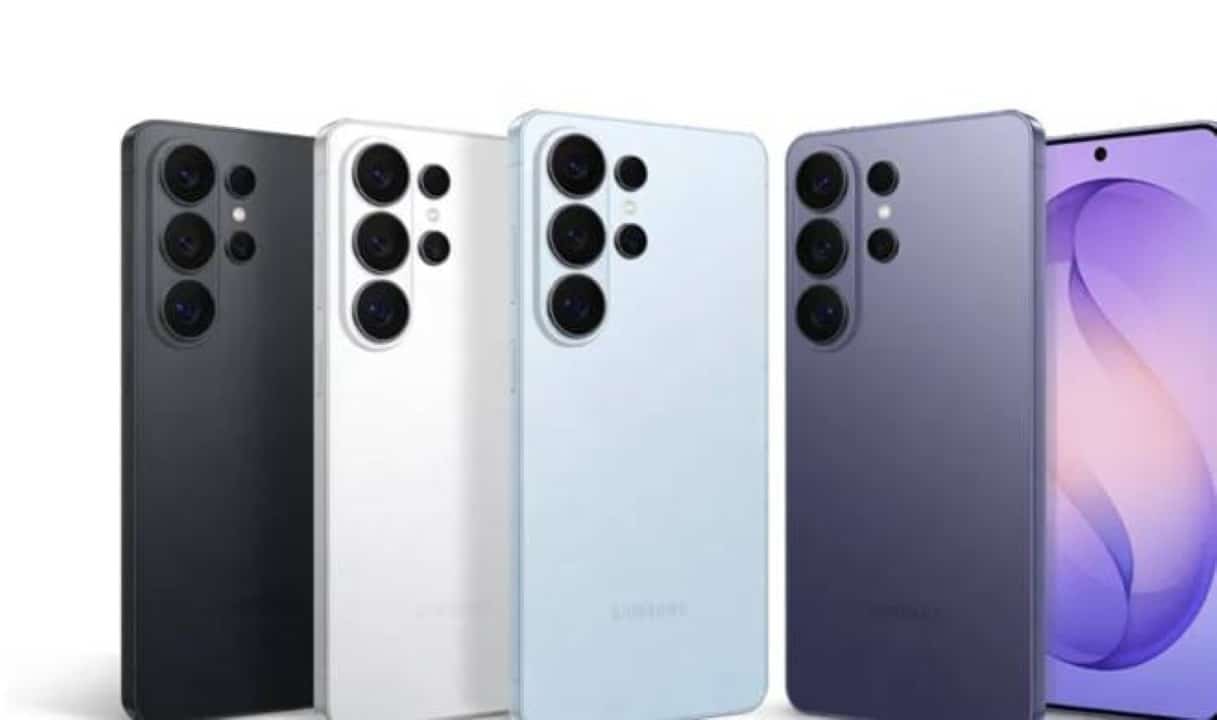
サムスンは2026年第1四半期に世界のスマートフォン市場で首位となり、2025年以来アップルが維持してきたリーダーシップに終止符を打った。韓国のメーカーは1月から3月にかけて6,540万台のデバイスを小売業者に流通させ、前年同期比8%の成長で22%の市場シェアに達した。 Galaxy S26 シリーズ、特に Ultra モデルの堅調なパフォーマンスが、世界的なリーダーシップをめぐる争いの好転の主な要因でした。
Galaxy S26 Ultraがプレミアムセグメントでの優位性を強化
Galaxy S26 Ultra は商業的な期待を上回り、現世代で最も人気のあるモデルとしての地位を確立しました。価格が高いにもかかわらず、最高級品は高度な技術と優れた性能を求める消費者を魅了しました。一方、シリーズ A は新興市場で十分な販売量を確保し、出荷における世界的リーダーの地位を強化し、サムスンの収益ポートフォリオを多様化しました。

Galaxy S26 Ultra の技術仕様は、要求の厳しい消費者の間での商業的成功を説明しています。
- QHD+ 解像度と 120 Hz リフレッシュ レートを備えた 6.9 インチ ダイナミック AMOLED 2X スクリーン
- 最大輝度 2,600 nits で明るい太陽光の下でも視聴可能
- 最適化されたパフォーマンスを備えた Qualcomm Snapdragon 8 Elite Gen 5 for Galaxy プロセッサー
- 光学式手ぶれ補正と f/1.9 絞りを備えた 200 MP メインカメラ
- 5,000 mAh バッテリーと 60 W 急速充電
- IP68認定の防水・防塵性能
- カスタム One UI 8.5 インターフェイスを備えた Android 16
Appleは大幅な成長で2位を維持
Appleは6,040万台のiPhoneを販売し、20%の市場シェアを持ち、世界ランキングで2位にランクされました。このブランドは、iPhone 17 とヨーロッパと日本での 17e モデルのデビューの成功により、2025 年の第 1 四半期と比較して 10% の成長を記録しました。中国本土では、iPhone 17 Pro および Pro Max モデルが 42% という目覚ましい成長を示し、全体で首位を奪っていないにもかかわらず、プレミアムセグメントでの強さを示しました。
サムスンの複数の価格帯をカバーする多様なポートフォリオ戦略は、絶対的リーダーの地位を獲得する上で決定的な役割を果たした。韓国の攻勢は、エントリーからプレミアムまでのあらゆる市場セグメントで競争力のある代替品を提供し、世界出荷における数的優位性を強化した。
Xiaomiは今四半期に急落に直面している
Xiaomi は厳しい課題に直面し、出荷台数が前期比 19% 減少しました。同社は部品コストの上昇に悩まされており、特に売上高の半分以上が集中している200ドル未満の部門に影響を及ぼしている。メモリとストレージのインフレにより、利益率が圧縮され、一般的な価格帯での競争力が低下しています。
他のメーカーも大幅な減少を示した。 OnePlus と Realme のデータを含む OPPO は 6% の下落を記録し、vivo は 7% 下落しました。 OPPOはこの期間中に、中国におけるOnePlusとRealmeの運営部門の合併を確認したが、これは競争の激しい市場でのコストと運営の最適化を目指す動きである。
HONOR は停滞する市場傾向の中でも成長
競合メーカーのマイナス傾向とは対照的に、HONOR は世界トップ 10 ランキングで最も成長し、出荷台数が 19% 増加しました。このブランドは、中東とアフリカでの好調な業績に牽引され、1,920万台の販売に達しました。この成長は、競争がそれほど激しくなく、市場シェアを獲得する余地がある新興地域での戦略が成功したことを反映しています。
同四半期のスマートフォン市場全体の成長率はわずか 1% であり、成熟市場における脆弱な安定性と飽和を示しています。専門家らは、このわずかな上昇は、予想されるメモリーや電子部品の価格上昇を回避しようとするメーカーの在庫先取り戦略によってもたらされたと指摘している。この動きは、不確実なマクロ経済シナリオと持続的なインフレ圧力に直面した産業界の警戒感を反映している。
2026 年下半期のリスクと課題
2026 年後半に向けて、このセクターには依然として重大なリスクが残されています。 DRAMやストレージなどのコンポーネントのコストが上昇し続けると、メーカーの利益率が圧迫される可能性がある。店舗への出荷と実需要との間の不均衡により、過剰在庫が発生し、プロモーションや値下げが余儀なくされるリスクがあります。インフレが続くと家計が圧迫され、古い家電の買い替えサイクルが延びる可能性があります。メーカーは現在、生産のバランスを取り、収益性を保護し、今後数四半期に起こり得る市場調整を予測するために競い合っています。