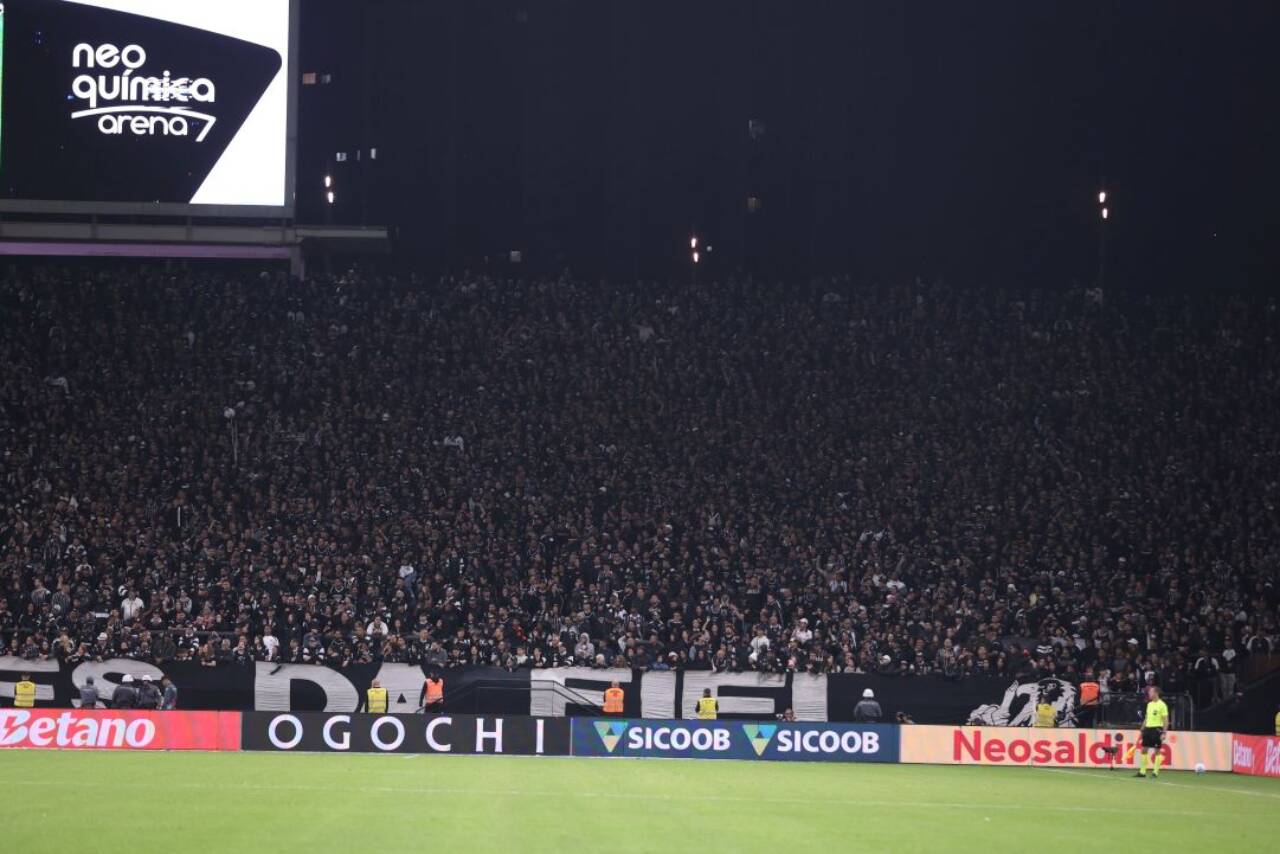
Análise de torcedor questiona viabilidade de R$ 300 mi adiantados no contrato de arena do Timão


Um torcedor do Corinthians publicou análise detalhada no Fórum do Meu Timão questionando a possibilidade de um adiantamento de R$ 300 milhões em um novo contrato de naming rights para a Neo Química Arena. O texto, divulgado na noite de 8 de outubro de 2025, destaca os riscos financeiros de tal operação em meio à crise de caixa do clube. A discussão ocorre enquanto a diretoria negocia renovações, com propostas de valores anuais mais altos do que os atuais R$ 20 milhões recebidos da Hypera Pharma.
O autor, identificado como Yuri M., argumenta que nenhum parceiro empresarial concederia o montante como doação, tratando-o como empréstimo com juros acumulados. Essa visão surge em um momento em que o Corinthians busca elevar receitas para lidar com dívidas totais de R$ 2,5 bilhões, incluindo o financiamento da arena.
- Contrato atual: R$ 300 milhões em 20 anos, com pagamentos anuais iniciais de R$ 15 milhões.
- Multa rescisória: Reduzida para R$ 50 milhões a partir de setembro de 2025.
- Propostas em análise: Pelo menos três empresas, incluindo casas de apostas, visam R$ 60 milhões anuais por 10 anos.
Detalhes da negociação em curso
A diretoria corintiana, sob Osmar Stábile, intensificou conversas para substituir o acordo vigente desde 2020. O valor atual, reajustado pelo IGP-M, alcança R$ 21 milhões por ano, considerado defasado pelo mercado. Três empresas manifestaram interesse, com uma delas sendo a própria Hypera Pharma, que detém direito de preferência.
Uma proposta recente envolve uma casa de apostas, que acenou com pacote incluindo naming rights e patrocínio máster. O clube projeta receita mínima de R$ 700 milhões em 10 anos, ou R$ 70 milhões anuais. A multa baixa facilita o rompimento, mas exige pagamento imediato para prosseguir.
O presidente Stábile afirmou que o processo prioriza transparência, com lances em envelope fechado para a melhor oferta. Negociações avançam desde agosto, com foco em aliviar o endividamento da arena, estimado em R$ 670 milhões.
Riscos financeiros apontados pelo torcedor
Yuri M. simula um contrato de R$ 700 milhões em 10 anos, equivalendo a R$ 70 milhões anuais. Um adiantamento de R$ 300 milhões, segundo ele, funcionaria como empréstimo com juros compostos de 15% ao ano. Essa taxa reflete cenários comuns em operações empresariais no Brasil.
Em um ano, o valor devolvido subiria para R$ 345 milhões. Dois anos depois, alcançaria R$ 396 milhões. Três anos elevariam a R$ 455 milhões, e quatro anos a R$ 523 milhões. O autor enfatiza que, sem quitação, o clube inverteria o fluxo: em vez de receber, passaria a dever.
Essa projeção ignora cláusulas contratuais reais, mas alerta para armadilhas em negociações apressadas. O Corinthians já reteve R$ 100 milhões de receitas da arena em 2023, gerando disputas com a Caixa Econômica Federal.
Histórico de naming rights no futebol brasileiro
Acordos de naming rights iniciaram em 2005, com a Kyocera no estádio do Athletico-PR, repassado à Ligga Telecom. Hoje, 11 arenas contam com parcerias semelhantes. O Palmeiras firmou R$ 300 milhões em 20 anos com a Allianz em 2013, similar ao atual do Corinthians.
O contrato mais lucrativo é o da Arena Pacaembu, com R$ 1 bilhão do Mercado Livre em 30 anos, ou R$ 33,3 milhões anuais. Esses exemplos mostram evolução de valores, mas também dependência de estabilidade financeira dos clubes.
No caso corintiano, o pacto de 2020 foi celebrado como avanço, mas perdeu atratividade com inflação. A Hypera Pharma investiu em visibilidade, mas o clube busca agora multiplicar receitas para investimentos em elenco e infraestrutura.
Renegociações recentes, como a do Flamengo com a Betano, influenciam o mercado. O Corinthians monitora esses casos para ajustar propostas, priorizando duração menor de 10 anos.
Por que o adiantamento divide opiniões
O torcedor classifica a ideia de R$ 300 milhões como “conversa de bêbado de bar”, sem base lógica. Ele argumenta que o valor imediato comprometeria fluxos futuros, transformando ganho em ônus. Essa crítica ecoa preocupações de especialistas em finanças esportivas.
Fontes ligadas ao clube indicam que adiantamentos visam quitar dívidas urgentes, como salários e direitos de imagem. No entanto, sem garantias de pagamento, o risco de default aumenta, afetando credibilidade com parceiros.
Discussões em fóruns e redes sociais multiplicam o debate. Muitos associadores defendem cautela, enquanto otimismo prevalece entre quem vê no negócio alívio imediato.
Projeções para o futuro da arena
O Corinthians planeja integrar naming rights com outros ativos, como estacionamento e CT Dr. Joaquim Grava. Uma proposta anterior para o CT mirava R$ 300 milhões em 10 anos, mas não avançou. Agora, pacotes conjuntos atraem mais interessados.
A torcida organizada Gaviões da Fiel arrecadou R$ 40,8 milhões para quitação da arena, reforçando pressão por transparência. Stábile prometeu auditoria em receitas, visando sustentabilidade.
Especialistas preveem que, com sucesso, o novo acordo quite parte do financiamento com a Caixa. Caso contrário, multas acumuladas podem elevar custos operacionais.