
CXMT y YMTC impulsan el mercado de memorias con precios más asequibles en China en medio del repunte mundial de la IA

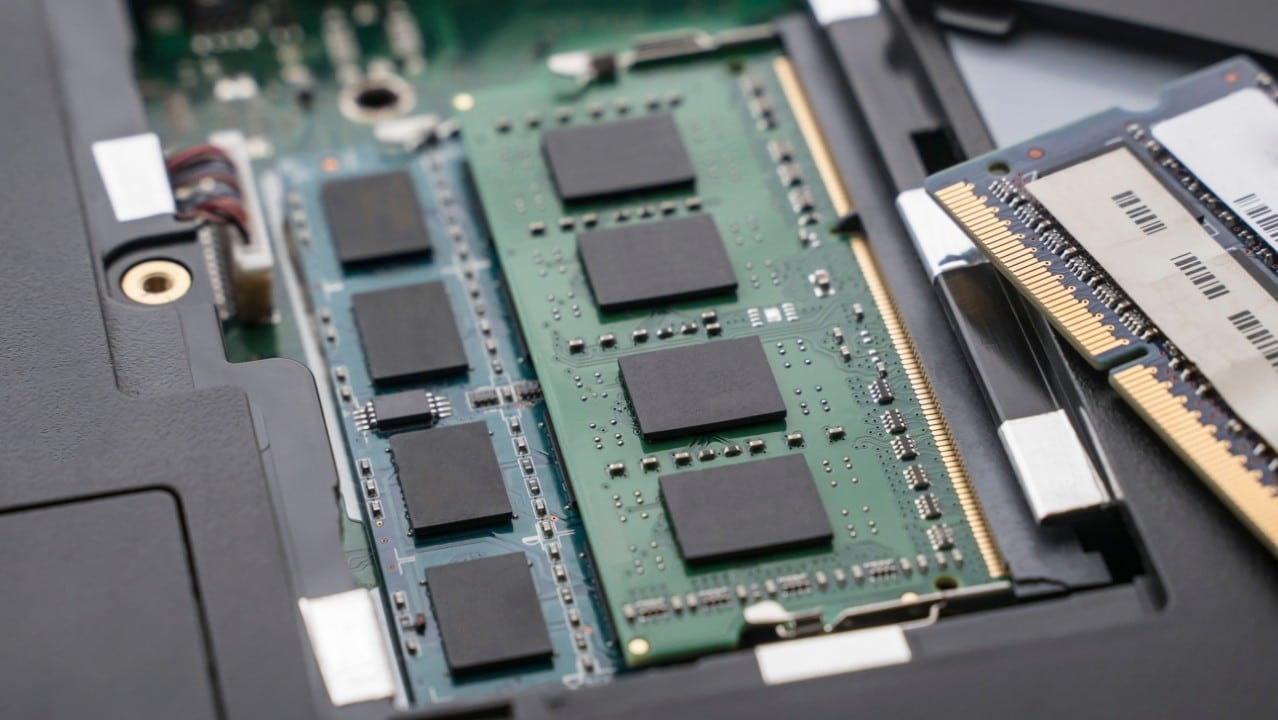
El mercado mundial de chips de memoria se enfrenta a una de las mayores tensiones de los últimos años. La demanda de inteligencia artificial ha aumentado significativamente los precios de los módulos DRAM y HBM, afectando directamente a dispositivos de consumo como portátiles, teléfonos inteligentes y consolas.
En China, el paisaje presenta un notable contraste. Ubicaciones Empresas como ChangXin
Esta diferencia surge de la priorización mundial de la producción de centros de datos de IA. Grandes fabricantes internacionales dirigen capacidad hacia memorias de gran ancho de banda, reduciendo la oferta para el segmento de consumidores.
Récord en los precios mundiales de la memoria
Los precios de las DRAM registraron un aumento de hasta el 90% en el primer trimestre de 2026 en comparación con el período anterior. El movimiento Esse refleja la fuerte demanda de HBM, fundamental para el entrenamiento de modelos de inteligencia artificial.
Fabricantes como Samsung, SK Hynix y Micron centran sus esfuerzos en producir memorias avanzadas para servidores. La estrategia Essa limita la disponibilidad de módulos DDR5 y DDR4 en el mercado común, lo que aumenta los costos para los consumidores finales.
Los analistas señalan que se espera que los centros de datos de IA consuman alrededor del 70% de la producción mundial de DRAM de alto rendimiento este año. La tendencia mantiene una presión alcista sobre los valores practicados internacionalmente.
Los módulos DDR5 pueden costar más de 900 dólares en algunos mercados, un impacto que sienten los fabricantes de dispositivos electrónicos. La situación compromete los márgenes de beneficio y puede influir en los precios finales de los productos para los consumidores.
Expansión acelerada de los productores chinos
CXMT se consolida como el cuarto mayor productor de DRAM del mundo. La compañía posee alrededor del 11% de la capacidad instalada global y planea aumentar esta participación a cerca del 14% para 2027.
Inversiones de miles de millones de dólares apoyan las nuevas líneas de producción en China. La compañía planea ampliar significativamente la fabricación de chips DRAM durante los próximos dos años.
YMTC avanza en el segmento flash NAND con el objetivo de alcanzar el 15% del mercado global en 2028. La compañía desarrolla líneas con equipos domésticos para reducir la dependencia externa.
Ambas empresas se benefician del enfoque internacional de HBM. La reasignación de capacidad por parte de los competidores deja margen para el crecimiento de la oferta de memorias convencionales.
Precios más competitivos del mercado chino
Los módulos de memoria vendidos en China tienen valores sustancialmente más bajos que los que se practican a nivel mundial. Un kit DDR4 de 32 GB puede costar alrededor de 138 dólares en el país, en comparación con niveles más altos en otros mercados.
Esta diferencia atrae a compradores locales y refuerza la posición de las empresas nacionales. Consumidores Los chinos acceden a productos de calidad comparable a precios más asequibles.
El fenómeno surge de la estrategia de volumen adoptada por CXMT y YMTC. La producción a escala nos permite ofrecer alternativas viables sin las mismas limitaciones de la escasez global.
Los vendedores de centros como Shenzhen informan de un stock constante de recuerdos locales. La disponibilidad contrasta con la restricción observada en las regiones que dependen de las importaciones.

Calificación de los principales fabricantes de automóviles mundiales
Los fabricantes internacionales de PC han comenzado a realizar pruebas con las memorias CXMT. Empresas al igual que HP, Dell, Acer y Asus evalúan la integración de chips chinos en sus productos.
El proceso de calificación refleja la búsqueda de alternativas a la escasez actual. La aprobación podría insertar recuerdos chinos en las cadenas de suministro globales.
La medida señala un cambio gradual en el dominio tradicional de Samsung, SK Hynix y Micron. La entrada de nuevos actores diversifica las opciones para la industria.
Las pruebas implican comprobaciones de compatibilidad y rendimiento a gran escala. Resultados positivo podría acelerar la adopción en los próximos meses.
Proyecciones de capacidad y participación
CXMT pronostica un crecimiento significativo de los ingresos impulsado por la demanda interna. La empresa está preparando una cotización en la bolsa de valores Xangai para recaudar fondos adicionales.
- Ampliación de fábricas de DRAM en Hefei y otras regiones
- Desarrollo de tecnologías de HBM para competir en el segmento premium
- Asociaciones con proveedores de equipos locales.
- Mayor producción de DDR5 para atender al mercado de consumo
YMTC centra sus esfuerzos en NAND de alta densidad. La empresa duplicará la producción de bits a finales de la década, consolidando su presencia en el almacenamiento flash.
Avances tecnológicos a pesar de las restricciones
Las empresas chinas han avanzado hacia arquitecturas como Xtacking para NAND. Inovações permiten una mayor densidad y eficiencia en los chips de producción nacional.
Las inversiones conjuntas superan los 28 mil millones de dólares entre 2025 y 2026. Recursos financia la modernización de plantas y la investigación independiente.
El sector chino de semiconductores va ganando progresivamente autonomía. La estrategia reduce las vulnerabilidades externas y apoya la expansión continua.
Los fabricantes locales llenan los vacíos dejados por la priorización global de la IA. La dinámica redefine el equilibrio en la oferta global de recuerdos en los próximos años.
Escenario actual de oferta global
La producción mundial de HBM seguirá vendida durante los próximos meses. Hyperscalers y los proveedores de la nube garantizan lotes prioritarios de grandes proveedores.
Esta concentración limita las opciones para otros segmentos. Montadoras de productos electrónicos se enfrentan a plazos prolongados y costes elevados.
En China, el enfoque en DRAM y NAND convencionales crea disponibilidad alternativa. Las ubicaciones Produtores satisfacen la demanda reprimida sin los mismos cuellos de botella.
Se espera que la situación persista a lo largo de 2026. Analistas seguirá la evolución de la capacidad china y sus efectos en el equilibrio global.

