
Falha no sistema Pix afeta transferências e gera instabilidade em aplicativos de diversos bancos no país

Clientes de diversas instituições financeiras do país enfrentaram dificuldades para realizar operações bancárias ao longo desta terça-feira. O sistema de pagamentos em tempo real apresentou falhas técnicas, impedindo a conclusão de envios de valores e a quitação de contas. O problema atingiu tanto pessoas físicas quanto contas jurídicas em diferentes regiões do território nacional.
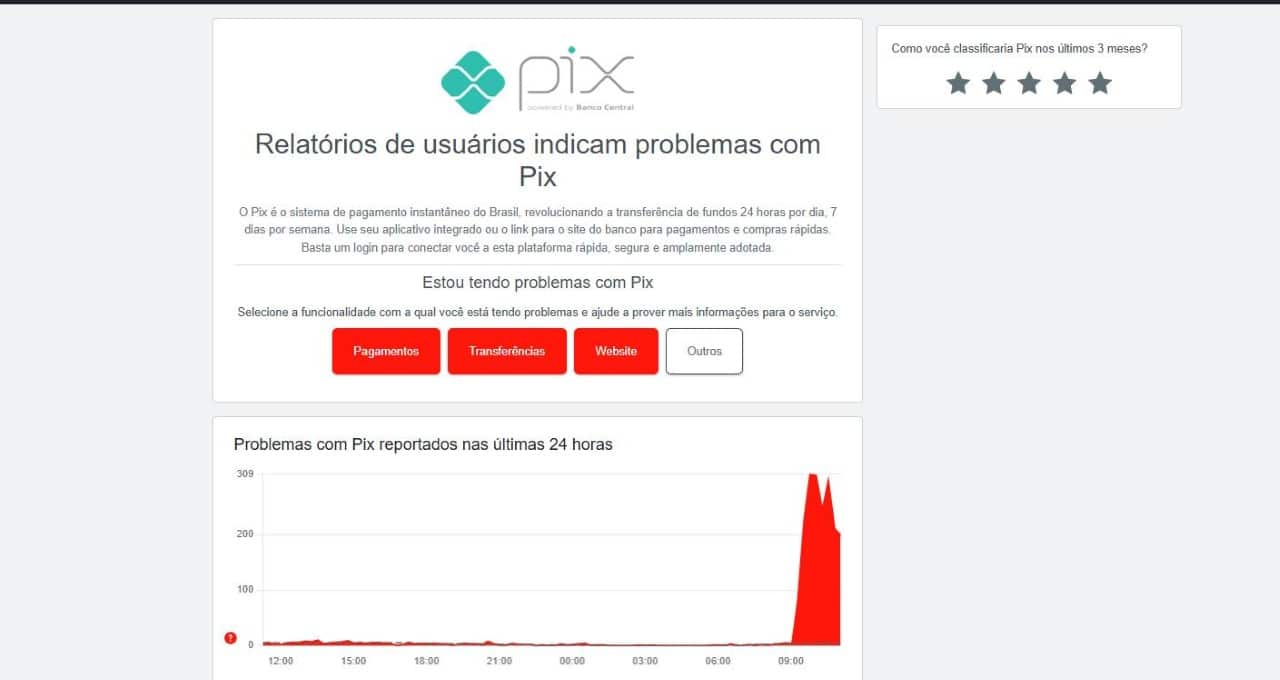
Plataformas independentes de monitoramento de serviços digitais registraram um pico agudo de notificações a partir do final da manhã. Os gráficos de calor desses serviços apontaram que as queixas se concentraram inicialmente nos grandes centros urbanos, espalhando-se rapidamente para outras localidades. O volume de relatos superou a média diária de ocorrências em questão de minutos.
Diante da impossibilidade de movimentar recursos de forma imediata, muitos correntistas precisaram recorrer a métodos tradicionais de transferência. As centrais de atendimento telefônico e os chats virtuais dos bancos registraram filas de espera acima do normal, com clientes buscando informações sobre o prazo para a normalização da ferramenta.
Principais falhas registradas pelos usuários nas plataformas digitais
Os dados compilados a partir das reclamações indicam que a maior parte das dificuldades, cerca de trinta e oito por cento, esteve relacionada diretamente à efetivação de pagamentos em estabelecimentos comerciais.
Outra parcela significativa de vinte e seis por cento dos usuários relatou que as transferências entre contas de titularidades diferentes não eram concluídas ou demoravam horas para serem processadas. Correntistas de instituições como Nubank, Itaú, Santander, Banco do Brasil e Caixa Econômica Federal figuraram entre os mais afetados pelos gargalos técnicos. A intermitência fez com que algumas pessoas conseguissem completar a operação após sucessivas tentativas, enquanto outras recebiam mensagens de erro contínuas.
A experiência nos terminais móveis variou conforme a interface de cada banco, mas apresentou padrões de interrupção semelhantes. Muitos consumidores relataram que o valor saía da conta de origem, mas não constava no extrato do recebedor, gerando incertezas sobre a liquidação da dívida. O mapeamento das falhas demonstrou que o problema não estava restrito a um único servidor privado, mas sim na comunicação com a base central de dados. Entre os erros mais comuns visualizados nas telas dos smartphones, destacam-se as seguintes ocorrências:
– Mensagem de tempo limite de conexão excedido ao tentar ler um código de barras bidimensional.
– Falha na autenticação da chave de endereçamento no momento de confirmar os dados do recebedor.
– Tela de carregamento infinito após a digitação da senha de segurança.
– Estorno automático do valor para a conta de origem minutos após a tentativa de envio.
Dinâmica de funcionamento da infraestrutura central
A arquitetura tecnológica que sustenta essas transações é gerenciada diretamente pela autoridade monetária nacional, operando de forma ininterrupta todos os dias da semana. O ecossistema funciona como um grande nó centralizador, recebendo e validando as ordens de repasse emitidas pelos aplicativos comerciais. Quando essa infraestrutura primária passa por oscilações, o efeito cascata atinge todas as empresas conectadas à rede.
As instituições financeiras, cooperativas de crédito e carteiras digitais atuam como participantes diretos ou indiretos desse ambiente. Elas dependem de interfaces de programação de aplicações estáveis para que a comunicação ocorra em milissegundos. Qualquer atraso na resposta do servidor central obriga os aplicativos a suspenderem a operação para evitar duplicidade de envios.
Reflexos diretos no comércio varejista e prestação de serviços
O setor varejista sentiu o impacto imediato da inoperância do sistema durante o horário comercial. Lojistas que utilizam a ferramenta como principal método de recebimento relataram a formação de filas nos caixas e a desistência de compras por parte de consumidores que não portavam cartões físicos ou dinheiro em espécie. A agilidade no momento do pagamento, que é o principal atrativo da tecnologia, foi temporariamente perdida.
Prestadores de serviços autônomos e motoristas de aplicativos também precisaram adaptar suas rotinas de cobrança. Sem a confirmação visual do crédito em conta, muitos profissionais optaram por suspender temporariamente as atividades ou exigir o pagamento antecipado por outros meios. A situação evidenciou a forte dependência do mercado atual em relação à liquidez instantânea.
Alternativas financeiras adotadas durante o período de inoperância
Para contornar a impossibilidade de envio imediato de valores, uma parcela considerável de usuários resgatou a utilização da Transferência Eletrônica Disponível. Embora sujeita a restrições de horário e, em alguns casos, a tarifas bancárias, essa modalidade garantiu que pagamentos urgentes fossem liquidados no mesmo dia útil. O uso de cartões de crédito e débito também registrou um aumento pontual nas maquininhas físicas.
Em situações onde o recebedor exigia dinheiro em espécie, clientes precisaram se deslocar até terminais de autoatendimento para realizar saques. Essa movimentação gerou um fluxo atípico em agências bancárias e caixas da rede interligada durante o período da tarde. A necessidade de manusear cédulas contrariou a tendência de digitalização financeira observada nos últimos anos.
Para obrigações financeiras sem urgência imediata, a solução encontrada foi o agendamento da operação para o dia seguinte ou para o período noturno. Os aplicativos bancários permitiram que as ordens ficassem salvas no sistema interno da instituição, aguardando a estabilização da comunicação com a base central para efetuar o disparo automático dos recursos.
Protocolos de contingência acionados pelas instituições bancárias
Diante do volume crescente de reclamações, os departamentos de tecnologia dos bancos ativaram protocolos de contingência para mitigar os danos aos correntistas. Mensagens de alerta foram inseridas nas telas iniciais dos aplicativos, informando sobre a instabilidade temporária e orientando os clientes a aguardarem antes de realizar novas tentativas. Essa medida visou reduzir a sobrecarga nos servidores já congestionados.
As equipes de suporte técnico orientaram expressamente que os usuários não repetissem a mesma transação diversas vezes em caso de erro. A repetição contínua de comandos durante uma falha de comunicação pode resultar em múltiplos débitos na conta de origem assim que o sistema volta a processar a fila de requisições. O estorno de operações duplicadas demanda um esforço operacional complexo para as instituições.
Nos bastidores, engenheiros de software e especialistas em redes mantiveram contato direto com a central de monitoramento da autoridade monetária. O objetivo era identificar a raiz do gargalo, seja ele causado por uma atualização sistêmica mal-sucedida, falha em equipamentos físicos de roteamento ou volume de acessos superior à capacidade de processamento contratada.
A partir do final da tarde, os relatórios internos começaram a apontar uma diminuição na taxa de rejeição dos pacotes de dados. Os bancos iniciaram o processamento gradual das transações que estavam retidas em fila de espera, priorizando as ordens cronológicas mais antigas. A comunicação com os clientes passou a focar na confirmação dos envios pendentes.
Monitoramento de estabilidade e volume de transações diárias
O acompanhamento da saúde de sistemas financeiros de grande porte é realizado por meio de ferramentas automatizadas que medem o tempo de resposta das requisições em frações de segundo. Plataformas públicas de monitoramento colaborativo complementam essa visão técnica ao agregar os relatos espontâneos dos consumidores. Quando a curva de reclamações cruza a linha de base histórica de um dia comum, os algoritmos disparam alertas de criticidade máxima para as equipes de plantão, indicando que a falha ultrapassou a barreira da infraestrutura e atingiu a experiência do usuário final de forma severa.
A magnitude de qualquer interrupção nesse serviço é amplificada pelo gigantesco volume de operações processadas diariamente no país. A ferramenta consolidou-se como o principal motor da economia digital brasileira, movimentando bilhões de reais a cada ciclo de vinte e quatro horas. Em um cenário de altíssima volumetria, uma instabilidade que dure apenas trinta minutos é suficiente para reter milhões de transações, afetando desde a compra de um simples café até o fechamento de grandes contratos comerciais que dependem de liquidação imediata.
Evolução tecnológica do sistema de pagamentos brasileiro
Desde a sua implementação oficial, a infraestrutura de transferências instantâneas passou por diversas atualizações para suportar o crescimento exponencial de sua base de usuários e a inclusão de novas funcionalidades operacionais. A arquitetura original foi desenhada para oferecer alta disponibilidade e redundância, minimizando os riscos de apagões totais. No entanto, a complexidade de manter milhares de instituições financeiras sincronizadas em tempo real exige manutenções constantes nos bancos de dados e nos protocolos de criptografia. Episódios de lentidão, embora indesejados, fazem parte do ciclo de vida de sistemas distribuídos de escala nacional. A autoridade monetária realiza testes de estresse periódicos para garantir que os servidores consigam lidar com picos sazonais de demanda, como datas comemorativas e dias de pagamento de salários. A resiliência da plataforma é testada diariamente, e cada incidente técnico serve como base de dados para o aprimoramento dos códigos-fonte e a expansão da capacidade de processamento dos data centers governamentais e privados.
Restabelecimento integral das operações financeiras
No início da noite, os indicadores de estabilidade retornaram aos patamares normais de operação, e o fluxo de transferências foi completamente normalizado. As instituições financeiras confirmaram que as filas de processamento foram zeradas e que os aplicativos voltaram a responder aos comandos de forma instantânea, encerrando o período de instabilidade sem registros de perdas financeiras definitivas para os correntistas.


