

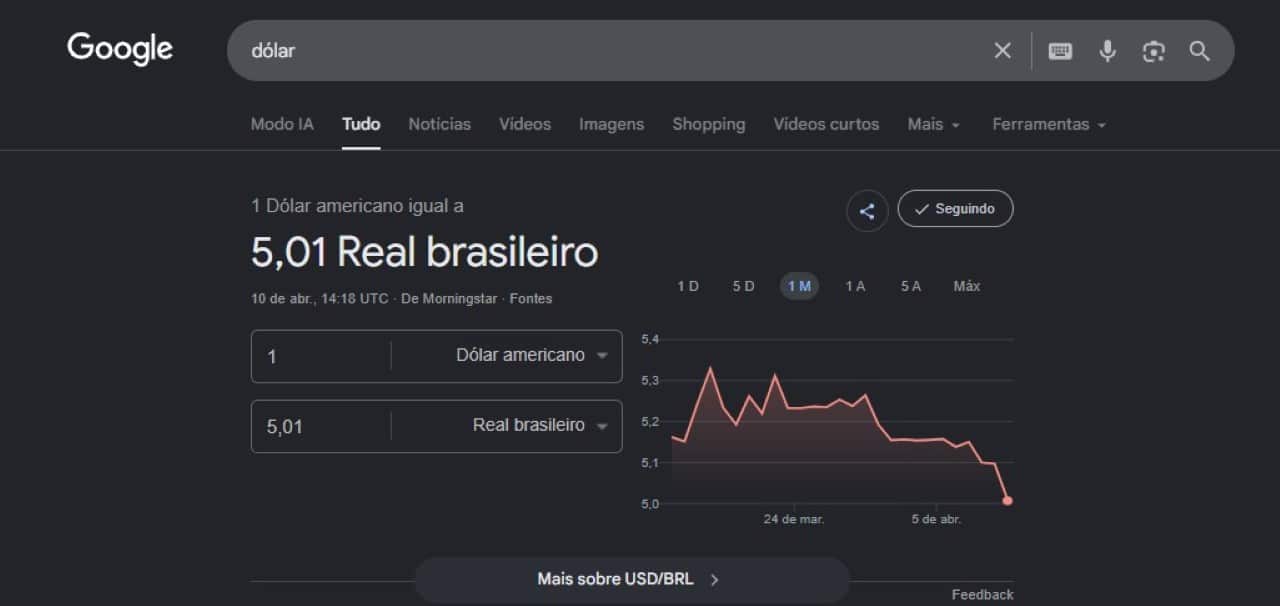
世界のトレーディングデスクを襲ったリスク選好の広範な動きを反映して、米国通貨は取引開始から最初の数時間で自国通貨に対して大幅な下落を記録した。北米資産は0.89%下落し、売却価格は5.0175レアルとなったが、この水準は為替レートを金融機関にとって重要な心理的支えに近づける水準だ。この動きは、投資家が従来の安全な場所以外での収益性を求める資産価格改定の時期に発生します。
最近の下落は、資産が0.80%下落し、R$5.0626で取引を終えた前回のセッションですでに観察されていた下落傾向を継続している。この終値水準は、過去の期間で4月以来記録された最低水準であり、現地通貨に対する強い買い力を証明している。外部シナリオにおける不確実性の払拭が、国際投資ファンドによる資源の再配分の主な推進力となっている。
方向性の変動が激しいこの時期に、2 つの主要なベクトルが交渉のペースを決定します。対外的には、中東における外交交渉により、市場運営者が求めるリスクプレミアムが軽減される。内部的には、上記の推定消費者物価データの発表により将来の金利曲線が変化し、国内債券に焦点を当てた外資誘致にとって非常に有利な環境が生まれます。
中東外交の進展で世界的な緊張が緩和
ワシントン政府とテヘラン政府の間で停戦を確立するための交渉により、世界中の証券取引所や外国為替市場にかなりの楽観的な見方が注入された。最近の摩擦に対する平和的解決の可能性により、システミックリスクの認識は大幅に減少します。以前は米国通貨の流動性からの保護を求めていたトレーダーらは現在、その守りのポジションを解消しつつある。
地政学的緊張の緩和は、大手資産運用会社のポートフォリオ配分に直ちに波及効果をもたらします。大規模な武力紛争の恐怖が消えると、投機資金は急速に新興国に移動する。これらの市場はより魅力的な収益率を提供し、より安定した国際環境においてリスクをとることが正当化されます。
パキスタン領土で予定されている外交代表間の予備会談は、二国間関係正常化に向けた具体的な一歩とみられている。国際社会は、何らかの正式な進展があれば、保護資産の評価切り下げという現在の傾向を強化する可能性があることを承知しており、それぞれの動向を細心の注意を払って見守っています。この場合、外交は金融ムードの主な調整役として機能する。
リスク回避の減少により、発展途上国の資産は牽引力を増し、取引量が増加します。途切れることのない商業の流れを確保するには、エネルギー生産地域の政治的安定が不可欠です。この一時的な平穏のシナリオにより、各国のマクロ経済のファンダメンタルズが再び店頭市場におけるそれぞれの通貨の価値を決定することになります。
DXY指数のパフォーマンスと新興国通貨への影響
先進国の6通貨で構成されるバスケットに対する米国通貨の強さを測る温度計であるDXY指数の動きは、世界舞台における現在の資産の弱さを完璧に示している。 100ポイントのテクニカルラインを突破して下に留まることで、この指標は売り圧力が単独の出来事ではなく広範囲に広がっているという明確なシグナルを送ります。この牽引力の喪失は、世界最大の経済大国における金融引き締めサイクルがピークに達し、北米ソブリン債に資源を保管しておく魅力が低下している可能性があるという考えを反映している。この指数の継続的な下落は、取引アルゴリズムの自動的なトリガーとして機能し、よりリスクが高く、より利回りの高い通貨で買い注文を実行し始めます。
DXY によって捉えられた下落はすぐにラテンアメリカの通貨為替テーブルに反映され、現地通貨だけでなく流動性の高い地域ペアにも利益をもたらします。例えば、メキシコペソとチリペソは、世界的なストレスが低い環境で収入を求めるという同じ論理に動かされて、値上がり傾向をたどります。市場アナリストらは、世界指数が世紀の節目を下回る限り、為替レートには更なる調整の余地が残されていると指摘している。現在の動向は、資本の流れが国際的なリスクセンチメントと高度に相関しており、新興国の国内政治や財政のノイズと重なることが多いことを証明している。
インフレ圧力によりSelic金利引き下げ予測が変化
国内環境では、ブラジル地理統計研究所による広範な全国消費者物価指数の発表により、金利曲線の価格設定に新しい要素がもたらされました。この指標は3月に0.88%の上昇を記録し、0.77%の上昇を示す金融市場予測の中央値を容易に上回りました。この予測からの逸脱により、手術台に警告が発せられました。
過去 12 か月の累積を分析すると、物価指数は 4.14% の水準に達し、エコノミストや分析機関が策定した 4.00% という予測からは遠ざかりました。特にサービス部門や基礎的消費財におけるインフレの回復力は、通貨の購買力の喪失との戦いには依然として金融当局の注意が必要であることを示している。このデータにより、リスク スプレッドシートの即時の見直しが必要になりました。
このインフレサプライズの直接の結果として、短期および中期の銀行間預金契約の金利が急激に上昇しました。市場は次回の審議会で金融政策委員会がより保守的な姿勢を示すことを織り込み始めた。現在、大方の予想は基準金利のわずか25ベーシスポイントの限界引き下げを指しているが、生産活動を刺激するために50ベーシスポイントというより積極的な引き下げに賭けていた人々は不満を抱いている。
金利差が外国資本の流れを国内に引き寄せる
海外で実施されている金利とは対照的に、国内市場で制限的な金融政策を維持すると、金利差として知られる現象が生じます。全国の基本金利が年 14.75% に設定されており、北米の金利は 3.50% ~ 3.75% の範囲で変動するため、仲裁業務の利益率は非常に魅力的になります。世界的なファンドマネージャーは、先進国経済から低コストの資金を調達し、地方国債に投資します。
この継続的なドルの流れが国家金融システムに流入することで外貨の供給が増加し、その価格が有機的に押し下げられます。債券によってもたらされる収益性は強力な磁石として機能し、起こり得る政治的混乱に直面しても現地通貨の価値が維持されることを保証します。この金利差が依然として大きい限り、構造的な傾向は為替レートの上昇に有利です。
為替の流動性を保証するための金融当局の措置
突然の混乱を避け、デリバティブ市場の円滑な機能を確保するために、金融当局は伝統的な通貨スワップオークションを通じて外科的介入を実施しています。最近の作戦では、予定された有効期限を5月初旬に繰り越すことだけを目的として、5万件の契約が提供された。この戦略は、価格の下限や上限を決定することを目的とするものではなく、金融機関がポジションを調整するために必要な流動性を提供することを目的としています。
ローリングスワップ契約は、スポット市場での突然のドル需要が価格形成の歪みを引き起こすのを防ぐため、不可欠な安定化ツールです。先物市場で為替レート保護を提供することで、規制機関はボラティリティを緩和し、経済主体に安全を提供します。これらの行動が予測可能であるため、輸出入企業は商業事業をより明確に計画し、ヘッジコストを削減することができます。
石油の動態と海上貿易ルートへの影響
中東の地政学は、国際市場での石油バレルの価格設定を通じて実体経済に直接波及する経路を持っています。アラビア半島とイラン海岸を隔てる狭い水路であるホルムズ海峡は、世界中で消費される原油の膨大な部分を通過する役割を担っている。このデリケートな海域での封鎖や航行制限の脅威があれば、供給に即座にショックが生じ、運送費や海上保険料が上昇します。和平交渉が進むにつれて、エネルギーのボトルネックの懸念は弱まり、一次産品価格の大幅な緩和が促進されます。デリバティブの輸入に依存している新興国や、輸送コストにインフレ目標を連動させている新興国にとって、石油の安定化は重要なインフレ抑制要因となる。石油タンカーが軍の厳重な護衛なしで海峡を横断できるという保証は、金利上昇サイクルを中断する余地を獲得しつつある世界の中央銀行に対する圧力を軽減し、安全資産としての米国通貨への需要をさらに弱め、国際貿易の流れを促進する。
先物市場の動きと投資家の期待
これらすべてのマクロ経済変数の反映は、証券取引環境、特にデリバティブ契約において正確に把握されます。現時点で最も流動性が高い5月期限のドル先物は0.93%急落し、5.0350レアルで取引された。この将来の価格設定は、金融市場の主要プレーヤーが、高い国内金利と一時的に平静化した外部環境という有利な組み合わせに支えられて、短期的には現地通貨の上昇が続くことに賭けていることを示している。





