
Governo federal estabelece descontos de 90% para inadimplentes e autoriza saques inéditos do FGTS


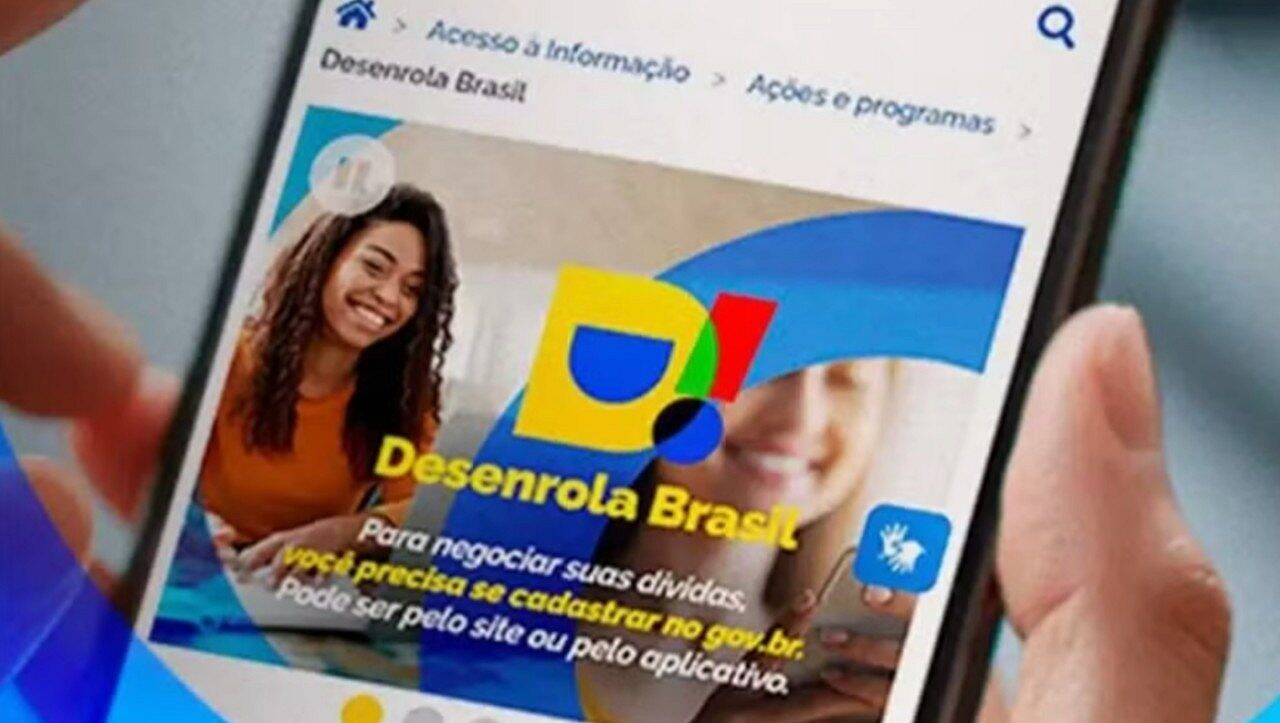
O governo federal iniciou a operação de um novo programa focado na renegociação de passivos financeiros de pessoas físicas. A medida estabelece cortes que atingem a marca de 90% do valor total devido pelos cidadãos. O público-alvo engloba núcleos familiares com rendimentos mensais limitados a R$ 8.105. A iniciativa também fixa uma taxa de juros máxima de 1,99% ao mês para os acordos firmados. As instituições financeiras já começaram a preparar os sistemas de atendimento.
A estratégia governamental busca entregar um alívio rápido para o orçamento doméstico da população. Especialistas do setor econômico observam a ação com cautela. O benefício imediato resolve a pressão de curto prazo nas contas das famílias. No entanto, a ausência de políticas focadas na raiz do problema gera preocupações sobre a sustentabilidade financeira dos lares. Analistas indicam que o cenário atual pode resultar em um retorno rápido aos altos índices de inadimplência.
Impacto direto no orçamento doméstico
A redução drástica nos valores cobrados representa a principal vantagem percebida pelos participantes do programa. Cidadãos presos em cobranças abusivas encontram uma via de escape. Algumas modalidades de crédito no mercado nacional aplicam taxas superiores a 400% ao ano. O teto de 1,99% mensal imposto pela nova regra altera essa dinâmica de forma profunda. O espaço aberto na renda mensal permite que as famílias redirecionem o dinheiro para despesas essenciais de alimentação e moradia.
O escopo da medida abrange também os estudantes com pendências no Fundo de Financiamento Estudantil. Os alunos com parcelas atrasadas há mais de noventa dias recebem condições especiais de quitação. O abatimento para esse grupo específico atinge o patamar de 99% do saldo devedor. A inclusão dos universitários tenta resolver um gargalo histórico na formação de jovens profissionais. O mercado de trabalho exige qualificação, mas a restrição de crédito impedia o desenvolvimento financeiro desses indivíduos.
Regras de operação e controle de apostas
O formato atual do programa introduz mecanismos inéditos de controle financeiro e garantias de pagamento. A estrutura de renegociação exige contrapartidas comportamentais dos participantes. O objetivo central consiste em evitar a reincidência rápida no cadastro de maus pagadores. As diretrizes estabelecem limites claros para a utilização de recursos de proteção do trabalhador.
- Liberação de até 20% do saldo disponível no Fundo de Garantia do Tempo de Serviço para abatimento das pendências.
- Suspensão obrigatória do Cadastro de Pessoa Física em sites de apostas virtuais pelo período de doze meses.
- Aplicação de descontos variáveis entre 30% e 90% baseados no tempo de atraso da dívida original.
- Garantia de taxas de juros reduzidas como pilar central para a viabilidade do pagamento a longo prazo.
A restrição imposta aos sites de apostas online ataca uma das fontes recentes de descontrole financeiro no país. O crescimento exponencial das plataformas digitais de jogos impactou diretamente a renda das classes mais baixas. A vinculação do acordo de renegociação ao bloqueio nessas plataformas funciona como uma trava de segurança. O governo tenta frear o direcionamento de recursos essenciais para atividades de alto risco.
Desafios estruturais e taxa básica de juros
O diagnóstico dos economistas aponta para uma falha na abordagem de longo prazo da iniciativa federal. O programa atua sobre o sintoma da crise financeira, mas ignora as causas fundamentais do problema. A ausência de um projeto amplo de educação financeira nas escolas mantém a população vulnerável. O desconhecimento sobre o funcionamento dos juros compostos facilita a contratação de empréstimos desvantajosos. A complexidade do sistema bancário confunde o consumidor médio durante a assinatura de contratos.
O ambiente macroeconômico do Brasil atua como um obstáculo severo para a manutenção da saúde financeira das famílias. A taxa Selic posicionada em 14,50% ao ano encarece todas as linhas de crédito disponíveis no mercado. O país registra atualmente a segunda maior taxa de juros reais do planeta. O histórico recente reforça o pessimismo dos especialistas do setor. A versão anterior do programa, executada entre meados de 2023 e 2024, resultou em um alívio passageiro. Os gráficos de endividamento voltaram a registrar altas consecutivas logo após o encerramento daquela fase.
Reflexos nas contas públicas e no setor habitacional
A engenharia financeira desenhada pelo Ministério da Fazenda envolve a utilização de recursos esquecidos no sistema bancário. O montante estimado entre R$ 5 bilhões e R$ 8 bilhões servirá como fundo garantidor das operações. Essa movimentação de capital gera impactos diretos na contabilidade do governo federal. O aumento das despesas públicas pressiona os índices de inflação. O Banco Central reage a essa pressão mantendo a taxa básica de juros em patamares elevados. Esse ciclo anula parte dos benefícios entregues à população.
A autorização para o saque parcial do Fundo de Garantia do Tempo de Serviço desperta alertas no setor de construção civil. O fundo atua como a principal fonte de financiamento para projetos de habitação popular no território nacional. A retirada expressiva de recursos das contas vinculadas reduz a capacidade de investimento do programa Minha Casa Minha Vida. A construção de novas moradias para a população de baixa renda depende diretamente da solidez desse caixa. O esvaziamento do fundo compromete o planejamento de longo prazo do setor imobiliário.
Risco moral e proteção do trabalhador
A flexibilização das regras do fundo de garantia expõe os profissionais a novos riscos no mercado de trabalho. O saldo retido funciona como a principal rede de proteção financeira em casos de demissão sem justa causa. A utilização desse dinheiro para cobrir despesas passadas elimina o colchão de liquidez do trabalhador. Uma eventual perda de emprego logo após a renegociação deixa a família sem recursos para a subsistência básica. A troca de uma dívida cara por uma vulnerabilidade trabalhista exige cautela extrema dos participantes.
O mercado financeiro debate intensamente o conceito de risco moral atrelado a essas iniciativas de perdão de dívidas. A repetição frequente de programas de renegociação com amplos descontos altera o comportamento do consumidor. A expectativa de um novo socorro governamental desestimula o pagamento em dia das obrigações financeiras. O custo operacional dessas medidas acaba distribuído por toda a sociedade através do aumento geral das taxas de juros. Os consumidores que mantêm suas contas rigorosamente em dia acabam financiando indiretamente o alívio concedido aos inadimplentes. A medida provisória já possui validade legal e os bancos iniciaram o processo de triagem dos interessados através de plataformas digitais oficiais.




