Estudo avslørte at luksusbilmerker henter ut betydelig høyere fortjenestemarginer enn volumprodusenter i globale operasjoner. Analysen avslører en klar divisjon i sektoren: mens premiumselskaper konsentrerer høy fortjeneste per solgt enhet, møter masseprodusenter økende kostnads- og konkurransepress.
Abismo finans på tvers av segmenter
Luksusbilprodusenter tjener betydelig høyere for hver solgte bil sammenlignet med konkurrentene på massemarkedet. Esse-differensial reflekterer ulike forretningsstrategier: eksklusivitet, merkevaredifferensiering og premiumpriser kontra volum og operasjonell effektivitet. Forskningen undersøkte dusinvis av globale merkevarer og viste at markedssegmentering har skapt to helt forskjellige finansielle universer i sektoren.
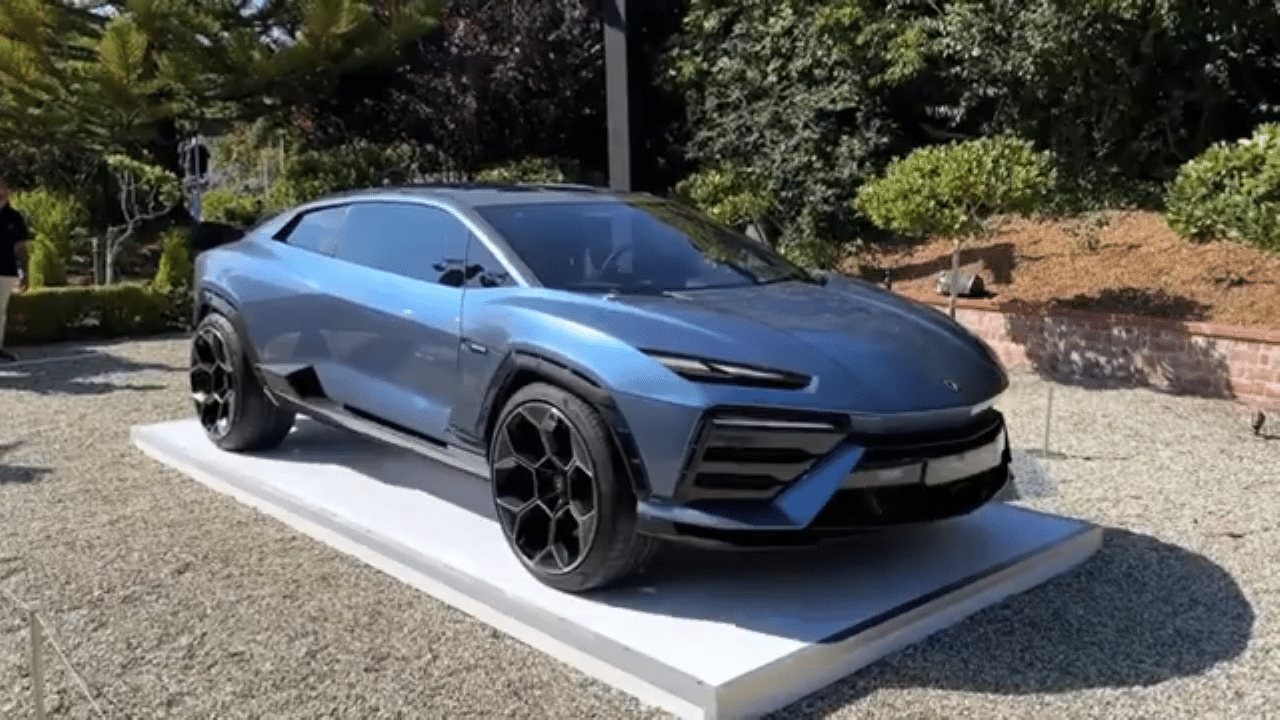
Marcas som Ferrari, Lamborghini, Rolls-Royce og Bentley drar fordel av begrenset etterspørsel og høye priser for å generere ekstraordinære inntekter per enhet. Europeisk og asiatisk luksus Fabricantes konsoliderer også fremtredende posisjoner i denne rangeringen. Eksklusivitet fungerer som et skjold mot svingninger i etterspørselen og aggressiv priskonkurranse, og åpner for marginer som volumprodusenter aldri vil oppnå.
Desafios av storskala produksjon
Produtoras av biler rettet mot massemarkedet står overfor omvendt dynamikk. Competição hard for markedsandeler legger press på prisene, reduserer enhetsmarginen. Custos av råvarer, lønn, logistikk og overholdelse av regelverk bruker en økende andel av inntektene. Economias av skala, selv om det er betydelig, oppveier ikke priskompresjonen fullt ut.
Kinesiske, indiske og fremvoksende markeder Fabricantes produserer høye volumer med lave marginer. Tradisjonelle japanske Fabricantes møter også lignende press, selv om premiummerker som Lexus opprettholder bedre prisposisjonering. Overlevelsesstrategien i volumsegmentet innebærer ekstrem effektivitet og innovasjon i produksjonsprosesser.
Tendências i sektorrekonfigurasjon
Transição for elektriske kjøretøy påfører betydelige ekstrakostnader på utvikling, batterier og produksjonsinfrastruktur. Essa teknologisk endring bekrefter forskjellen mellom segmenter: luksusmerker investerer i premium EV, forsterker høy margin; Volumprodusenter står overfor et dilemma mellom økende kostnader og etterspørselsbegrensede priser.
Consolidação corporate fortsetter som strategisk respons. Grandes konglomerater søker porteføljer balansert mellom volum og margin:
- Stellantis opprettholder massemerker (Peugeot, Fiat) og premium (Alfa Romeo, Lancia) i samme struktur
- Volkswagen Group kontrollerer fra Volkswagen til Bugatti, optimaliserer inntekter gjennom diversifisert økosystem
- BMW Group, Daimler og Audi bruker delt plattformarkitektur for å redusere utviklingskostnadene
- Porsche, McLaren og Lamborghini opererer som eksklusive spesialistavdelinger
- Fabricantes Kinesiske selskaper som BYD begynner å utforske premiumsegmenter for å øke driftsmarginen
Sustentabilidade økonomisk endring
Investimentos Økende autonom teknologi, tilkoblingsmuligheter og sikkerhetssystemer øker kostnadene for hele industrien. Fabricantes-premien omfordeler disse utgiftene gjennom prissetting, og beskytter marginer. Volume Produtoras søker innovasjon innen modulære plattformer for å dele kostnader på tvers av ulike modeller og markeder.
Miljømessige Regulação påvirker også hvert segment forskjellig. Multas for gjennomsnittlige utslipp og straffer for å ikke oppfylle elektrifiseringsmålene påvirker hovedsakelig masseprodusenter. Luksus Marcas, med mindre flåter og premium elektriske modeller, omgår regulatorisk trykk med større fleksibilitet.
Kort og mellomlang sikt Perspectiva
Nye Mercados gir muligheter for marginrekalibrering. Crescimento av middelklasse i Brasil, Índia og Sudeste Asiático skaper plass til mellomsegmenter: ikke akkurat premium, men med større mulighet for å tilføre verdi enn rent volum. Alguns-produsenter omplasserer porteføljer for å fange denne plassen.
Indústria for ettermarked og tjenester diversifiserer også etter segmentering. Luksus Fabricantes trekker ut ekstra marginer gjennom dyre originaldeler, spesialiserte tjenester og lojalitetsprogrammer. Volum Produtoras konkurrerer intenst innen tjenester, noe som reduserer komplementære inntekter.
Langsiktig Perspectiva legger spesielt press på volumprodusenter: Ettersom elektrifiseringskostnadene faller med global produksjonsskala, har driftsmarginen en tendens til å ta seg opp igjen. Contudo, som reduserer kompleksiteten i elektriske drivlinjer, truer også merkedifferensiering, og kan potensielt presse prisene ytterligere i konkurransedyktige segmenter.