2年間の縮小を経て、西側自動車メーカーは戦略を再構築して2026年の北京モーターショーに復帰する。中心的な変化は、中国のサプライヤーやメーカーとの深いパートナーシップと、地元市場向けの特定の製品の開発で構成されています。ヒュンダイ、フォルクスワーゲン、ビュイック、マツダ、プジョー、シトロエンは、中国のナショナルブランドに奪われた市場シェアの回復を目指し、この新しいアプローチを反映したモデルを発表した。
ヒュンダイとフォルクスワーゲンが新たなコンセプトでカムバックをリード
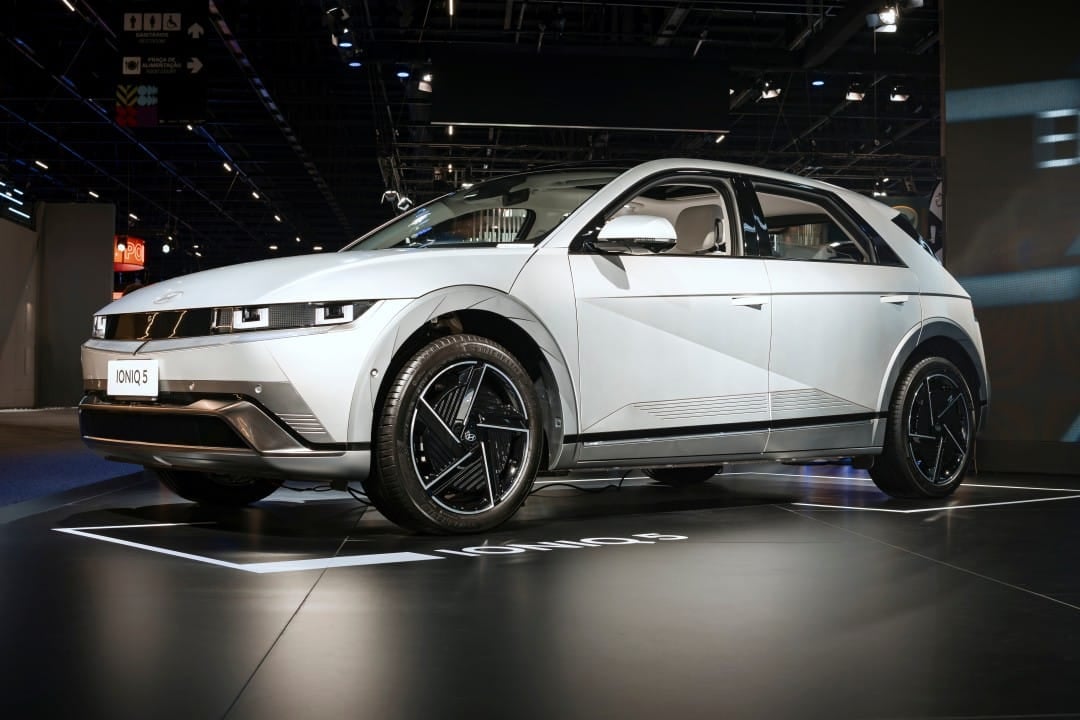
ヒュンダイ Ioniq V はその変革を体現しています。北京汽車集団(BAIC)と提携して開発されたこの車両には、自動運転の中国リーダーの1つであるMomentaが提供するインフォテインメントシステムとADAS(先進運転支援システム)技術が統合されている。革新的なデザインと仕様は、中国の消費者の好みを注意深く反映しています。ヒュンダイは、2030年までに中国での年間販売台数を50万台に達するという野心的な目標を設定している。
フォルクスワーゲンは、開発の進んだ段階で幅広いモデルとプロトタイプを発表しました。 IDモデル。オーラ、T6、アイダホ州。 ERA 9XとID。 UNYX 08 は Xpeng および SAIC と共同開発され、現地合弁会社によって製造されました。この戦略は「チャイナ・スピード」と呼ばれ、開発の加速と現地パートナーシップへの依存度の向上への取り組みを反映している。
他のメーカーもローカライゼーションの傾向に従う
ビュイックは、GL8 Encasa のリニューアル版を携えて復帰し、長距離ハイブリッド (EREV) バージョンと完全電気バージョンで利用可能な Electra E7 を発売しました。マツダは、純粋な電気バージョンを備えたEZ-60クロスオーバーを発表しました。プジョーとシトロエンは、現在中国市場で販売されているあまり魅力的ではないモデルとは対照的に、洗練されたプロトタイプへの取り組みを再確認した。
この変化は 2024 年と比べて顕著です。この年、西側ブランドの車両は古いデザイン、魅力のないインテリア、基本的なインフォテインメント システムを備えていると言われていました。価格が国内の競合他社よりも大幅に高かったため、競争シナリオは悪化しました。
現地パートナーシップによる成功の歴史
最近の例は、協力戦略の実行可能性を証明しています。
- 起亜EV5:中国市場向けに開発、2023年から2024年にかけて売上が50%増加
- 日産 N7 および NX8: 東風プラットフォームをベースにした電気セダンおよびクロスオーバーで、予約注文も好調
- ビュイック GL8 エンカサとエレクトラ:中国で好評
- トヨタbZ3x:中国合弁会社のベストセラーSUV、初年度8万台
構造的な課題は依然として大きい
専門家らは、地元での提携は将来の成功を保証するものではないと警告する。 Sino Auto InsightsのTu Le氏は、中国のテクノロジー企業との提携が伝統的な自動車メーカーにとって「前進する唯一の方法」であると述べた。とはいえ、中国経済の低迷が続くと、製品を改善するだけでは不十分だ。
中国自動車市場の専門家マーク・アンドリュース氏は不利な要因を指摘する。中国経済は減速しており、消費者は新車購入意欲を低下させている。 BYDの王伝福最高経営責任者(CEO)は、2024年には合弁会社のシェアは3~5年でわずか10%に低下すると予想した。自動車市場の成長は停滞している。中国自動車メーカーの成長の多くは国内市場ではなく海外市場に由来している。
世界の自動車産業の視点
中国は総販売台数と電気自動車の両方で世界最大の自動車市場としての地位を固めつつある。そこから始まったトレンドは世界に広がっています。欧米のブランドは、中国市場を放棄しても構造的な問題は解決しないことを認識している。中国メーカーとの緊密な協力が不可欠になります。
「中国から中国へ」戦略はこの現実を反映している。企業は、機能を適応させて現地で設計および開発された製品を継続的に改善することで、国内市場で効果的な競争が可能になると信じています。このアプローチが成功すれば、この国におけるブランドの歴史的地位を部分的に回復することが可能になります。
中国における伝統的な自動車メーカーの成功は、この徹底したローカリゼーション戦略の一貫した実行にかかっています。 Kia の EV5 のようなモデルから得られる有望な数値は、パートナーシップが適切に機能し、製品が地元の期待に応えた場合に競争力が可能であることを示しています。