
Aprenda a calcular e emitir a Guia da Previdência Social para garantir os benefícios do INSS

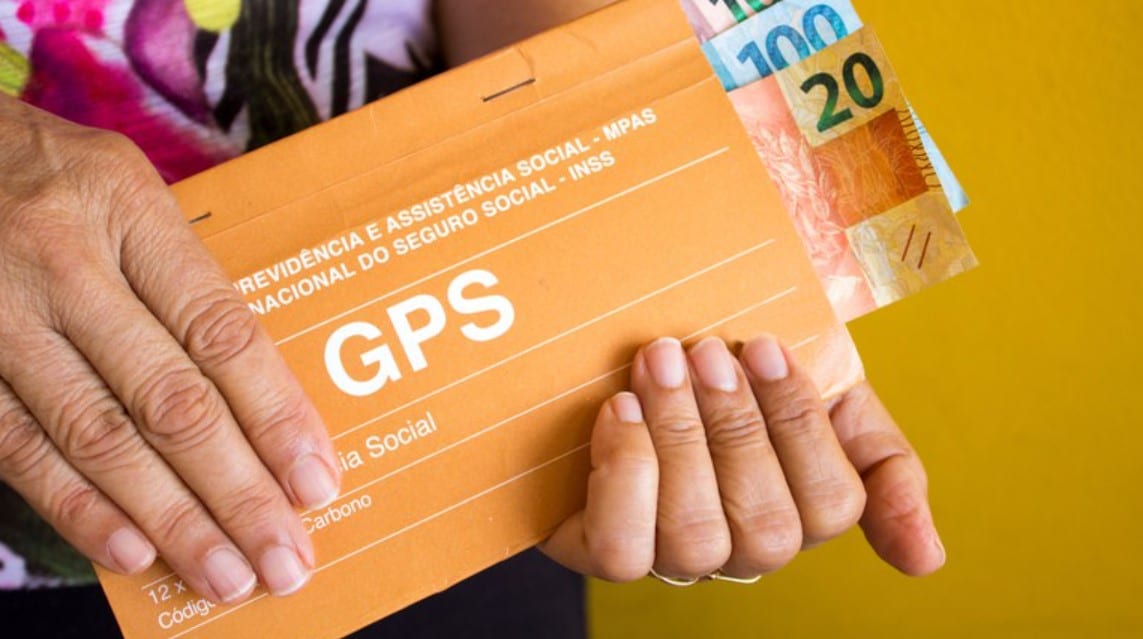
Trabalhadores autônomos, estudantes e donas de casa que desejam assegurar o acesso a benefícios como auxílio-doença, salário-maternidade e aposentadoria precisam assumir a responsabilidade sobre seus próprios recolhimentos. Diferente dos profissionais com carteira assinada, que têm o desconto retido direto na fonte pelo empregador, essas categorias dependem da emissão correta do documento oficial de arrecadação para manter a qualidade de segurado ativa junto ao governo federal.
O papel fundamental do documento na proteção do trabalhador independente
A ferramenta utilizada para oficializar esse repasse financeiro é conhecida popularmente pela sigla que nomeia o formulário de pagamento. Trata-se do instrumento legal que vincula o cidadão sem vínculo empregatício formal ao sistema previdenciário brasileiro. Embora a digitalização tenha facilitado o acesso a diversos serviços públicos nos últimos anos, a responsabilidade de preencher os dados corretamente e gerar o boleto mensal ou trimestral continua sendo inteiramente do próprio cidadão.

O público-alvo dessa obrigatoriedade inclui profissionais que atuam por conta própria prestando serviços para pessoas físicas, além daqueles que não exercem atividade remunerada, mas optam por contribuir voluntariamente. Empregadores de trabalhadores domésticos também utilizam o sistema para regularizar a situação de seus funcionários, assim como trabalhadores rurais que se enquadram em regimes específicos de produção familiar.
Dados obrigatórios para o preenchimento correto no sistema federal
Antes de iniciar o procedimento virtual, o cidadão precisa reunir uma série de informações pessoais e profissionais para evitar erros que possam invalidar o repasse financeiro. O sistema do Ministério da Fazenda exige precisão absoluta, pois qualquer divergência pode fazer com que o dinheiro pago não seja contabilizado no histórico do trabalhador, gerando dores de cabeça no momento de solicitar uma aposentadoria no futuro.
Para que o formulário seja gerado com sucesso, tenha em mãos os seguintes dados fundamentais:
- Número de Identificação do Trabalhador (NIT), que também pode ser o PIS ou PASEP, facilmente localizado na carteira de trabalho digital.
- Data exata em que ocorreu a primeira filiação ao sistema previdenciário, dividida entre antes ou depois de novembro de 1999.
- Categoria exata na qual o trabalhador se enquadra no momento atual.
- Mês de referência do pagamento e o respectivo código numérico que define o plano escolhido.
Dinâmica das alíquotas e a base de cálculo atualizada para o ano vigente
O montante financeiro que sairá do bolso do trabalhador não é um valor fixo e universal, mas sim um percentual aplicado sobre a renda declarada, respeitando os limites estabelecidos anualmente pelo governo. Em 2024, com o piso nacional fixado em R$ 1.412,00, os cálculos partem desse patamar mínimo e podem chegar até o teto máximo de R$ 7.786,02. A escolha da alíquota determina não apenas o valor da fatura, mas também os tipos de aposentadoria aos quais o indivíduo terá direito no futuro.
Aqueles que optam pelo plano simplificado recolhem 11% sobre o piso nacional, o que resulta em uma fatura de R$ 155,32, garantindo a aposentadoria por idade. Já o plano normal exige o repasse de 20%, permitindo que o cidadão escolha qualquer valor entre o mínimo e o teto para servir de base. Nesse cenário mais completo, uma contribuição sobre o teto máximo exigiria um desembolso mensal de R$ 1.557,20.
Existe ainda uma modalidade de inclusão social voltada exclusivamente para famílias de baixa renda inscritas em programas sociais do governo. Pessoas que se dedicam exclusivamente ao trabalho doméstico em suas próprias residências e possuem renda familiar de até dois salários mínimos podem recolher apenas 5% sobre o piso, o que equivale a R$ 70,60 mensais.
Caminho virtual para a emissão do boleto de arrecadação
A geração do documento abandonou os antigos carnês de papelaria na maioria dos casos e agora ocorre de forma totalmente online, através do Sistema de Acréscimos Legais, administrado pela Receita Federal. O portal foi desenhado para guiar o usuário etapa por etapa, realizando os cálculos matemáticos automaticamente, inclusive quando há incidência de juros por atraso.
Ao acessar a plataforma governamental, o primeiro passo exige a seleção do módulo correspondente à data de filiação do cidadão. Em seguida, o usuário deve informar sua categoria de atuação e digitar o número de identificação social. A tela seguinte apresentará os dados cadastrais, que devem ser conferidos minuciosamente antes de prosseguir para a inserção do mês de referência e do salário que servirá de base para o cálculo.
A etapa final consiste em selecionar o código numérico de pagamento adequado ao plano escolhido e definir a data em que o dinheiro sairá da conta bancária. Após confirmar todas as variáveis, a plataforma gera um arquivo digital com código de barras, que pode ser quitado em aplicativos bancários, casas lotéricas ou terminais de autoatendimento.
Prazos de vencimento e regras rígidas para a regularização de pendências
A pontualidade é um fator crítico para a manutenção da cobertura previdenciária. A regra geral estabelece que a fatura mensal deve ser quitada até o dia 15 do mês subsequente ao período trabalhado. Caso o cidadão opte pela modalidade de recolhimento trimestral, o vencimento ocorre no dia 15 do mês que sucede o fim do trimestre civil. A exceção fica por conta dos empregadores domésticos, que possuem um prazo mais apertado, devendo repassar os valores até o dia 7 de cada mês.
Quando ocorrem imprevistos e o pagamento atrasa, as regras de regularização variam drasticamente dependendo do perfil do cidadão. Estudantes e donas de casa, classificados como facultativos, possuem uma janela muito curta: só podem quitar boletos vencidos se o atraso não ultrapassar seis meses. Passado esse período, o tempo perdido não pode mais ser recuperado para fins de contagem de aposentadoria.
Por outro lado, profissionais autônomos possuem maior flexibilidade e podem regularizar pendências a qualquer momento. Contudo, se o buraco no histórico for superior a cinco anos, o governo exige a apresentação de provas documentais consistentes que atestem o efetivo exercício da atividade remunerada durante aquele período, além de aplicar multas pesadas e juros capitalizados que encarecem significativamente a dívida.
Estratégia de complementação financeira para microempreendedores
Um cenário particular envolve os donos de pequenos negócios formalizados. O imposto mensal pago por essa categoria já embute uma contribuição de 5% destinada à previdência, assegurando benefícios básicos e aposentadoria atrelada ao piso nacional. No entanto, muitos empresários desejam garantir um benefício futuro mais robusto, proporcional aos seus ganhos reais e que permita a aposentadoria por tempo de contribuição.
Para atingir esse objetivo, a legislação permite um recolhimento complementar de 15%, somando-se aos 5% originais para alcançar a alíquota cheia do plano normal. Como o sistema digital federal ainda apresenta limitações para gerar essa fatura específica automaticamente, o empresário precisa recorrer ao preenchimento manual do tradicional carnê laranja, utilizando um código numérico exclusivo para essa finalidade, garantindo assim um futuro financeiro mais confortável e seguro.




