
Guia completo para financiar seu imóvel próprio com as novas regras do Minha Casa Minha Vida

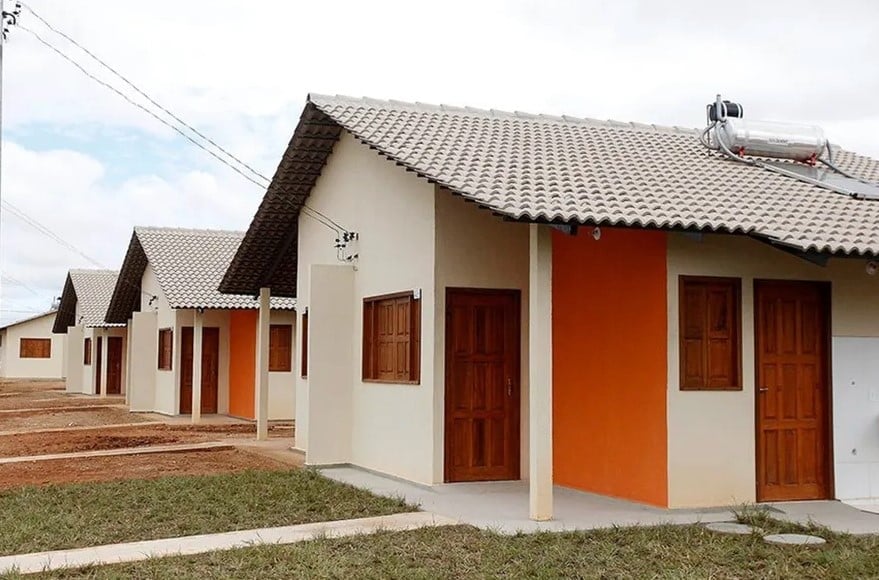
O redesenho das diretrizes do Minha Casa, Minha Vida trouxe um otimismo renovado para o mercado imobiliário e despertou o interesse de milhares de brasileiros que sonham com a casa própria. Entre as principais alterações implementadas pela gestão federal, destacam-se a ampliação do auxílio financeiro para o pagamento da entrada, a readequação dos limites de ganhos mensais em cada categoria, a redução dos encargos de financiamento e o aumento no valor máximo permitido para as propriedades negociadas.
Para facilitar a jornada de quem deseja conquistar as chaves do novo lar, elaboramos um roteiro detalhado que abrange desde a fase de cadastro até a seleção da moradia ideal. Conforme orientações de consultores da área, famílias enquadradas no primeiro grupo de renda precisam, inicialmente, buscar os centros de atendimento das prefeituras, governos estaduais ou instituições parceiras para efetivar o registro no sistema habitacional local, mantendo sempre a atenção redobrada aos cronogramas oficiais e à lista de documentação exigida.
A coordenadora de Projetos de Construção do FGV Ibre, Ana Maria Castelo, pontua que o principal obstáculo da administração pública é suprir a alta procura dentro de um cenário de assistência real. Ela destaca que o poder público voltou sua atenção para a parcela da população em maior vulnerabilidade, que depende exclusivamente de subsídios e juros reduzidos para conquistar um teto, lembrando que a iniciativa exige uma evolução contínua para garantir não apenas a edificação de prédios, mas a verdadeira inclusão habitacional.
Impacto imediato das mudanças nos sistemas de busca
Logo após a vigência das atualizações, os canais digitais da Caixa Econômica Federal contabilizaram 5,2 milhões de visitas na ferramenta de simulação de crédito apenas na primeira quinzena de julho. Desse montante, aproximadamente 3,8 milhões de consultas partiram de cidadãos focados nas oportunidades do Minha Casa, Minha Vida, gerando uma média de 725 mil acessos semanais e representando um salto impressionante de 131,6% nas pesquisas por moradias populares.
Na visão do presidente da Câmara Brasileira da Indústria da Construção (CBIC), Renato Correia, a injeção de capital e as condições facilitadas serviram como um motor para o setor, atraindo fortemente a atenção dos consumidores.
O executivo enfatiza que o segmento voltado para a base da pirâmide social estava estagnado, enfrentando um hiato de seis anos sem repasses significativos de verbas. Ele avalia que a reestruturação do projeto habitacional superou as projeções iniciais, e a explosão na demanda comprova o quão vantajosas se tornaram as novas diretrizes para a população.
Vantagens financeiras atraem construtoras e compradores
As reformulações recentes atuaram em duas frentes: facilitaram o ingresso de um número maior de famílias por meio de um aporte governamental mais robusto na entrada e reacenderam o interesse das empreiteiras ao elevar o teto de avaliação dos imóveis.
O gerente Comercial da The INC, Felipe Lemos, esclarece que os custos dos materiais de construção, especialmente o aço, dispararam nos últimos tempos, tornando inviável a execução de obras com o antigo limite de R$ 240 mil. Com a atualização dos valores máximos, as empresas conseguem estruturar novos empreendimentos de forma sustentável, garantindo a lucratividade e a continuidade dos projetos dentro do escopo popular.
O especialista também destaca que a diminuição dos juros cobrados nas operações de crédito é um fator determinante para baratear as prestações mensais, permitindo que um contingente ainda maior de cidadãos consiga aprovação bancária.
Jamille Dias, que atua como consultora de vendas e marketing na Riviera Construtora, reforça que a taxa inicial na casa dos 4% amplia o poder de compra do cliente. Ela lembra que a dificuldade em juntar dinheiro para a entrada sempre foi o maior obstáculo, e que a expansão do limite para R$ 350 mil não apenas resolveu parte desse problema, mas também possibilitou a oferta de unidades com melhor infraestrutura, incluindo sacadas e acabamentos superiores.
Volume recorde de projetos sobrecarrega sistema de avaliação
A instituição financeira estatal registrou uma marca histórica ao receber 2.451 projetos voltados para a edificação de 322.284 residências, volume que atualmente passa por um rigoroso pente-fino das equipes técnicas.
O Ministério das Cidades informou que a recepção de novos cadastros, aberta no início de julho, precisou ser interrompida provisoriamente devido à enxurrada de solicitações enviadas por empresas e municípios. O portal só foi reativado para novos envios após o andamento das análises documentais e das inspeções físicas nas áreas destinadas às obras.
Os projetos habitacionais financiados com verbas do Fundo de Arrendamento Residencial (FAR) tiveram seu fluxo de cadastro normalizado no mês de agosto. Gestores municipais e empresas da construção civil interessadas em erguer complexos urbanos em qualquer parte do território nacional tiveram até o dia 11 daquele mês para submeter suas documentações.
Essa modalidade específica de contratação via FAR foca exclusivamente no atendimento de núcleos familiares com rendimentos mensais de até R$ 2.640,00, inseridos no primeiro degrau do programa, com a meta de entregar cerca de 130 mil lares em todo o Brasil.
Renato Correia projeta que, após a homologação dos terrenos e a liberação das licenças, os canteiros de obras começarão a operar com força total, gerando um impacto positivo na economia. O representante da CBIC estima que a gestão federal precisará reservar aproximadamente R$ 20 bilhões no orçamento de 2024 para garantir a fluidez das contratações e manter o ritmo de produção em alta.
Detalhes sobre limites de ganhos e valores atualizados
O primeiro ajuste significativo envolveu a reclassificação dos grupos de beneficiários. O degrau inicial agora abrange lares com ganhos de até R$ 2.640,00 por mês, enquanto o nível intermediário atende quem recebe entre R$ 2.640,01 e R$ 4.400,00. O terceiro e último patamar é destinado aos cidadãos com faturamento mensal variando de R$ 4.400,01 a R$ 8.000,00.
Outra alteração de peso ocorreu no auxílio governamental direto, que funciona como um desconto no valor total da dívida e reduz a quantia necessária para fechar o negócio. Esse benefício saltou de R$ 47,5 mil para até R$ 55 mil, focando nos dois primeiros grupos de renda, o que destrava a compra para milhares de pessoas que não possuíam reservas financeiras para quitar a cota inicial exigida pelos bancos.
O teto de avaliação das propriedades também sofreu reajustes, atingindo R$ 350 mil para o grupo de maior renda, em regra válida para todo o território nacional. Para os dois primeiros níveis, o limite de preço das moradias passou a oscilar entre R$ 190 mil e R$ 264 mil, dependendo do porte populacional e da região onde o imóvel está situado.
Somado a isso, moradores da região Sudeste que ganham até R$ 2 mil mensais foram beneficiados com um corte nos encargos anuais, que caíram de 4,5% para 4,25%, aliviando o peso das parcelas no orçamento doméstico.
Instruções práticas para iniciar o processo de compra
O sistema habitacional do governo federal divide os interessados em três categorias distintas de atendimento.
O primeiro grupo possui diretrizes específicas para a concessão do benefício.
- O público-alvo desta categoria é formado por núcleos familiares que somam ganhos brutos de até R$ 2.640 mensais.
- Para participar, é obrigatório comparecer à sede do governo municipal, estadual ou a uma organização habitacional credenciada para efetuar o cadastro social.
- O pagamento da propriedade é diluído em 60 meses, sem cobrança de juros, com mensalidades que variam de R$ 80 a R$ 330,00.
- Famílias que recebem o Bolsa Família ou o Benefício de Prestação Continuada (BPC) ganham a moradia totalmente quitada, sem necessidade de pagar parcelas, sendo vedada a venda do bem por cinco anos.
- É fundamental cumprir rigorosamente os chamamentos públicos, pois o descumprimento de prazos resulta na exclusão do processo seletivo.
As categorias intermediária e superior possuem um fluxo de contratação diferente.
O cidadão pode realizar testes de viabilidade financeira diretamente no portal da instituição bancária ou pelo aplicativo oficial de habitação, dirigindo-se posteriormente a uma agência física ou posto de atendimento autorizado.
Existe também a alternativa de buscar diretamente o intermédio de corretores, imobiliárias ou construtoras, uma vez que a linha de crédito abrange tanto unidades na planta quanto propriedades já habitadas.
A plataforma digital do banco permite resolver quase toda a burocracia de forma remota, englobando a projeção de valores, o upload de certidões e a análise de risco, exigindo a presença física do comprador apenas no momento de firmar o documento final.
Exigências legais para aprovação do crédito
- A soma dos rendimentos da família não pode ultrapassar o teto estabelecido para a categoria escolhida;
- O solicitante não pode ter nenhum outro empréstimo imobiliário ativo em seu nome;
- É terminantemente proibido possuir, estar comprando ou ter direitos de uso sobre qualquer outra residência regularizada no território nacional.


