
Trabalhador com carteira assinada pode pagar INSS por fora para aumentar aposentadoria


Muitos profissionais que atuam no mercado formal buscam alternativas para garantir um benefício mais vantajoso no futuro. A dúvida sobre a viabilidade de realizar pagamentos adicionais ao sistema previdenciário, mesmo já possuindo os descontos automáticos no holerite, atinge milhares de brasileiros. O desejo de alcançar o teto dos pagamentos faz com que diversas pessoas busquem caminhos paralelos para engordar a média salarial. Contudo, o sistema possui regras rígidas sobre quem pode e como se deve injetar recursos extras na conta individual.
Após as mudanças nas leis de aposentadoria ocorridas no final da década passada, o cálculo passou a considerar a média de todos os salários recebidos desde julho de 1994. Essa alteração matemática significa que meses com pagamentos baixos puxam o valor final do benefício para baixo. Por conta dessa realidade, quem recebe salários medianos na empresa onde atua começa a procurar métodos legais para elevar as contribuições mensais e se aproximar do limite máximo pago pelo governo federal.
Entenda como funciona o desconto previdenciário para quem tem carteira assinada
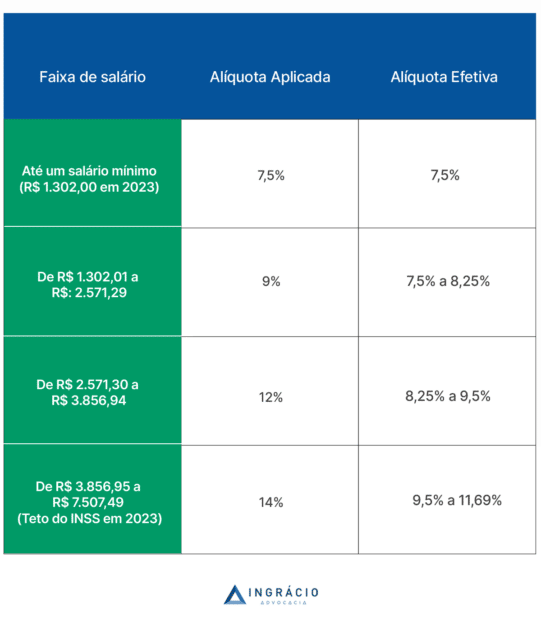
Todo cidadão que atua sob as regras da Consolidação das Leis do Trabalho torna-se automaticamente um contribuinte obrigatório do sistema público. A responsabilidade por calcular, reter e repassar os valores mensais recai inteiramente sobre a empresa contratante. O cálculo utiliza como base a remuneração bruta do funcionário, aplicando alíquotas progressivas que variam conforme a faixa de renda, operando de forma muito semelhante à cobrança do imposto de renda.
Caso o empregador falhe nesse repasse, o trabalhador não sofre prejuízos na contagem do seu tempo de serviço. Basta apresentar os holerites, contratos e a carteira de trabalho para que o órgão federal reconheça o período trabalhado e os valores que deveriam ter sido depositados. O profissional formal não possui a liberdade de escolher o valor que deseja repassar ao governo, ficando restrito ao percentual exato que incide sobre o que está registrado em seu contrato oficial.
| Faixa de salário | Alíquota Aplicada | Alíquota Efetiva |
| Até um salário-mínimo (R$ 1.302,00 em 2023) | 7,5% | 7,5% |
| De R$ 1.302,01 a R$ 2.571,29 | 9% | 7,5% a 8,25% |
| De R$ 2.571,30 a R$ 3.856,94 | 12% | 8,25% a 9,5% |
| De R$ 3.856,95 a R$ 7.507,49 (Teto do INSS em 2023) | 14% | 9,5% a 11,69% |
Qualquer tentativa de alterar esse desconto diretamente na folha de pagamento da empresa é impossível. O sistema de arrecadação federal trava qualquer cobrança que fuja da tabela oficial de alíquotas vinculada ao salário registrado. Sendo assim, a única margem de manobra do trabalhador formal ocorre fora do ambiente da sua empresa principal.
O perigo de recolher como segurado facultativo tendo vínculo empregatício
Um erro frequente entre os trabalhadores formais é gerar guias avulsas na categoria de segurado facultativo. Essa modalidade foi criada exclusivamente para indivíduos sem renda própria, como estudantes, donas de casa e pessoas desempregadas que desejam manter a proteção contra acidentes e acumular tempo para o futuro. A legislação federal proíbe terminantemente que alguém com atividade remunerada ativa utilize esse código para pagamentos.
Se um profissional formal realizar transferências sob essa rubrica, o dinheiro não será contabilizado para o cálculo do benefício final. Trata-se de um recurso desperdiçado que o sistema federal simplesmente ignora na hora de fechar a média salarial. O tempo de contribuição também não sofre nenhum acréscimo, transformando a atitude em um prejuízo financeiro direto para o bolso do trabalhador.
Para recuperar esse montante pago de forma equivocada, o cidadão precisará abrir um processo administrativo de restituição. Esse pedido deve ser protocolado diretamente no portal da Receita Federal ou em uma agência física do órgão tributário. O processo exige paciência, pois a análise da devolução dos valores pagos indevidamente costuma passar por diversas etapas de verificação antes da liberação do dinheiro.
Estratégias legais para turbinar o benefício através de atividades paralelas
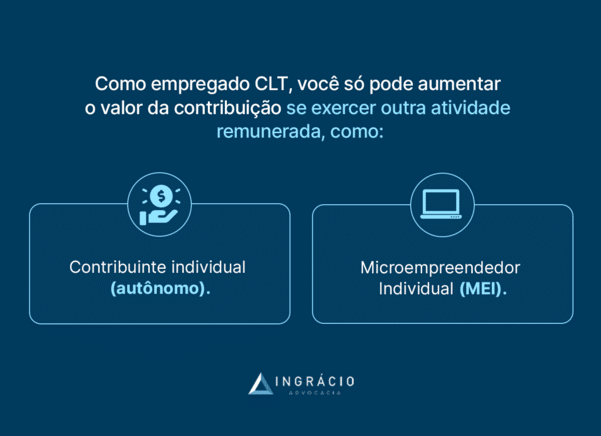
A única maneira lícita de elevar a média dos recolhimentos é exercendo, de fato, uma segunda atividade econômica. O trabalhador pode atuar nas horas vagas prestando serviços como profissional autônomo ou abrindo um pequeno negócio. Ao adotar essa postura, ele passa a ter duas fontes de renda reconhecidas, permitindo a soma dos valores até o limite máximo estabelecido pelo governo.
Existem diferentes cenários para quem decide trilhar o caminho do trabalho independente e somar essas rendas ao salário oficial:
- Prestação de serviços para pessoas físicas: o próprio profissional gera a guia e paga vinte por cento sobre o valor recebido no mês, garantindo que o montante entre no cálculo da aposentadoria.
- Atendimento a empresas: a pessoa jurídica contratante fica obrigada a reter onze por cento do cachê e repassar aos cofres públicos, valor que também é somado ao histórico do trabalhador.
- Formalização como pequeno empresário: o cidadão recolhe impostos simplificados mensais, mas precisa realizar um procedimento extra para que o valor impacte a média salarial.
É fundamental destacar que a segunda atividade precisa ser real e passível de comprovação documental. Criar um registro empresarial falso apenas para gerar guias de pagamento configura fraude contra o sistema público. Essa prática arriscada pode resultar no bloqueio de aposentadorias futuras durante auditorias, exigindo que o segurado prove a execução dos serviços declarados.
Passo a passo para complementar os pagamentos como Microempreendedor Individual
A abertura de um registro empresarial simplificado atrai muita gente devido ao baixo custo mensal dos impostos. No entanto, a guia básica de cinco por cento sobre o piso nacional garante apenas o direito a um benefício de valor mínimo. Considerando as regras vigentes para 2026, onde o salário mínimo é de R$ 1.621, esse recolhimento isolado não altera a média de quem já ganha mais que isso na empresa onde tem carteira assinada.
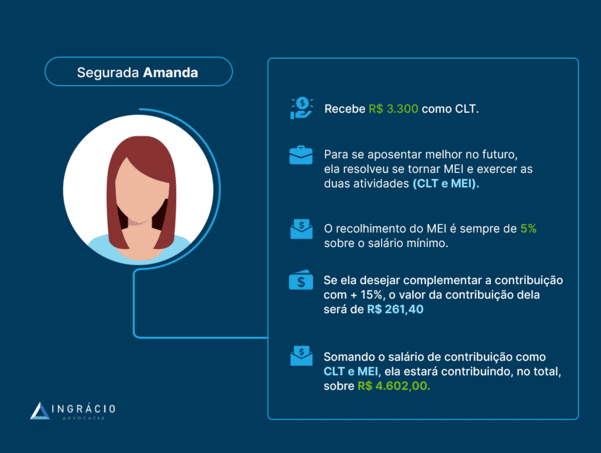
Para que essa segunda renda efetivamente engorde o cálculo final, o titular do registro precisa gerar uma guia extra. O procedimento exige o pagamento de um adicional de quinze por cento sobre o salário mínimo, utilizando o código 1910 no carnê tradicional laranja. Somente com essa soma de alíquotas o sistema federal cruza os dados e adiciona o montante à conta principal do cidadão.
Profissionais como a instrutora Amanda ilustram bem essa dinâmica na prática. Ao trabalhar em uma academia com registro formal e vender quadros nas horas vagas, ela soma o salário fixo com a base do seu negócio próprio, desde que pague a guia complementar de quinze por cento. Dessa forma, ela eleva sua média mensal de forma totalmente legal e protegida pelas normas vigentes.

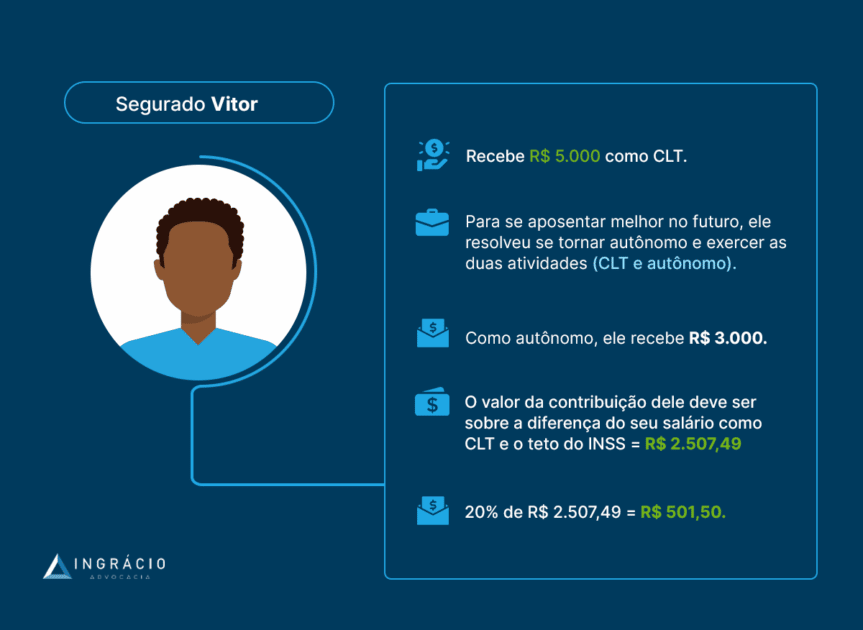
Já o contador Vitor, que atua de forma autônoma vendendo eletrônicos além do seu emprego fixo, aplica a alíquota de vinte por cento sobre o lucro extra. Ele calcula a diferença entre o seu salário na contabilidade e o teto máximo do INSS, pagando o imposto apenas sobre essa margem. Essa estratégia matemática garante que ele atinja o limite de repasses sem pagar impostos desnecessários sobre valores que o governo não vai contabilizar.
A importância de um planejamento especializado antes de gastar dinheiro
Injetar recursos no sistema público sem uma estratégia matemática pode resultar em perdas financeiras irreversíveis. Cada histórico de trabalho possui particularidades que influenciam diretamente no momento da concessão e no valor das parcelas. Gastar dinheiro com guias desnecessárias ou preenchidas com códigos errados atrasa os planos de descanso de qualquer família e gera frustrações no momento de solicitar o benefício.
A elaboração de um estudo previdenciário detalhado mapeia todas as empresas pelas quais o cidadão passou e projeta cenários futuros. Esse mapeamento indica exatamente quanto falta para atingir os requisitos de idade e tempo, além de apontar qual o valor exato que deve ser pago nas atividades paralelas. O cruzamento de dados evita que o trabalhador ultrapasse o teto de contribuição, situação em que o dinheiro extra pago não gera nenhum retorno financeiro.
Com os números no papel, o trabalhador formal toma decisões seguras e garante o melhor retorno possível para os anos de dedicação ao mercado. A organização antecipada transforma a ansiedade sobre o futuro em um roteiro claro de ações mensais, blindando o patrimônio da família contra as armadilhas burocráticas do sistema de seguridade nacional.




