Como a regra de 108 meses do INSS altera o cálculo da sua aposentadoria


O sistema previdenciário brasileiro passou por transformações profundas nos últimos anos, exigindo que os trabalhadores repensem suas táticas financeiras para a terceira idade. Com as alterações legislativas recentes, especialmente a lei sancionada no início de maio de 2022, o Instituto Nacional do Seguro Social (INSS) modificou drasticamente as diretrizes de cálculo para quem busca o benefício por idade. A principal mudança foi a implementação do divisor mínimo de 108 meses, um mecanismo criado pelo governo federal para equilibrar as contas públicas e fechar a brecha legal que permitia o chamado milagre da contribuição única. Com essas novas regras em vigor, a organização antecipada tornou-se a única ferramenta viável para garantir rendimentos maiores e evitar perdas financeiras irreversíveis.
Antes da aprovação dessa medida restritiva, muitos segurados conseguiam inflar o valor de seus benefícios realizando apenas um pagamento no teto máximo logo antes de solicitar a aposentadoria, aproveitando contribuições antigas feitas antes de julho de 1994. O legislador barrou essa prática, estabelecendo que a média salarial agora exige um volume muito maior de pagamentos recentes. Apesar do fim dessa facilidade, o direito adquirido foi rigorosamente preservado para aqueles que já cumpriam todos os requisitos antes da mudança da lei. Para os demais, o cenário exige cautela, matemática e uma compreensão clara de como o órgão federal processa os dados laborais de cada cidadão.

Entendendo a mecânica do divisor mínimo e seus impactos financeiros
Para compreender a atual dinâmica de pagamentos da autarquia, é fundamental observar a regra matemática estipulada pela nova legislação. O trabalhador que deseja se aposentar precisa acumular, a partir de julho de 1994, pelo menos 108 recolhimentos mensais, o equivalente a nove anos exatos de trabalho formal. Caso o cidadão possua um período menor de pagamentos nesse intervalo, o sistema punirá o segurado. Por exemplo, se houver apenas oito anos de contribuição, o INSS ainda dividirá o montante financeiro por nove, resultando em uma perda automática de 11% no valor final do benefício. Essa defasagem aumenta progressivamente, retirando mais 11% da renda para cada ano faltante na conta do segurado.
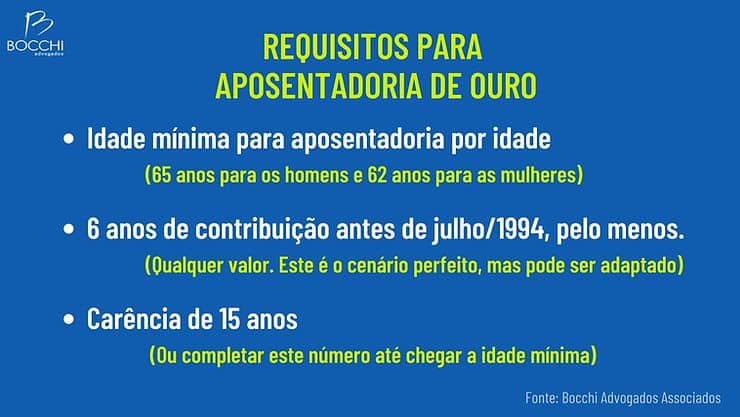
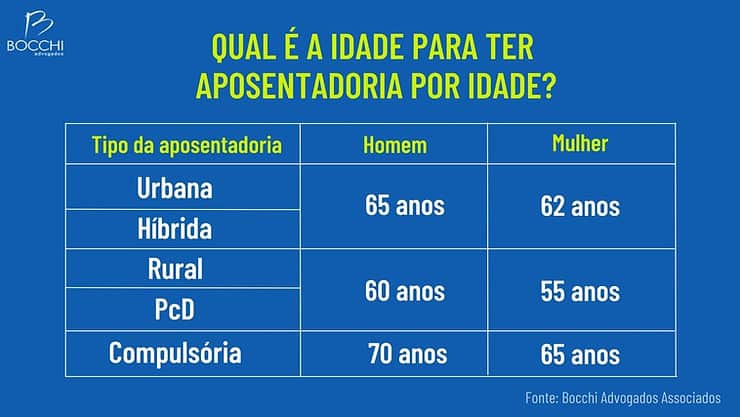
Além da questão puramente matemática envolvendo as médias salariais, as exigências estruturais do sistema permanecem inalteradas. É obrigatório atingir a faixa etária de 65 anos para os homens e 62 anos para as mulheres. O tempo de carência também continua fixado em 180 meses, o que representa 15 anos de histórico contributivo formal reconhecido pelo governo. Como base de cálculo para qualquer projeção futura, é importante ter em mente que nenhum benefício pode ser inferior ao piso nacional. Considerando as projeções econômicas, o salário mínimo fixado para o ano de 2026 alcança a marca de R$ 1.621, valor que serve de rede de proteção para os trabalhadores de baixa renda.
Estratégias legais para elevar os ganhos na terceira idade
Mesmo com as restrições impostas pela lei de 2022, o sistema ainda permite manobras totalmente legais para otimizar os recebimentos, conceito que o especialista Hilário Bocchi Junior batizou de método de otimização de renda. Uma das táticas mais eficazes envolve o descarte dos salários menores, uma permissão que sobreviveu à grande reforma de 2019. O segurado tem o direito de retirar da sua média histórica as remunerações mais baixas que puxariam o valor final para baixo. A única exigência para realizar essa limpeza no histórico é manter intacto o tempo mínimo de 15 anos de carência, garantindo que a exclusão dos meses ruins não invalide o direito ao benefício principal.
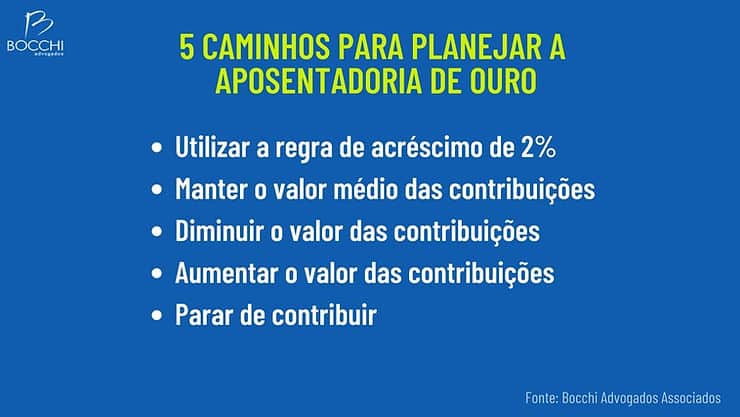
Outro fator determinante para engordar o contracheque mensal é a permanência ativa no mercado de trabalho formal após atingir os requisitos básicos. A legislação previdenciária garante um acréscimo de 2% no valor do benefício para cada ano de contribuição que ultrapassar o limite estipulado por lei. Essa bonificação recompensa o cidadão que continua injetando recursos no sistema, transformando o tempo extra de serviço em dinheiro vivo no momento da concessão. Especialistas apontam que um trabalhador na faixa dos 50 anos pode multiplicar seus ganhos futuros se ajustar o valor dos seus recolhimentos durante a última década de trabalho, aproveitando as regras de transição a seu favor.
Passos práticos para estruturar o seu futuro previdenciário
A construção de uma aposentadoria rentável exige análise individualizada, pois cada histórico profissional apresenta características únicas e desafios específicos. Dependendo da idade atual, do tempo de serviço já registrado e do poder aquisitivo do momento, o cidadão pode adotar diferentes posturas em relação aos seus pagamentos mensais. As opções variam desde a interrupção total dos repasses até a elevação máxima das guias de recolhimento, exigindo sempre um cálculo preciso para evitar desperdício de dinheiro.
- Manter a média atual de pagamentos: opção recomendada para quem já possui um histórico linear de salários medianos e não deseja comprometer o orçamento familiar presente com guias mais caras.
- Reduzir os repasses mensais: estratégia extremamente útil quando o cálculo prévio aponta que o benefício final não passará do salário mínimo. Permite migrar para categorias mais baratas, como o Microempreendedor Individual (MEI), pagando apenas 5% sobre o piso.
- Elevar as contribuições ao limite: focar no teto máximo do INSS durante os últimos 108 meses de trabalho para garantir uma média final superior, aproveitando a regra do divisor mínimo de forma agressiva.
- Cessar os pagamentos temporariamente: caminho viável exclusivamente para quem já cumpriu a carência obrigatória de 15 anos e não terá vantagens financeiras ao continuar pagando, bastando apenas aguardar o aniversário para dar entrada no pedido.
- Alternar recolhimentos como facultativo: tática voltada para pessoas sem renda fixa que buscam manter a qualidade de segurado, garantindo proteção contra invalidez ou morte, sem precisar desembolsar valores altos todos os meses.
A escolha de qualquer um desses caminhos exige atenção aos detalhes burocráticos. Parar de pagar o carnê, por exemplo, resolve o problema da aposentadoria programada, mas pode deixar o trabalhador descoberto em caso de acidentes ou doenças graves se o período de graça expirar. Por isso, a avaliação do histórico completo de vínculos empregatícios é o primeiro passo antes de alterar a rotina de pagamentos.
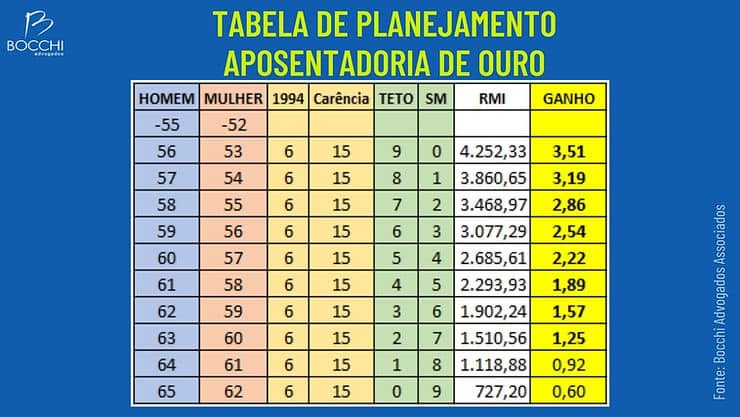
O retorno sobre o investimento na reta final da carreira
Para ilustrar a eficácia de um roteiro bem traçado, basta analisar o caso prático de pessoas que estão a exatos nove anos de atingir a idade exigida pelo governo. Uma mulher de 53 anos ou um homem de 56 anos, que já possuam pelo menos seis anos de contribuição registrados antes de julho de 1994, encontram-se no cenário perfeito para aplicar a regra do divisor mínimo a seu favor. Se esses indivíduos passarem a recolher sobre o teto máximo da Previdência durante os 108 meses restantes, conseguirão garantir um benefício equivalente a pelo menos 60% do limite pago pela instituição, saltando de um salário mínimo para vencimentos superiores a quatro mil reais.
O aspecto mais atrativo dessa engenharia financeira é a velocidade de recuperação do capital aportado na reta final da vida laboral. Cálculos demonstram que todo o montante extra desembolsado pelo trabalhador ao longo desses nove anos de esforço retorna integralmente para o seu bolso em aproximadamente dois anos e dez meses após o início dos recebimentos. A partir desse ponto de equilíbrio, o aposentado passa a usufruir de um lucro contínuo e vitalício, provando que a informação correta e a disciplina financeira formam o ativo mais valioso na relação do cidadão com o Estado brasileiro.