
Veja como garantir seu imóvel com as regras atualizadas do Minha Casa Minha Vida

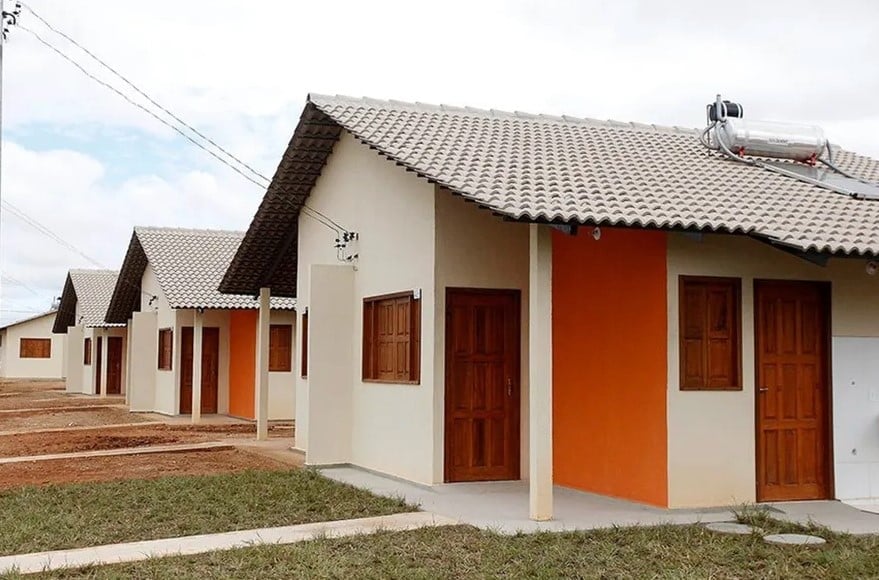
As recentes alterações nas diretrizes do Minha Casa, Minha Vida trouxeram um fôlego inédito ao mercado imobiliário e despertaram o interesse de milhares de brasileiros que sonham com a casa própria. O governo federal implementou ajustes significativos, que englobam desde a ampliação dos subsídios para o pagamento da entrada até a readequação das faixas de renda, passando pela redução dos juros e pelo aumento do valor máximo permitido para os imóveis financiados.
Para orientar quem deseja conquistar as chaves de um novo lar, elaboramos um roteiro detalhado sobre o funcionamento das inscrições, as exigências documentais e os critérios de seleção. Especialistas em habitação recomendam que as famílias enquadradas na faixa inicial de renda busquem imediatamente os órgãos municipais ou estaduais responsáveis para efetuar o registro no sistema habitacional local, mantendo rigorosa atenção aos cronogramas oficiais para não perderem a oportunidade.
A coordenadora de Projetos de Construção do FGV Ibre, Ana Maria Castelo, analisa que o poder público enfrenta uma tarefa complexa para equilibrar a enorme procura com a capacidade real de entrega. Ela pontua que a gestão atual retomou o foco na população de extrema vulnerabilidade, um segmento que depende integralmente de taxas reduzidas e aportes estatais para acessar qualquer tipo de moradia digna, transformando a execução do projeto em um processo contínuo de aprimoramento logístico e social.
Buscas por financiamento disparam nos canais digitais da Caixa
Os números refletem o impacto imediato das mudanças, com a Caixa Econômica Federal contabilizando mais de cinco milhões de visitas ao seu simulador virtual apenas nas duas primeiras semanas de julho. Desse montante, aproximadamente 3,8 milhões de consultas partiram de cidadãos focados especificamente nas condições do programa federal, gerando um salto de 131,6% no volume de pesquisas em comparação aos períodos anteriores às atualizações.
O presidente da Câmara Brasileira da Indústria da Construção (CBIC), Renato Correia, avalia que a injeção de capital e as novas normativas serviram como um motor de arranque para o setor:
O executivo destaca que a base da pirâmide social enfrentava um gargalo histórico, acumulando mais de meia década sem destinação de verbas exclusivas para essa categoria. Segundo ele, a reestruturação arquitetada pelo governo correspondeu aos anseios do mercado, e a explosão na demanda comprova que as condições atuais oferecem atrativos reais para os compradores de baixa renda.
Construtoras retomam projetos após reajuste nos tetos de valores
O redesenho do sistema habitacional gerou um efeito duplo positivo: facilitou a entrada de um contingente maior de cidadãos por meio de subsídios mais robustos e reacendeu o apetite das empreiteiras. Ao elevar o limite financeiro das unidades habitacionais, o governo tornou a construção de moradias populares novamente lucrativa para a iniciativa privada.
O gerente comercial da The INC, Felipe Lemos, relata que a escalada nos preços dos materiais básicos, como o aço, havia inviabilizado a construção de unidades limitadas a R$ 240 mil. Ele esclarece que a expansão desse teto permitiu que as empresas readequassem suas planilhas de custos, tornando possível a retomada de lançamentos voltados exclusivamente para os beneficiários do programa federal.
O especialista também aponta que a readequação nos percentuais de juros cobrados pelos bancos atua diretamente no alívio das parcelas mensais, fator determinante para aprovar o crédito de famílias que antes ficavam de fora por comprometimento de renda.
A consultora de vendas e marketing da Riviera Construtora, Jamille Dias, enfatiza que a taxa inicial na casa dos 4% amplia consideravelmente o poder de compra do cliente. Ela argumenta que a dificuldade em juntar o valor da entrada sempre foi a principal barreira, mas que o aumento do teto para R$ 350 mil e os novos subsídios permitirão a entrega de apartamentos com melhor padrão de acabamento e infraestrutura, incluindo sacadas e áreas de lazer.
Volume de projetos obriga governo a pausar recebimento de cadastros
A instituição financeira estatal registrou um volume sem precedentes de solicitações, acumulando 2.451 projetos enviados por construtoras, o que representa um potencial de mais de 322 mil novas residências que agora passam por um rigoroso pente-fino técnico.
Diante dessa avalanche de registros iniciada nos primeiros dias de julho, o Ministério das Cidades precisou interromper momentaneamente o sistema de captação de projetos. A plataforma só foi reativada após as equipes técnicas avançarem na triagem documental e na inspeção física e topográfica dos lotes indicados para as obras, garantindo a viabilidade estrutural de cada empreendimento.
O cadastramento de complexos habitacionais financiados com verbas do Fundo de Arrendamento Residencial (FAR) retornou à normalidade no mês de agosto. Gestores municipais e empresas da construção civil de todas as unidades da federação ganharam um prazo específico, até o dia 11 daquele mês, para submeterem seus planos de edificação em zonas urbanas.
Essa modalidade de contratação via FAR foca exclusivamente no atendimento de núcleos familiares que ganham até R$ 2.640 mensais, grupo classificado na primeira faixa do sistema. A meta estipulada pelas autoridades é erguer cerca de 130 mil moradias sob esse formato em todo o território nacional.
Renato Correia projeta que o próximo passo crucial será a validação definitiva dos terrenos, etapa que antecede a movimentação dos canteiros de obras. O representante do setor construtivo demonstra otimismo com os desdobramentos e calcula que a União precisará reservar aproximadamente R$ 20 bilhões no orçamento de 2024 para garantir a continuidade das contratações e manter o ritmo de produção aquecido.
Critérios atualizados de renda, juros e limites de financiamento
O primeiro pilar modificado envolve a classificação financeira dos participantes. A faixa inicial agora engloba lares com rendimentos de até R$ 2.640 mensais. O segundo grupo atende quem recebe entre R$ 2.640,01 e R$ 4.400. Por fim, a terceira categoria abrange cidadãos com ganhos que partem de R$ 4.400,01 e chegam ao teto de R$ 8.000 mensais.
O aporte governamental a fundo perdido, utilizado para abater o custo total da propriedade e diminuir o saldo devedor, sofreu um reajuste expressivo. O limite desse benefício saltou de R$ 47,5 mil para R$ 55 mil, focando nos integrantes das duas primeiras faixas de renda, eliminando o obstáculo financeiro que impedia milhares de pessoas de arcarem com os custos iniciais do contrato.
O valor máximo das unidades comercializadas também passou por uma revisão estratégica. Para os compradores do terceiro grupo, o limite nacional foi fixado em R$ 350 mil. Já para as famílias das duas primeiras categorias, o preço máximo do imóvel varia entre R$ 190 mil e R$ 264 mil, dependendo do porte populacional e da região onde a cidade está localizada.
Outro benefício direto recaiu sobre os moradores da região Sudeste que ganham até dois salários mínimos. Para esse público específico, os encargos anuais do financiamento caíram de 4,5% para 4,25%, barateando o custo do dinheiro a longo prazo.
Instruções práticas para iniciar o processo de aquisição
O acesso ao crédito imobiliário federal exige que o cidadão identifique em qual dos três níveis de renda sua família se encaixa.
Para os integrantes do grupo de menor poder aquisitivo, as regras possuem particularidades importantes.
- O público-alvo desta categoria é formado por pessoas com renda bruta de até R$ 2.640 por mês.
- O registro deve ser feito presencialmente nas secretarias de habitação das prefeituras ou nos governos estaduais, mediante preenchimento do cadastro social.
- O pagamento da dívida ocorre em um prazo de cinco anos (60 meses), sem cobrança de juros, com mensalidades que variam entre R$ 80 e R$ 330.
- Famílias que já recebem o Bolsa Família ou o Benefício de Prestação Continuada (BPC) ganham o imóvel totalmente quitado, ficando proibidas de vender ou repassar o bem durante cinco anos.
- O cumprimento rigoroso do calendário de convocações do município é vital para não perder o direito à moradia.
Cidadãos com rendimentos superiores devem iniciar a jornada realizando projeções financeiras no portal oficial da Caixa Econômica ou baixando o aplicativo Habitação no smartphone, para depois formalizar o pedido presencialmente em postos de atendimento.
O sistema também permite que o comprador procure diretamente as imobiliárias e construtoras da sua região, visto que o crédito federal cobre tanto a compra de apartamentos na planta quanto de casas já prontas para morar.
A tecnologia facilitou o trâmite burocrático, permitindo que o usuário envie comprovantes e receba a aprovação de crédito diretamente pelo celular, exigindo a presença física na agência apenas no momento de assinar as escrituras.
Exigências obrigatórias para aprovação do cadastro
- A soma dos salários de todos os moradores da casa não pode ultrapassar o teto máximo estabelecido pelo governo.
- O candidato não pode ter nenhum outro empréstimo imobiliário ativo em seu nome.
- É terminantemente proibido possuir qualquer tipo de imóvel residencial registrado em cartório, seja como proprietário ou usufrutuário, em qualquer estado brasileiro.



