
Entenda como a regra dos 108 meses permite aumentar o valor da aposentadoria no INSS


Trabalhadores brasileiros que se aproximam do momento de solicitar o benefício por idade possuem alternativas legais para otimizar o valor recebido mensalmente. A legislação atual permite ajustes no histórico de pagamentos, como a alteração de valores, pausas estratégicas e a soma de um adicional percentual para cada ano extra de serviço devidamente comprovado. Uma alteração legislativa implementada em maio de 2022 bloqueou a manobra conhecida como milagre da contribuição única, que elevava drasticamente os ganhos com apenas um recolhimento no teto, mas preservou os direitos adquiridos de quem já cumpria os requisitos. O cenário atual exige atenção à regra de descarte dos salários menores e à aplicação obrigatória do divisor mínimo estipulado pelo governo federal.
O impacto do divisor mínimo no cálculo do benefício federal
Essa exigência matemática estabelece que o segurado precisa ter ao menos nove anos de pagamentos dentro do período base para não sofrer reduções drásticas no cálculo final. A norma preserva a obrigatoriedade da idade mínima e a carência histórica de 180 meses de recolhimento, exigindo que o cidadão compreenda a fundo as regras antes de protocolar o pedido. Profissionais do direito previdenciário, como os especialistas do escritório Bocchi Advogados, organizam eventos informativos regulares para orientar a população sobre essas nuances burocráticas. O acesso à informação detalhada evita que o trabalhador perca dinheiro por desconhecimento das fórmulas aplicadas pela autarquia.

A análise do histórico contributivo exige a compreensão de três fases temporais distintas que alteram completamente a matemática do benefício. O primeiro marco engloba o período anterior a 12 de novembro de 2019, data em que a reforma da previdência entrou em vigor, permitindo a exclusão automática de uma parcela das remunerações mais baixas. A segunda janela ocorreu entre o final de 2019 e o início de maio de 2022, fase em que a lei autorizava o descarte ilimitado de pagamentos, bastando manter uma única contribuição de alto valor para inflar a média.
Períodos históricos que definem o valor pago pela Previdência Social
O terceiro e atual cenário vigora desde a sanção da Lei 14.331, que introduziu novas diretrizes na legislação previdenciária nacional. Essa norma determinou que, para os filiados até o mês de julho de 1994, o divisor utilizado para encontrar a média salarial nunca será inferior a 108 meses. Essa trava legal impede distorções extremas no sistema, mas ainda oferece margem para manobras lícitas que elevam o rendimento mensal do futuro aposentado, desde que executadas com precisão matemática.
O mecanismo de cálculo atual exige cautela redobrada na hora de simular o futuro rendimento do cidadão. O descarte de salários desvantajosos continua permitido e pode ser feito de forma ampla, desde que o trabalhador preserve a carência mínima exigida pelo sistema público. O ponto crítico reside exatamente no divisor de nove anos aplicado sobre os pagamentos realizados a partir da implementação do Plano Real.
Dinâmica matemática para evitar perdas financeiras na concessão
A lógica do sistema pune severamente quem possui poucas contribuições recentes no extrato previdenciário. Se o trabalhador acumula exatamente nove anos de pagamentos, o instituto divide o montante por nove, garantindo a integralidade daquela média construída ao longo do tempo. Caso o segurado possua apenas oito anos, a divisão continuará sendo por nove, resultando em uma perda imediata e irreversível de 11% no valor final do benefício.
Uma pessoa com sete anos de recolhimento amargará um prejuízo de 22%, evidenciando que cada ano faltante corrói uma fatia significativa do patrimônio previdenciário. A compreensão dessa engrenagem permite que o segurado inverta a lógica a seu favor, utilizando o tempo restante no mercado de trabalho para injetar capital no sistema de forma inteligente. O recolhimento estratégico transforma o imposto obrigatório em um ativo financeiro de alta rentabilidade na terceira idade.
Exemplo prático de investimento focado na rentabilidade futura
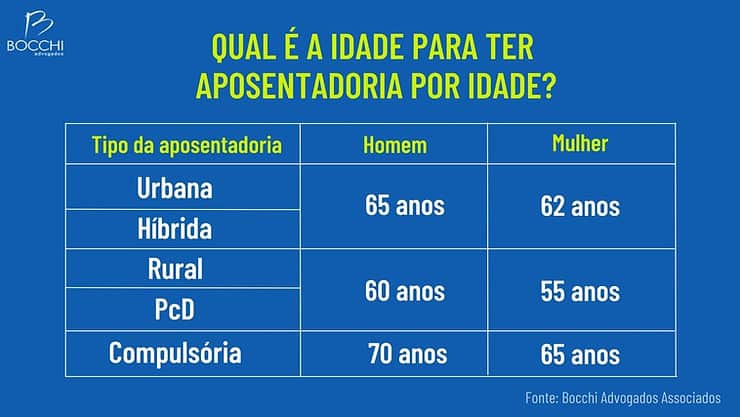
A aplicação prática dessa teoria, estruturada pelo Professor Hilário Bocchi Junior, demonstra a viabilidade de tratar o recolhimento federal como um investimento de curto prazo. Uma projeção envolvendo uma mulher de 53 anos e um homem de 56 anos ilustra perfeitamente a eficácia da estratégia. Ambos estão a exatos nove anos de atingir a exigência etária atual, fixada em 62 anos para o público feminino e 65 anos para o masculino, abrindo uma janela perfeita para a adequação dos pagamentos.
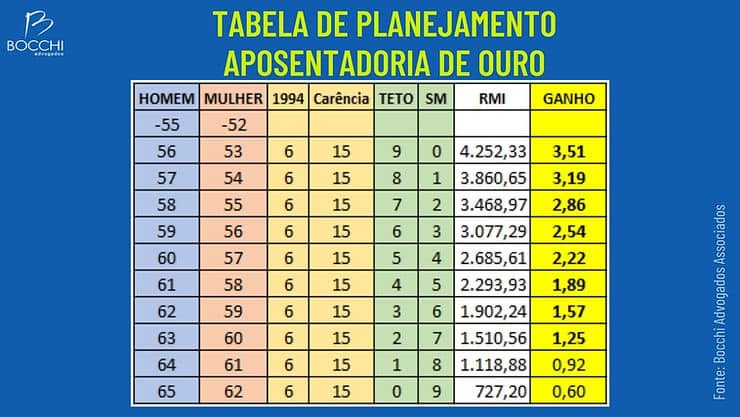
Se esses indivíduos comprovarem ao menos seis anos de trabalho formal antes de 1994, eles podem direcionar os nove anos restantes para pagamentos no limite máximo estipulado pelo governo. Essa manobra garante que a renda mensal inicial corresponda a uma porcentagem altíssima do teto federal, mudando completamente o padrão de vida da família. O retorno financeiro dessa organização é notavelmente rápido, permitindo que todo o capital desembolsado ao longo de quase uma década seja recuperado nos primeiros anos de recebimento do benefício.
Requisitos fundamentais para alcançar a rentabilidade máxima
A execução bem-sucedida desse plano financeiro depende do preenchimento rigoroso de critérios estabelecidos pelo órgão federal de previdência. O cidadão precisa cruzar dados de sua carteira de trabalho com os registros oficiais do governo para evitar surpresas no momento da solicitação. Os elementos obrigatórios para estruturar essa vantagem incluem:
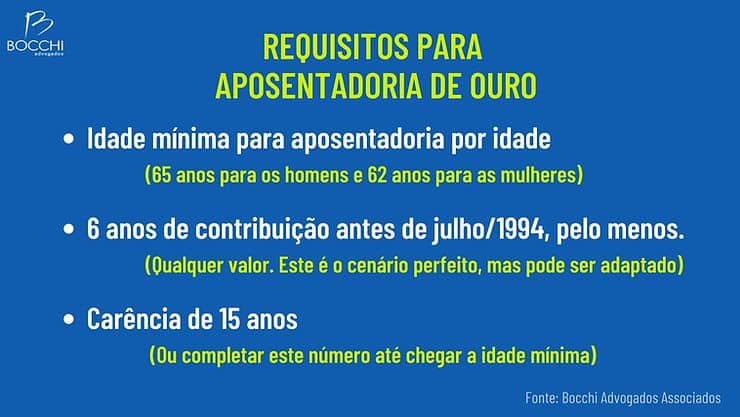
- Atingir a faixa etária obrigatória exigida pela legislação em vigor para cada gênero.
- Comprovar um período mínimo de pagamentos sobre valores superiores ao piso nacional antes de julho de 1994.
- Acumular a carência básica de quinze anos de trabalho formal até o momento do pedido definitivo.
- Realizar aportes precisos durante cento e oito meses a partir da competência que marca o início do cálculo.
A antecedência na organização desses documentos e pagamentos dita o sucesso absoluto da empreitada financeira. Trabalhadores que passaram a vida inteira recolhendo sobre o salário mínimo conseguem saltar de uma projeção de ganho básico para cifras substancialmente maiores, multiplicando o rendimento de forma totalmente legal. A análise documental profunda evita que períodos trabalhados em condições especiais ou vínculos não registrados passem despercebidos pelo sistema automático do governo.
Caminhos estratégicos para estruturar os pagamentos mensais
A estruturação do futuro financeiro oferece diferentes rotas de ação, dependendo da realidade econômica e do histórico de cada família brasileira. A primeira alternativa envolve explorar o acréscimo percentual para cada ano que exceder o tempo mínimo exigido, uma tática extremamente útil quando a exclusão de salários não se mostra matematicamente favorável. Outra via consiste em manter a média atual intacta, caso o cálculo demonstre que o valor já atingiu um patamar satisfatório e novos pagamentos menores puxariam o resultado final para baixo.
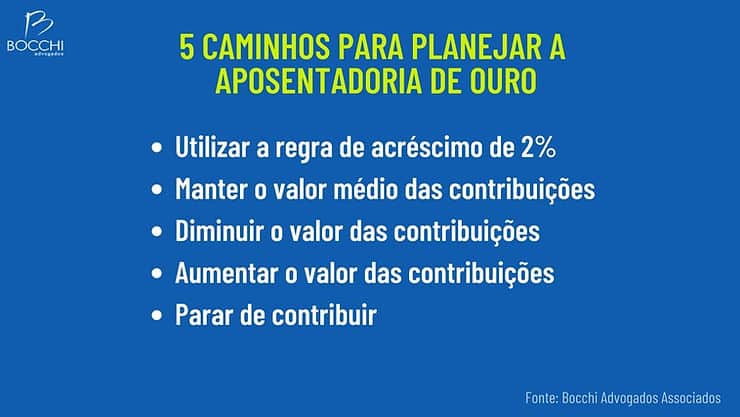
Existem situações específicas em que a melhor decisão administrativa é reduzir drasticamente o valor pago mensalmente aos cofres públicos. Profissionais autônomos podem migrar para sistemas simplificados de tributação, derrubando a alíquota de contribuição, caso percebam que o benefício final inevitavelmente ficará restrito ao piso nacional. Na via oposta, elevar os recolhimentos para o teto aproveita ao máximo a regra do divisor, expurgando os pagamentos ruins do passado e inflando a média que servirá de base para a aposentadoria.
A opção mais radical, porém amplamente amparada pela legislação vigente, é a interrupção total dos pagamentos mensais. Cidadãos que já cumpriram a carência obrigatória e não vislumbram vantagens matemáticas no aumento da média podem simplesmente cessar os recolhimentos e aguardar o calendário avançar. Essa escolha exige o monitoramento constante da qualidade de segurado para garantir a cobertura contra imprevistos, assegurando a proteção integral do trabalhador em caso de acidentes ou doenças graves antes da concessão definitiva.




