Guia completo para recolher o INSS sem ter vínculo empregatício em 2026


Muitos brasileiros que estão fora do mercado de trabalho formal acreditam que perdem automaticamente o direito à proteção da seguridade social. No entanto, o sistema previdenciário permite que estudantes, donas de casa e pessoas desempregadas mantenham seus benefícios ativos por meio de pagamentos voluntários. Essa categoria específica garante acesso a auxílios e pensões, mesmo sem a existência de uma remuneração mensal atrelada a um contrato de trabalho.
A decisão de destinar um valor mensal aos cofres públicos garante tranquilidade para o futuro e protege o cidadão contra imprevistos, como doenças ou acidentes. Para que essa estratégia funcione corretamente, é fundamental compreender as regras atualizadas, os limites de valores e os códigos corretos na hora de emitir a guia de recolhimento, evitando que o dinheiro investido seja desconsiderado pelo governo no momento de solicitar um amparo.
| Contribuinte facultativo | Segurado obrigatório |
| Não é obrigado a contribuir. Mas, se não contribui, também não tem seus direitos assegurados pela previdência. |
É obrigado a contribuir. É um contribuinte obrigatório. E, desta forma, é assegurado pela previdência. |
Distinção fundamental entre as categorias de segurados do governo
Existe uma confusão frequente na hora de classificar quem trabalha por conta própria e quem apenas deseja manter o vínculo com o instituto. O profissional autônomo, que presta serviços e recebe por isso, enquadra-se em uma modalidade obrigatória. Isso significa que a lei exige o repasse de um percentual dos seus ganhos para a previdência, sem margem para escolha, sob pena de sonegação fiscal.
Por outro lado, a pessoa que não exerce nenhuma atividade remunerada entra na modalidade voluntária. Como não há geração de renda, o governo não impõe a cobrança, deixando a critério do cidadão a decisão de participar do fundo coletivo. Essa liberdade de escolha também reflete na flexibilidade dos valores, permitindo que o interessado defina quanto quer repassar, respeitando os pisos e tetos estabelecidos anualmente pelo Ministério da Previdência.
| Contribuinte facultativo | Contribuinte individual |
| Não exerce atividade remunerada | Exerce atividade remunerada |
| É responsável pelas suas próprias contribuições previdenciárias | Não é responsável pelas suas contribuições quando presta serviço para pessoa jurídica |
| Pode escolher o valor de seus recolhimentos | Não pode escolher o valor de seus recolhimentos |
| Período de graça de no máximo 6 meses | Período de graça de 12 meses (podendo ser maior) |
Critérios exigidos para ingressar no sistema de forma voluntária
Para que o governo aceite os pagamentos voluntários, o cidadão precisa cumprir algumas regras básicas estipuladas pela legislação federal. A principal delas é a ausência total de rendimentos decorrentes de trabalho, seja com carteira assinada ou prestação de serviços eventuais. Além disso, o interessado não pode estar vinculado a regimes próprios, como ocorre com servidores públicos concursados, que já possuem um sistema de aposentadoria independente.
O perfil mais comum nessa categoria inclui pessoas dedicadas exclusivamente aos cuidados do lar, estudantes em dedicação integral, bolsistas de pesquisa e brasileiros que acompanham cônjuges no exterior. Para formalizar a entrada e garantir que os repasses tenham validade jurídica, os seguintes requisitos devem ser observados rigorosamente:

- Possuir idade mínima de 16 anos completos no momento da inscrição.
- Não possuir renda derivada de atividade laboral, comercial ou prestação de serviços.
- Não estar filiado a nenhum outro regime previdenciário de caráter obrigatório.
- Realizar o cadastro no sistema federal e emitir a guia correspondente ao perfil.
Diferentes faixas de cobrança e seus impactos na aposentadoria
O planejamento financeiro de quem decide pagar o instituto por conta própria passa pela escolha da alíquota ideal. A opção mais completa cobra vinte por cento sobre um valor definido pelo próprio cidadão, que pode variar entre o salário mínimo vigente e o teto máximo pago pela autarquia. Essa modalidade é a única que contabiliza o tempo total para todas as regras de transição de aposentadoria, oferecendo a proteção mais ampla possível para o futuro.
Para quem busca economia e não se importa em abrir mão da contagem por tempo de serviço, existe o plano simplificado. Nessa modalidade, a cobrança cai para onze por cento, mas o cálculo fica restrito exclusivamente ao salário mínimo. Considerando o piso nacional de R$ 1.621 estabelecido para o ano de 2026, o valor mensal fica mais acessível, garantindo o benefício por idade e os auxílios emergenciais básicos.
| Competência/mês | Pagamento mensal | |
| 1 | Janeiro | Paga dezembro |
| 2 | Fevereiro | Paga janeiro |
| 3 | Março | Paga fevereiro |
| 4 | Abril | Paga março |
| 5 | Maio | Paga abril |
| 6 | Junho | Paga maio |
| 7 | Julho | Paga junho |
| 8 | Agosto | Paga julho |
| 9 | Setembro | Paga agosto |
| 10 | Outubro | Para setembro |
| 11 | Novembro | Paga outubro |
| 12 | Dezembro | Para novembro |
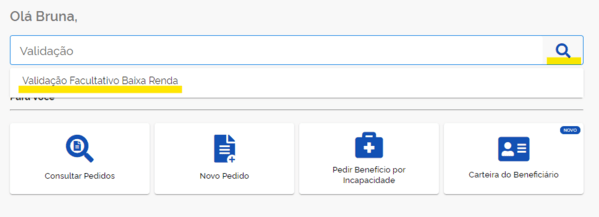
Há ainda uma terceira via, voltada exclusivamente para famílias em situação de vulnerabilidade social. Trata-se da cota de cinco por cento, destinada a quem se dedica apenas ao trabalho doméstico na própria residência e possui cadastro atualizado nos programas sociais do governo federal. Essa opção exige validação constante dos dados e comprovação de que a renda familiar total não ultrapassa a marca de dois salários mínimos mensais.
Regras rigorosas sobre atrasos e manutenção da cobertura
Um dos pontos mais sensíveis para quem recolhe de forma voluntária é o prazo de tolerância concedido pelo governo quando os pagamentos são interrompidos. Conhecido tecnicamente como período de graça, esse intervalo garante que o cidadão continue protegido e possa solicitar auxílios mesmo sem ter pago a guia do mês. Para essa categoria específica, a lei determina uma extensão máxima de seis meses de cobertura gratuita após o último repasse confirmado no sistema.
| Trimestre | Pagamento | |
| 1 | Janeiro, fevereiro, março | Deve ser feito até 15 de abril |
| 2 | Abril, maio, junho | Deve ser feito até 15 de julho |
| 3 | Julho, agosto, setembro | Deve ser feito até 15 de outubro |
| 4 | Outubro, novembro e dezembro | Deve ser feito até 15 de janeiro |
Se o cidadão precisar regularizar meses que ficaram para trás, a legislação impõe barreiras rígidas. Só é permitido quitar guias vencidas se o atraso não ultrapassar esse limite de seis meses. Caso o período sem pagamentos seja maior, a pessoa perde a qualidade de segurado e os meses anteriores não podem ser recuperados por meio de pagamentos retroativos, exigindo o reinício de todo o ciclo de carência para ter direito aos benefícios novamente.
Essa restrição existe para evitar que as pessoas só procurem o sistema público quando descobrem uma doença grave ou atingem a idade de parar de trabalhar. O caráter do fundo é solidário e preventivo, exigindo constância nas contribuições para que o equilíbrio financeiro das contas públicas seja mantido a longo prazo e todos os segurados possam receber seus pagamentos em dia.
| Salário mínimo desde maio de 2023 | Teto do INSS em 2023 |
| R$ 1.320,00 | R$ 7.507,49 |
| Contribuição do mínimo sobre 20% = R$ 264,00 | Contribuição do teto sobre 20% = R$ 1.501,50 |
Lista de benefícios assegurados aos participantes do programa
A rede de proteção social oferecida pelo governo abrange os momentos mais críticos da vida do cidadão e de seus familiares. Independentemente da faixa de valor escolhida, o participante regular garante acesso a uma série de amparos financeiros. A única exceção absoluta para quem não tem vínculo empregatício é o auxílio-acidente, que indeniza sequelas definitivas causadas pelo trabalho, algo incompatível com quem não exerce atividade profissional declarada.
Cumprindo os prazos de carência exigidos para cada situação, o cidadão que mantém suas obrigações em dia tem direito aos seguintes repasses depositados mensalmente pela autarquia federal:
| Facultativo | Código |
| Mensal | 1406 |
| Trimestral | 1457 |
- Descanso remunerado por idade avançada, respeitando os limites legais.
- Afastamento temporário por recomendação médica após perícia oficial.
- Aposentadoria definitiva por incapacidade física ou mental irreversível.
- Salário-maternidade para gestantes ou adotantes durante o período de afastamento.
- Pensão por morte destinada aos dependentes diretos em caso de falecimento.
- Amparo financeiro aos familiares em caso de reclusão do titular em regime fechado.
Procedimentos práticos para emissão do documento de arrecadação
O primeiro passo para iniciar os repasses é possuir um Número de Inscrição do Trabalhador, que muitas vezes já existe caso a pessoa tenha trabalhado com carteira assinada no passado ou possua registro em programas sociais. Com essa numeração em mãos, o processo de geração do boleto ocorre de forma totalmente digital, através do sistema de acréscimos legais da Receita Federal, dispensando a necessidade de ir até uma agência física.
Dentro da plataforma governamental, o usuário deve selecionar a categoria correta, informar o mês de referência e escolher o código que corresponde à alíquota desejada. O sistema calcula automaticamente o valor devido e gera um documento com código de barras, que pode ser quitado em qualquer aplicativo bancário, caixa eletrônico ou casa lotérica até o dia quinze do mês seguinte ao de competência.
| Salário mínimo desde maio de 2023 |
| R$ 1.320,00 |
| Contribuição do mínimo sobre 11% = R$ 145,20 |
Para evitar falhas que prejudiquem a contagem do tempo no futuro, especialistas recomendam guardar todos os comprovantes de pagamento e conferir periodicamente o extrato de vínculos no portal oficial do governo. Qualquer divergência de dados, uso de códigos incorretos ou pagamentos feitos fora do prazo legal podem travar a concessão de um benefício no momento de maior necessidade, exigindo processos administrativos demorados para a correção do cadastro.
| Facultativo | Código |
| Mensal | 1473 |
| Trimestral | 1490 |
| Salário mínimo desde maio de 2023 |
| R$ 1.320,00 |
| Contribuição do mínimo sobre 5% = R$ 66,00 |
| Facultativo | Código |
| Mensal | 1929 |
| Trimestral | 1937 |