INSS muda regras e divisor de 108 meses permite aumentar aposentadoria


Trabalhadores brasileiros que planejam o encerramento da vida profissional pelo Instituto Nacional do Seguro Social enfrentam um cenário de regras complexas desde a última grande reforma. A aprovação da legislação em maio de 2022 eliminou brechas antigas, mas estabeleceu novos parâmetros matemáticos que afetam diretamente o bolso do segurado. O foco atual dos especialistas recai sobre o chamado divisor mínimo de 108 meses, um mecanismo que determina a média salarial e define o valor final repassado ao cidadão. Compreender essa métrica tornou-se o principal diferencial para quem busca maximizar os recebimentos na terceira idade.
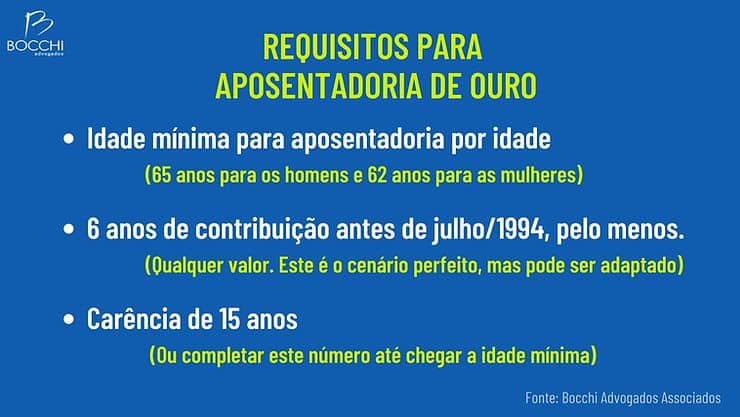
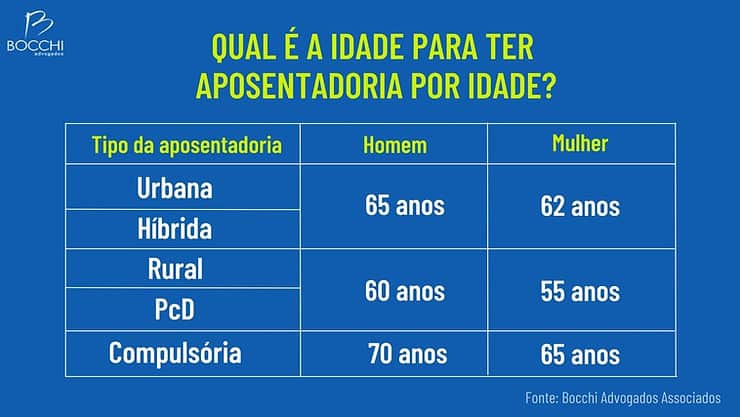
Antes dessas alterações, o sistema permitia manobras legais que inflavam os pagamentos com base em um único recolhimento alto, prática que o governo federal barrou para equilibrar as contas públicas. Agora, o cálculo exige uma base mais sólida de pagamentos, forçando o trabalhador a desenhar uma estratégia de longo prazo. A exigência básica de 180 meses de carência permanece inalterada, assim como a idade mínima fixada em 65 anos para o público masculino e 62 anos para o público feminino. O segredo financeiro reside exatamente no período de contribuição contabilizado a partir de julho de 1994, data da implementação do Plano Real no país.

Entenda o impacto do divisor de 108 meses na renda mensal
O histórico de transições legislativas criou três cenários distintos para a apuração da média salarial dos brasileiros. Quem reuniu as condições até novembro de 2019 ainda usufrui do descarte automático dos 20% menores salários, uma regra extinta pela Emenda Constitucional 103. No intervalo entre o final de 2019 e maio de 2022, vigorou a possibilidade de excluir quase todos os pagamentos baixos, mantendo apenas os maiores para elevar a média artificialmente. A partir de maio de 2022, a autarquia previdenciária passou a exigir um mínimo de nove anos de contribuições no período base de cálculo para garantir o pagamento integral da média apurada.
A matemática aplicada pelo órgão federal pune severamente quem não atinge essa marca de 108 meses de recolhimento após 1994. Se um indivíduo possui apenas oito anos de pagamentos nesse intervalo, o sistema dividirá o montante por nove, resultando em uma perda imediata de 11% no valor final do benefício. Uma pessoa com sete anos de contribuição sofrerá um corte de 22%, e a proporção de perdas continua aumentando conforme a ausência de recolhimentos. Essa lógica matemática transformou o planejamento prévio em uma ferramenta indispensável para evitar prejuízos irreversíveis no momento da concessão.
Planejamento estratégico para otimizar os ganhos na terceira idade
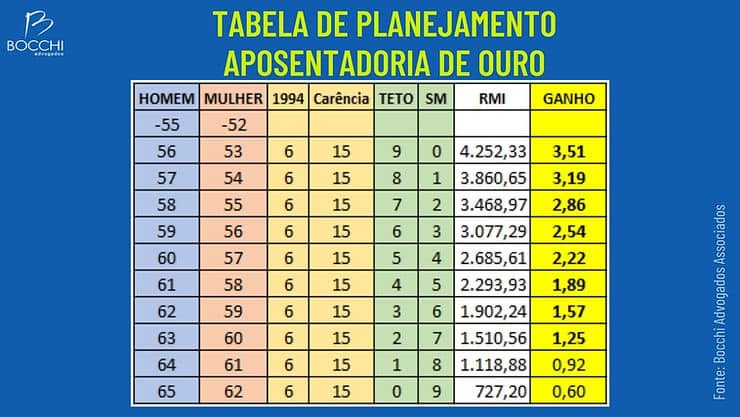
Profissionais do direito previdenciário, como o professor Hilário Bocchi Junior, desenvolveram metodologias baseadas nessas novas regras para otimizar os ganhos dos segurados, batizando a tática de aposentadoria de ouro. O conceito central dessa estratégia envolve a injeção de valores máximos permitidos por lei durante os nove anos exigidos pelo divisor mínimo. Um exemplo prático ilustra bem essa dinâmica financeira: uma mulher de 53 anos ou um homem de 56 anos, ambos a exatos nove anos de atingirem a idade mínima exigida pelo governo. Se esses indivíduos possuírem pelo menos seis anos de contribuição anteriores a 1994, eles têm nas mãos a oportunidade de mudar o patamar de seus futuros rendimentos.
Ao passarem a recolher sobre o teto máximo do sistema previdenciário durante os 108 meses restantes, esses trabalhadores garantem uma média salarial elevada. O resultado final dessa manobra legal assegura um benefício equivalente a pelo menos 60% do teto oficial da autarquia. Cálculos atuariais demonstram que o retorno sobre esse investimento financeiro ocorre de forma acelerada após a aprovação do pedido. Em aproximadamente dois anos e dez meses de recebimento da nova renda, o aposentado recupera todo o capital desembolsado durante a fase de estruturação, transformando o esforço financeiro em lucro permanente até o fim da vida.
Condições essenciais para aplicar o método de maximização
A execução desse plano financeiro exige o cumprimento rigoroso de critérios estabelecidos pela legislação federal vigente. O trabalhador não pode simplesmente decidir aumentar seus pagamentos sem antes analisar seu histórico completo no Cadastro Nacional de Informações Sociais. A ausência de qualquer um dos requisitos básicos invalida a estratégia e pode resultar em perda de dinheiro. Os especialistas listam quatro pilares fundamentais que sustentam a viabilidade desse modelo de investimento previdenciário.
- Alcançar a idade mínima obrigatória estipulada em 65 anos para homens e 62 anos para mulheres.
- Comprovar a existência de pelo menos seis anos de trabalho formal com recolhimentos acima do salário mínimo antes de julho de 1994.
- Garantir o cumprimento da carência legal de 15 anos de pagamentos regulares até o momento do requerimento oficial.
- Efetuar os recolhimentos sobre os valores corretos durante um período ininterrupto de nove anos a partir da vigência da nova moeda brasileira.
O fator tempo atua como o principal aliado do cidadão na construção dessa reserva financeira estatal. Quanto maior a antecedência na organização dos pagamentos, menores serão os impactos no orçamento mensal da família. Pessoas que deixam para analisar sua situação apenas nos meses que antecedem o aniversário correm o risco de não conseguirem reverter médias salariais baixas. A análise detalhada do histórico profissional permite identificar buracos nas contribuições e corrigir falhas antes que o sistema trave as opções de ajuste legal.
Alternativas legais para adequar os pagamentos ao perfil do segurado
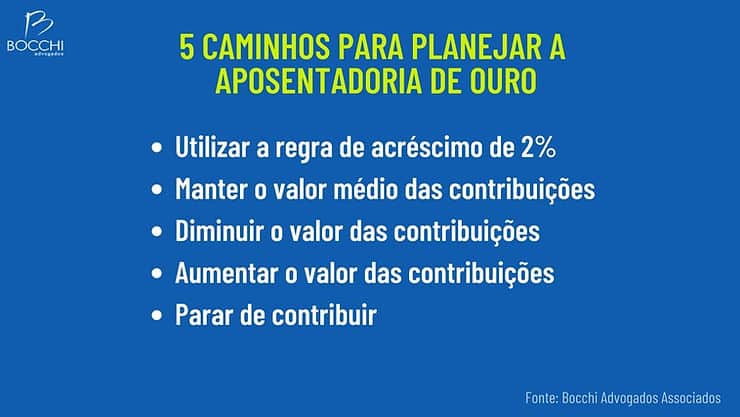
O sistema oferece diferentes rotas de ação dependendo da realidade financeira e do tempo de serviço de cada indivíduo. Uma das opções mais utilizadas envolve a regra de acréscimo percentual, que garante 2% a mais no cálculo para cada ano trabalhado além do limite mínimo de 15 anos para mulheres e 20 anos para homens. Outra alternativa viável consiste em manter o valor médio das contribuições atuais, caso o cálculo prévio indique que alterações bruscas não trarão vantagens significativas. Para trabalhadores autônomos ou microempreendedores individuais que já sabem que receberão apenas um salário mínimo, a recomendação técnica costuma ser a redução imediata da alíquota de pagamento para 5%, evitando gastos desnecessários.
Existe também a possibilidade de interromper totalmente os repasses financeiros aos cofres públicos sem perder o direito ao benefício futuro. Essa tática aplica-se exclusivamente aos cidadãos que já atingiram os 15 anos de carência obrigatória e apenas aguardam o avanço da idade biológica. Nesses casos, o trabalhador deve apenas monitorar a manutenção da sua qualidade de segurado para não ficar desprotegido contra eventos imprevisíveis, como acidentes ou doenças incapacitantes. A alternância de valores para contribuintes facultativos fecha o leque de possibilidades, permitindo adequar os depósitos às oscilações da economia pessoal ao longo da década que antecede o pedido definitivo.