
Descubra como garantir o benefício do INSS aos 50 anos de idade em 2024


O avanço da faixa etária média no Brasil transformou o cenário profissional e as demandas direcionadas à Previdência Social. Atualmente, com uma parcela significativa da população ultrapassando a marca de cinco décadas de vida, entender como encerrar a jornada de trabalho virou uma necessidade urgente. Nos escritórios de advocacia previdenciária, o questionamento campeão envolve a chance de parar de trabalhar exatamente ao completar meio século, uma meta que ficou bastante intrincada depois das últimas reformas aprovadas pelo Congresso Nacional.
A promulgação da Reforma da Previdência, ocorrida no final de 2019, alterou de forma drástica a liberação de pagamentos pelo Instituto Nacional do Seguro Social. O texto constitucional impôs travas severas, justificadas pelo salto na longevidade dos cidadãos brasileiros nas últimas décadas. Mesmo com esse cenário de endurecimento legal, o regramento manteve brechas e sistemas de adaptação que ainda autorizam a saída precoce do mercado para quem está na faixa dos 50 anos, exigindo, contudo, uma carteira assinada com décadas de registros contínuos.
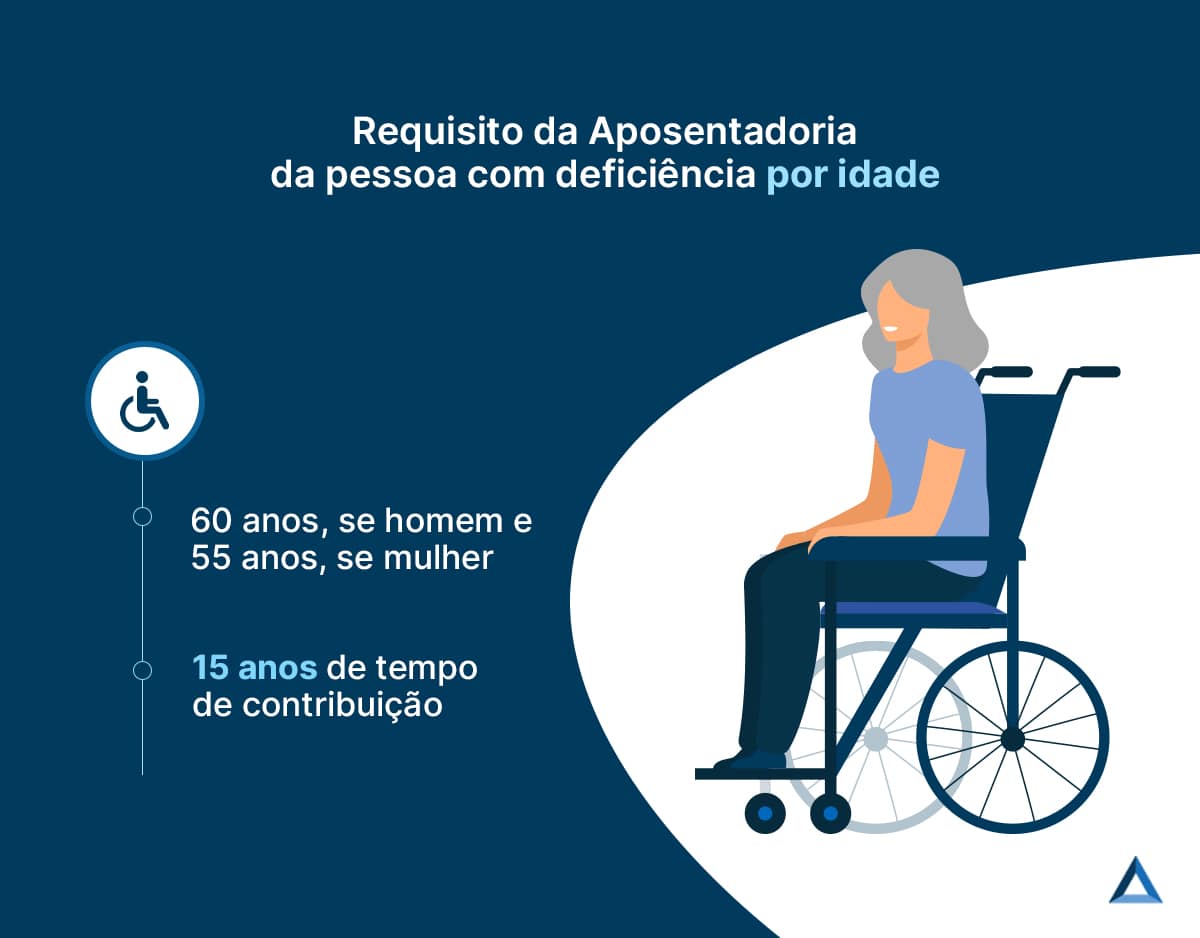
| Importante! A aposentadoria por idade rural e a aposentadoria da pessoa com deficiência por idade continuam com as mesmas exigências mesmo após a Reforma. |
Para visualizar essa chance real, o segurado tem a obrigação de esquecer qualquer formato de concessão que estipule uma faixa etária mínima obrigatória. A estratégia precisa mirar unicamente nas chamadas regras de transição, que avaliam o tempo total de recolhimento, a soma de pontos ou a submissão a ambientes de trabalho insalubres, demandando um pente-fino completo no histórico profissional do indivíduo.
Mudanças drásticas nas regras para quem planeja sair do mercado precocemente
O modelo definitivo que vigora hoje eliminou a tradicional aposentadoria baseada apenas nos anos de serviço para quem começou a trabalhar recentemente. O padrão atual cobra 65 anos para o público masculino e 62 para o feminino. Até mesmo os grupos que gozam de exigências mais brandas, como trabalhadores do campo e segurados com deficiência, enfrentam limites fixos de 60 e 55 anos. Consequentemente, pelas diretrizes permanentes da autarquia federal, conseguir o deferimento aos 50 anos tornou-se uma impossibilidade jurídica.

A grande saída para esse impasse beneficia exclusivamente os cidadãos que já acumulavam uma longa jornada antes de novembro de 2019. O princípio do direito adquirido resguarda as mulheres que somaram 30 anos de contribuição e os homens que alcançaram 35 anos exatos até a véspera da promulgação da emenda. Caso o profissional tenha batido essa meta naquela época específica, o requerimento pode ser protocolado a qualquer momento, sem que o fator idade seja um obstáculo.
Já para a parcela da população que estava quase cruzando a linha de chegada, mas não conseguiu fechar o cálculo a tempo, foram estabelecidas pontes de adaptação. O grande obstáculo é que boa parte dessas alternativas passou a cobrar idades progressivas a cada ano, obrigando o trabalhador a garimpar as raras opções que consideram estritamente o montante financeiro repassado aos cofres da União durante a vida ativa.
| Entenda! Quem já era filiado ao INSS e atingiu todos os requisitos para se aposentar antes da Reforma (até 13/11/2019), pode ter direito às regras antigas. |
Alternativas jurídicas que liberam o pagamento sem exigir idade mínima
O principal atalho para viabilizar o descanso remunerado aos 50 anos atende pelo nome de pedágio de 50%. Essa estrutura foi moldada sob medida para os segurados que estavam a menos de 24 meses de atingir o tempo necessário quando a legislação mudou. O funcionamento determina que o indivíduo trabalhe o período faltante e adicione uma penalidade de metade desse tempo. Se um homem precisava de 12 meses de labuta em 2019, ele foi obrigado a atuar por 18 meses para ter o seu processo deferido pelo órgão.
Um segundo caminho, que esbarra em barreiras matemáticas severas para os mais novos, é o sistema de pontuação. A lógica consiste em somar a idade cronológica com os anos de recolhimento. Neste ano de 2024, o placar exigido subiu para 101 pontos para os homens e 91 para as mulheres. Na prática, uma segurada de 50 anos precisaria ostentar absurdos 41 anos de atividade formal para fechar a conta, tornando a opção viável apenas para casos raríssimos de pessoas que começaram a trabalhar na infância e conseguiram comprovar o vínculo.
Trabalhadores que atuam em contato direto com agentes biológicos, físicos ou químicos prejudiciais à saúde encontram um panorama um pouco mais favorável. A modalidade especial pelo direito adquirido dispensa a idade, cobrando somente 15, 20 ou 25 anos de exposição ao risco. Por outro lado, a transição dessa categoria pede uma pontuação específica (66, 76 ou 86). Um operário de minas subterrâneas com 50 anos de vida e 16 de atividade insalubre, por exemplo, alcança facilmente os 66 pontos cobrados para a faixa de risco extremo.
Táticas legais para turbinar o tempo de contribuição no sistema federal
Uma parcela imensa de contribuintes desiste do processo por achar que não possui o tempo exigido, deixando de lado fases da vida que podem ser averbadas legalmente no cálculo previdenciário. A recuperação desses fragmentos esquecidos no passado é, na esmagadora maioria das vezes, o fator decisivo que transforma uma carta de indeferimento em uma concessão antecipada.

- Atividades rurais exercidas em regime de economia familiar até o ano de 1991, que dispensam a comprovação de pagamentos mensais.
- Período dedicado ao serviço militar obrigatório nas Forças Armadas, comprovado por meio do certificado oficial de reservista.
- Anos de estudo como aluno-aprendiz em instituições técnicas federais que forneciam algum tipo de contrapartida financeira ou material.
- Transformação de tempo insalubre em comum, que garante um bônus de 40% para o público masculino e 20% para o feminino sobre os anos laborados até a reforma de 2019.
- Quitação de guias atrasadas para profissionais autônomos, condicionada à apresentação de provas documentais da atividade exercida na época.
A contagem de meses em que o cidadão recebeu auxílio-doença, desde que intercalados com recolhimentos efetivos, e a soma de anos trabalhados no exterior em nações com acordos diplomáticos com o Brasil, representam trunfos poderosos para engordar o tempo de serviço e destravar as regras de transição.
O impacto dos redutores matemáticos e a necessidade de planejamento
Obter a sonhada carta de concessão aos 50 anos não traduz, obrigatoriamente, a melhor escolha para o bolso do segurado. Um detalhe crucial é que a regra do pedágio de 50% impõe a aplicação do temido fator previdenciário, um mecanismo criado no final dos anos 1990 para punir financeiramente as aposentadorias precoces. Como a expectativa de vida medida pelo IBGE já ultrapassa os 77 anos na média nacional, o sistema entende que pagará o benefício por quase três décadas, o que faz esse multiplicador corroer até 40% da renda mensal original do trabalhador.
| Atenção! A aposentadoria rural por idade só vale para os trabalhadores considerados segurados especiais porque produzem para a própria subsistência, em regime de economia familiar. |
O ambiente jurídico de 2024 deixou a pressa ainda mais arriscada para os segurados. Após o Supremo Tribunal Federal (STF) derrubar definitivamente a tese da “Revisão da Vida Toda” em março deste ano, o valor calculado inicialmente pelo INSS virou uma sentença praticamente imutável. Cometer um erro estratégico no momento da solicitação resulta em um benefício achatado de forma irreversível, sem margem para vitórias em instâncias superiores.
Frente a tantas armadilhas legais, estruturar um planejamento previdenciário minucioso antes de apertar o botão de solicitar no aplicativo tornou-se vital. Especialistas do setor desenham projeções matemáticas que confrontam o gasto de manter as contribuições em dia com a vantagem de fugir dos cortes agressivos. Frequentemente, a decisão de segurar o pedido por mais três ou quatro anos gera um salto gigantesco no valor do contracheque, assegurando uma velhice com verdadeira tranquilidade financeira.
| Ano | Mulher | Homem |
|---|---|---|
| 2019 | 56 anos | 61 anos |
| 2020 | 56 anos e 6 meses | 61 anos e 6 meses |
| 2021 | 57 anos | 62 anos |
| 2022 | 57 anos e 6 meses | 62 anos e 6 meses |
| 2023 | 58 anos | 63 anos |
| 2024 | 58 anos e 6 meses | 63 anos e 6 meses |
| 2025 | 59 anos | 64 anos |
| 2026 | 59 anos e 6 meses | 64 anos e 6 meses |
| 2027 | 60 anos | 65 anos |
| 2028 | 60 anos e 6 meses | 65 anos |
| 2029 | 61 anos | 65 anos |
| 2030 | 61 anos e 6 meses | 65 anos |
| 2031 em diante | 62 anos | 65 anos |


| Entenda! A pontuação é a soma da sua idade + seu tempo de contribuição. |
| Pontos para homens | Pontos para mulheres | |
|---|---|---|
| 2019 | 96 | 86 |
| 2020 | 97 | 87 |
| 2021 | 98 | 88 |
| 2022 | 99 | 89 |
| 2023 | 100 | 90 |
| 2024 | 101 | 91 |
| 2025 | 102 | 92 |
| 2026 | 103 | 93 |
| 2027 | 104 | 94 |
| 2028 | 105 (limite) | 95 |
| 2029 | 105 | 96 |
| 2030 | 105 | 97 |
| 2031 | 105 | 98 |
| 2032 | 105 | 99 |
| 2033 | 105 | 100 (limite) |
| 2034 | 105 | 100 |
| … | 105 | 100 |
| Grau de risco | Tempo da atividade |
| Alto risco | 15 anos de atividade |
| Médio risco | 20 anos de atividade |
| Baixo risco | 25 anos de atividade |
| Grau | Tempo de atividade especial | Pontos |
| Leve | 25 anos | 86 pontos |
| Médio | 20 anos | 76 pontos |
| Grave | 15 anos | 66 pontos |





