Descarte de contribuições no INSS exige 108 pagamentos para cálculo integral
Trabalhadores que organizam o pedido de aposentadoria por idade no Instituto Nacional do Seguro Social encontram um conjunto de normas que permite modular a quantia mensal a ser recebida no futuro. As escolhas envolvem a opção de pausar os recolhimentos, preservar a média salarial histórica, reduzir o percentual das guias ou pagar sobre valores maiores, além de aproveitar o acréscimo de dois pontos percentuais a cada ano adicional de trabalho formal.
A Lei Federal 14.331, sancionada em 4 de maio de 2022, estabeleceu restrições para a estratégia que ficou conhecida popularmente como a contribuição única de valor elevado. Essa manobra permitia que um único recolhimento no teto previdenciário inflacionasse toda a média salarial, mas a legislação manteve resguardado o direito adquirido de quem cumpriu todos os critérios antes dessa publicação normativa.
A determinação de um divisor mínimo fixado em 108 meses, equivalente a nove anos completos, redefiniu as possibilidades de descarte de remunerações desfavoráveis no histórico do trabalhador. Essa diretriz abriu uma oportunidade específica para calcular o valor do salário de benefício utilizando apenas nove anos de pagamentos regulares dentro do período básico considerado pela Previdência Social.
As exigências basilares da aposentadoria por idade, no entanto, não sofreram alterações em suas linhas estruturais. Segue obrigatório atingir a idade mínima estabelecida pela Constituição e cumprir o período de carência correspondente a 180 meses de contribuição.
Orientações técnicas para estruturar o processo de aposentadoria junto à Previdência Social
A realização de encontros e eventos informativos sobre planejamento previdenciário tem reunido profissionais e segurados interessados em compreender as regras de cálculo. Os debates demonstram como simular valores com exatidão antes de apresentar o pedido formal aos canais eletrônicos do governo.
Os materiais explicativos são distribuídos por especialistas em transmissões digitais abertas e plataformas temáticas. O acesso aos vídeos e conteúdos instrucionais orienta os trabalhadores a conferir os registros profissionais e corrigir dados cadastrais inconsistentes.
Etapas centrais do processo de análise e organização contributiva
O acompanhamento minucioso do histórico de contribuições envolve a verificação de marcos legislativos e fórmulas matemáticas. A organização adequada permite que o trabalhador identifique qual estratégia se alinha ao seu perfil financeiro.
- Identificação dos períodos de apuração e das datas de corte das reformas legislativas.
- Avaliação dos requisitos para descarte legal de remunerações menores sem afetar a carência.
- Cálculo do divisor mínimo de 108 meses e sua influência na média contributiva.
- Projeção de investimentos em guias previdenciárias para atingir patamares mais altos do teto.
- Definição das particularidades da aposentadoria planejada para quem se aposenta por idade.
- Checagem da documentação comprobatória anterior a julho de 1994.
- Escolha entre os caminhos previdenciários viáveis para cada tipo de segurado.
- Revisão dos reflexos financeiros gerados por cada faixa de contribuição.
Três marcos regulatórios orientam a média das remunerações
A análise da renda inicial da aposentadoria por idade exige a observação de três intervalos temporais distintos no ordenamento jurídico brasileiro. Cada uma dessas fases possui parâmetros próprios para calcular o salário de benefício a ser concedido pelo órgão previdenciário.
- Até 12 de novembro de 2019, data anterior à promulgação da Emenda Constitucional 103, vigorava o descarte automático dos 20% menores salários de contribuição, apurando a média sobre os 80% maiores pagamentos desde julho de 1994.
- Entre 13 de novembro de 2019 e 4 de maio de 2022, intervalo delimitado pela edição da Lei 14.331 de 2022, abriu-se a faculdade de descartar contribuições livremente, cenário que viabilizou o aproveitamento temporário de uma única contribuição de valor máximo.
- A partir de 5 de maio de 2022, entrou em vigor a imposição do divisor mínimo de 108 meses, correspondente a nove anos, incluído expressamente na Lei de Benefícios da Previdência Social.
O texto do artigo 135-A, inserido na Lei 8.213 de 1991, definiu que, para os segurados inscritos no sistema previdenciário até julho de 1994, o denominador do cálculo da média aritmética dos salários não pode ser menor que 108 meses. A única exceção prevista de forma explícita na regra legal recai sobre a aposentadoria por incapacidade permanente.
Critérios para aplicar a exclusão de salários e preservar a carência
Mesmo com a inclusão do piso de 108 meses no denominador da conta, o segurado ainda tem recursos legais para estruturar um benefício de maior expressão monetária. Para que o planejamento obtenha o efeito desejado, é mandatório observar determinados limites técnicos da legislação em vigor.
- A prerrogativa de descartar salários de contribuição que puxem a média para baixo continua plenamente autorizada pelas normas previdenciárias.
- O descarte das menores remunerações não tem quantidade fixa estipulada, desde que seja resguardado o tempo mínimo de carência de 180 meses, o que equivale a 15 anos de efetivo recolhimento.
- O número 108 funciona como o divisor base obrigatório, de modo que quem registrar menos de nove anos de recolhimento a partir de julho de 1994 terá sua soma dividida por esse índice, reduzindo a média apurada.
- A inclusão de anos suplementares de trabalho deve ser examinada com cautela, pois cada ano além do tempo exigido adiciona dois pontos percentuais ao coeficiente final da aposentadoria.
Quando esses elementos técnicos são combinados de maneira calculada, as regras vigentes oferecem caminhos vantajosos para quem se antecipa e estrutura os recolhimentos futuros. A avaliação preventiva evita surpresas na apuração do salário de benefício.
Fórmulas de apuração e descarte das menores remunerações
A renda mensal inicial da aposentadoria por idade parte da média simples dos salários de contribuição registrados dentro do Período Básico de Cálculo. Esse intervalo considera os vencimentos existentes a partir de julho de 1994 até a data de entrada do requerimento administrativo.
Para que o cálculo atinja seu aproveitamento ideal após as mudanças de 2022, o segurado necessita de pelo menos 108 competências contributivas válidas dentro desse período histórico. Sem atingir esse volume, o denominador fixo de 108 atua diretamente para diminuir o resultado da média.
A apuração do salário de benefício serve como alicerce para determinar a renda mensal inicial paga pela autarquia. Esse montante representa a quantia financeira líquida que será transferida todos os meses para a conta bancária do beneficiário.
Com as diretrizes implementadas pela reforma previdenciária de 2019, o trabalhador pode retirar os pagamentos mais baixos da conta, contanto que o descarte não reduza o período de contribuição para patamar inferior a quinze anos. O tempo descartado é anulado para todos os efeitos, inclusive contagem de tempo de serviço e carência.
A mecânica da divisão matemática ilustra o efeito prático dessa sistemática. Ao contar com exatamente 108 contribuições, correspondentes a nove anos de registros, o órgão divide a soma exata por 108, apurando integralmente o valor médio recolhido.
Caso o segurado acumule apenas 96 contribuições, correspondentes a oito anos completos após julho de 1994, a soma desses vencimentos será obrigatoriamente dividida por 108. Esse mecanismo provoca uma redução aproximada de 11% sobre o resultado final que seria obtido na média simples.
Se o histórico apresentar somente sete anos de recolhimentos nessa janela histórica, a soma de 84 meses também será dividida pelo número 108. A perda acumulada sobre o valor do salário de benefício atinge cerca de 22% em comparação à média real dos valores recolhidos.
Essa proporcionalidade gera um decréscimo de aproximadamente 11% para cada ano que falta até a meta de 108 competências no período de cálculo. O efeito financeiro é direto e atinge a renda definitiva do aposentado.
A metodologia adotada pela legislação protege o equilíbrio atuarial do fundo previdenciário e condiciona médias altas à regularidade contributiva. O conhecimento prévio dessa fórmula impede que o segurado seja surpreendido por um divisor que achate seu benefício.
Compreender o impacto desse cálculo transforma o planejamento em uma ferramenta indispensável para quem pretende solicitar o benefício por idade. Quem organiza os pagamentos evita perdas estruturais causadas pelo divisor legal.
A lógica de cálculo opera nas duas direções da relação contributiva. Se a ausência de recolhimentos suficientes subtrai percentuais expressivos da média salarial, a inclusão planejada de competências permite recompor o resultado e expandir a renda mensal.
Metodologias criadas por especialistas em previdência ganharam espaço nos últimos anos para desmistificar essas contas. Advogados e consultores passaram a orientar trabalhadores sobre a forma correta de preencher as guias e selecionar as bases de cálculo.
Segurados de diferentes faixas de renda têm recorrido a estudos comparativos antes de emitir novas guias da Previdência Social. A análise prévia demonstra o retorno de cada parcela paga nos anos finais da atividade profissional.
Simulação prática de investimentos e tempo de retorno do valor recolhido
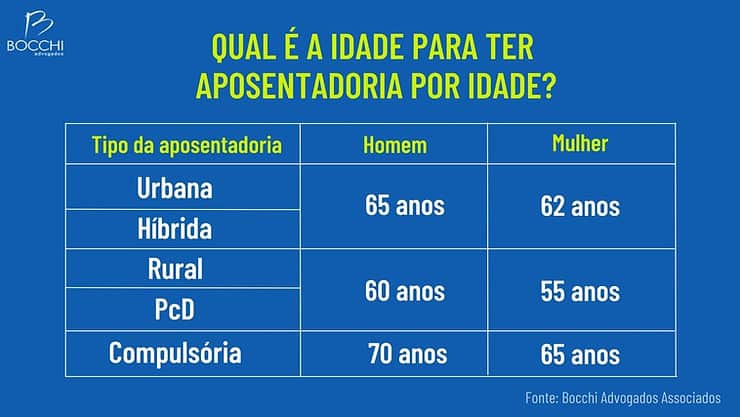
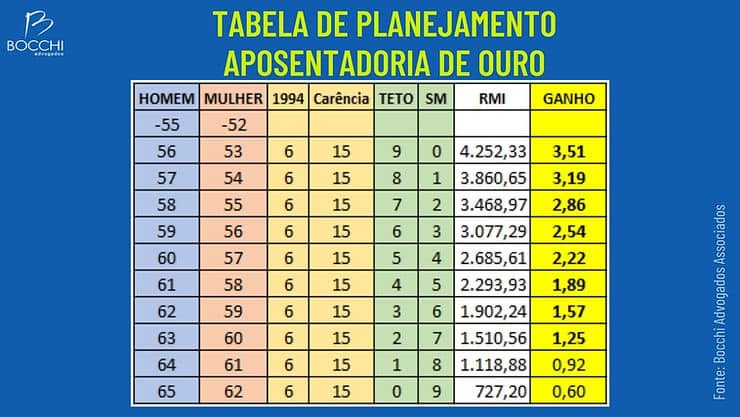
Para exemplificar a execução prática do planejamento com base no divisor de 108 meses, toma-se a situação de uma mulher de 53 anos e de um homem de 56 anos de idade. Ambos encontram-se a nove anos da idade regular para a aposentadoria voluntária por idade, que é de 62 anos para mulheres e 65 anos para homens.
Caso tenham acumulado ao menos seis anos de contribuições anteriores a julho de 1994, bastará manter os recolhimentos regulares ao longo dos nove anos faltantes para integralizar as 180 competências exigidas para a carência. Esses nove anos subsequentes a 1994 fornecerão exatamente os 108 meses exigidos pelo artigo 135-A da Lei 8.213 de 1991.
Se as contribuições durante esse intervalo de nove anos forem realizadas pelo teto máximo da Previdência Social, a média desses salários corresponderá ao próprio valor do teto previdenciário. Aplicando o coeficiente mínimo da aposentadoria por idade, que parte de 60%, a renda mensal inicial garantirá um retorno relevante sobre a média apurada.
Os cálculos atuariais indicam que os recursos aportados nas guias previdenciárias ao longo desse período de nove anos são recuperados após a concessão do benefício. O fluxo contínuo dos pagamentos mensais do INSS amortiza integralmente o investimento realizado pelo titular.
Origem do modelo estruturado de contribuição e fundamentos técnicos
O conceito da aposentadoria por idade estruturada sob o divisor de 108 meses foi formulado e divulgado pelo advogado Hilário Bocchi Junior em análises técnicas sobre as alterações trazidas pela Lei 14.331 de 2022. A estratégia foi detalhada como uma alternativa viável para trabalhadores que não conseguiram se enquadrar nas regras de transição por tempo de contribuição da Emenda Constitucional 103.
O método organiza a vida do cidadão que depende da idade mínima para ter acesso à aposentadoria pública. Ao identificar com antecedência as lacunas no Cadastro Nacional de Informações Sociais, o segurado passa a pagar exatamente o valor necessário para buscar o benefício almejado.
O advogado elaborou projeções numéricas que indicam com clareza o ganho financeiro obtido quando as guias são emitidas com base em um cálculo profissional. A tabela comparativa orienta o momento exato de alterar a faixa de recolhimento mensal.
As explicações estruturadas pelo especialista demonstram que o recolhimento sem planejamento frequente acarreta desperdício de dinheiro em contribuições que acabam sendo descartadas sem nenhum proveito financeiro. Por outro lado, recolhimentos estratégicos concentrados no período correto alavancam a média salarial.
A checagem da situação individual pelo diagnóstico previdenciário analisa todas as relações de trabalho do segurado desde o primeiro registro formal. O estudo aponta quais vínculos anteriores a 1994 podem ser averbados para consolidar a carência de quinze anos.
No caso de uma mulher com 53 anos e de um homem com 56 anos, a margem de nove anos até o cumprimento do critério etário viabiliza a execução integral desse plano. A mulher completará 62 anos e o homem atingirá 65 anos de idade simultaneamente ao alcance das 108 contribuições necessárias.
Essa reestruturação possibilita que uma pessoa que sempre recolheu sobre o salário mínimo eleve suas parcelas para o teto durante as últimas 108 competências, alcançando uma renda inicial substancialmente maior. O salário de benefício deixará de ser balizado pelo piso nacional e passará a refletir a média dos pagamentos concentrados no teto.
Com o salário mínimo fixado em R$ 1.621,00 em 2026, a elevação do benefício para valores proporcionais ao teto previdenciário transforma a renda do trabalhador na velhice. A amortização das despesas efetuadas com as guias mensais ocorre em menos de três anos após o início do recebimento do benefício definitivo.
Condições obrigatórias para ter acesso ao cálculo planejado
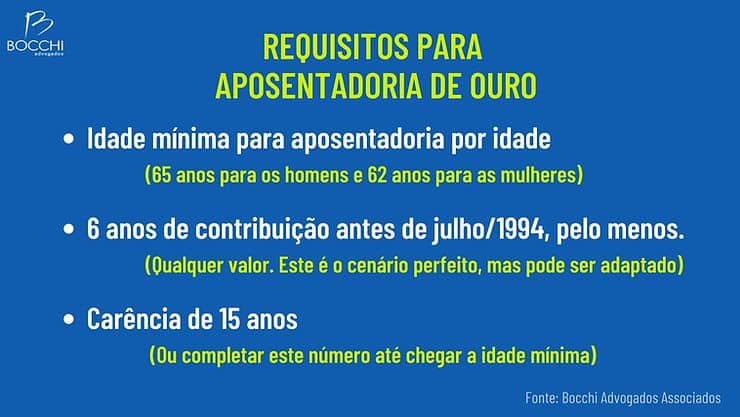
Para habilitar a concessão da aposentadoria por idade com a utilização dessa metodologia de descarte e aproveitamento integral do divisor, o requerente precisa cumprir cumulativamente os requisitos normativos do INSS.
- Cumprir a idade mínima de 65 anos para segurados do sexo masculino e de 62 anos para seguradas do sexo feminino.
- Comprovar ao menos seis anos de vínculo contributivo formal decorridos antes de julho de 1994, com remunerações acima do piso da época.
- Alcançar o tempo de carência global de 180 meses de contribuição efetiva ao Regime Geral de Previdência Social.
- Completar exatamente 108 contribuições devidamente recolhidas sob os valores pretendidos a partir de julho de 1994.
A antecedência na organização dessas competências é determinante para consolidar a base salarial planejada. O trabalhador que inicia os ajustes antes de alcançar a idade mínima assegura o cumprimento do calendário sem atropelos burocráticos.
Modelos de recolhimento para orientar a vida financeira do segurado
O diagnóstico previdenciário identifica quais alternativas estão juridicamente abertas para o segurado antes do envio do requerimento pelo sistema digital da Previdência. Essa checagem impede recolhimentos desnecessários e orienta os cinco caminhos contributivos existentes.
Alternativas práticas para conduzir os recolhimentos ao INSS
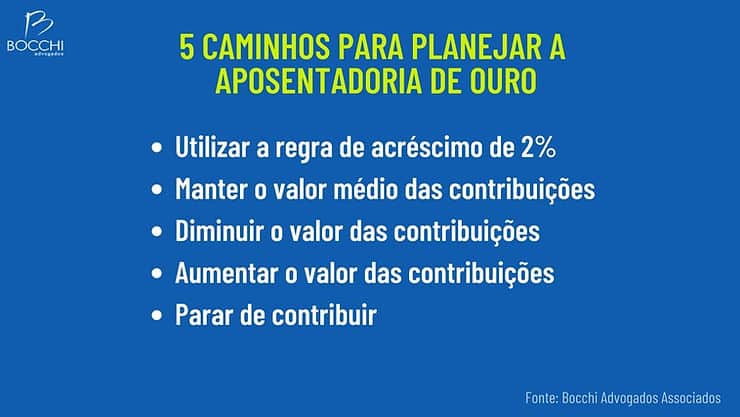
Existem cinco alternativas práticas de condução previdenciária que atendem a diferentes realidades de renda e tempos de serviço acumulados ao longo da vida profissional.
- Adotar a regra de acréscimo de dois pontos percentuais por ano excedente de trabalho que supere os 15 anos para mulheres ou 20 anos para homens.
- Manter as contribuições no mesmo patamar da média salarial já apurada para não deprimir o salário de benefício.
- Reduzir o valor da contribuição mensal nos casos em que o benefício final ficará restrito ao piso salarial ou cujas competências serão descartadas.
- Elevar o recolhimento para o teto caso a regra do divisor de 108 meses represente um ganho relevante na média.
- Interromper os pagamentos previdenciários caso a carência de 15 anos já esteja concluída e novos valores não alterem o cálculo final.
Acréscimo de dois por cento por ano suplementar de recolhimento
O trabalhador pode avaliar a conveniência de não realizar o descarte de remunerações anteriores caso os períodos extras proporcionem acréscimo no coeficiente. A cada conjunto de doze meses de contribuição que superar o tempo de 15 anos para mulheres e 20 anos para homens, o sistema previdenciário adiciona dois pontos percentuais à taxa base de 60%.
Essa previsão é exclusiva da mecânica de cálculo da aposentadoria programada trazida pela Emenda Constitucional 103 de 2019. O modelo difere das regras de transição que ainda aproveitam fórmulas extintas de tempo de contribuição.
Manutenção da média salarial histórica durante os anos finais
Antes de estipular quanto pagar nas guias mensais até a data do pedido, o segurado precisa calcular a média dos recolhimentos já constantes do seu extrato previdenciário. Essa média prévia serve como linha de referência para não desperdiçar recursos financeiros.
Se o salário de benefício acumulado estiver posicionado em determinado valor intermediário, novos pagamentos abaixo dessa média reduzirão o cálculo global. Diante desse quadro, a estratégia adequada é manter recolhimentos equivalentes à média apurada para evitar perdas.
Ajuste para baixo do recolhimento quando o benefício atingir o piso legal
Quando o histórico profissional demonstra que o coeficiente de cálculo e os salários registrados resultarão em um benefício equivalente ao salário mínimo nacional, recolher valores altos não gera vantagem financeira. O sistema previdenciário garante que nenhuma aposentadoria seja concedida em quantia inferior ao piso de R$ 1.621,00 vigente em 2026.
Em circunstâncias dessa natureza, o trabalhador pode alterar a sua categoria de recolhimento e pagar a menor alíquota permitida por lei. A formalização como Microempreendedor Individual, por exemplo, viabiliza o pagamento da alíquota de 5% sobre o salário mínimo sem prejuízo para a concessão da aposentadoria por idade.
A definição sobre qual alíquota utilizar decorre unicamente de simulações numéricas prévias. O acompanhamento individualizado assegura que a redução da contribuição não afete direitos já consolidados no cadastro do segurado.
Aumento do recolhimento sob a vigência do divisor de 108 meses
A aplicação combinada do divisor mínimo de 108 competências e da faculdade de descarte de salários viabiliza um salto no valor da renda mensal para segurados com períodos pré-1994. Essa possibilidade atende a quem tem condições financeiras de efetuar recolhimentos pelo teto nos últimos nove anos que antecedem a idade mínima.
Ao descartar todos os salários modestos recebidos a partir de julho de 1994 e contabilizar exatamente 108 meses com pagamentos no valor máximo, o segurado garante que a média aritmética reflita exclusivamente esse período no teto. Com isso, o cálculo da renda mensal inicial parte do piso de 60% desse teto previdenciário.
Essa sistemática exige planejamento financeiro contínuo e acompanhamento técnico rigoroso para assegurar que as contribuições sejam validadas administrativamente. A assistência profissional qualificada evita erros no preenchimento dos códigos das guias da Previdência Social.
Suspensão legal das contribuições após o cumprimento da carência
Segurados que já alcançaram os 180 meses exigidos a título de carência e cujo valor do benefício não será elevado por novos recolhimentos podem optar por parar de pagar o INSS. Nesse cenário, o trabalhador aguarda apenas o cumprimento da idade mínima para ingressar com o requerimento de concessão.
Essa alternativa requer atenção ao chamado período de graça, que mantém a condição de segurado temporariamente mesmo sem pagamentos. A perda dessa qualidade extingue o direito a benefícios por incapacidade temporária, pensão por morte aos dependentes e auxílio por incapacidade permanente.
Atendimento técnico e consulta aos direitos previdenciários
A estruturação desses cálculos e a avaliação dos documentos do segurado são desenvolvidas pelo advogado Hilário Bocchi Junior e pelos profissionais da equipe do escritório Bocchi Advogados Associados. A banca de advocacia concentra sua atuação na análise aprofundada de históricos funcionais para a obtenção de benefícios no INSS.
O atendimento para a realização do levantamento documental e da elaboração do estudo previdenciário pode ser solicitado diretamente pelos canais de comunicação mantidos pela sociedade de advogados. A conferência prévia dos dados no sistema público é o primeiro passo para assegurar que o requerimento da aposentadoria por idade seja concluído com o cálculo mais vantajoso previsto pela legislação.