
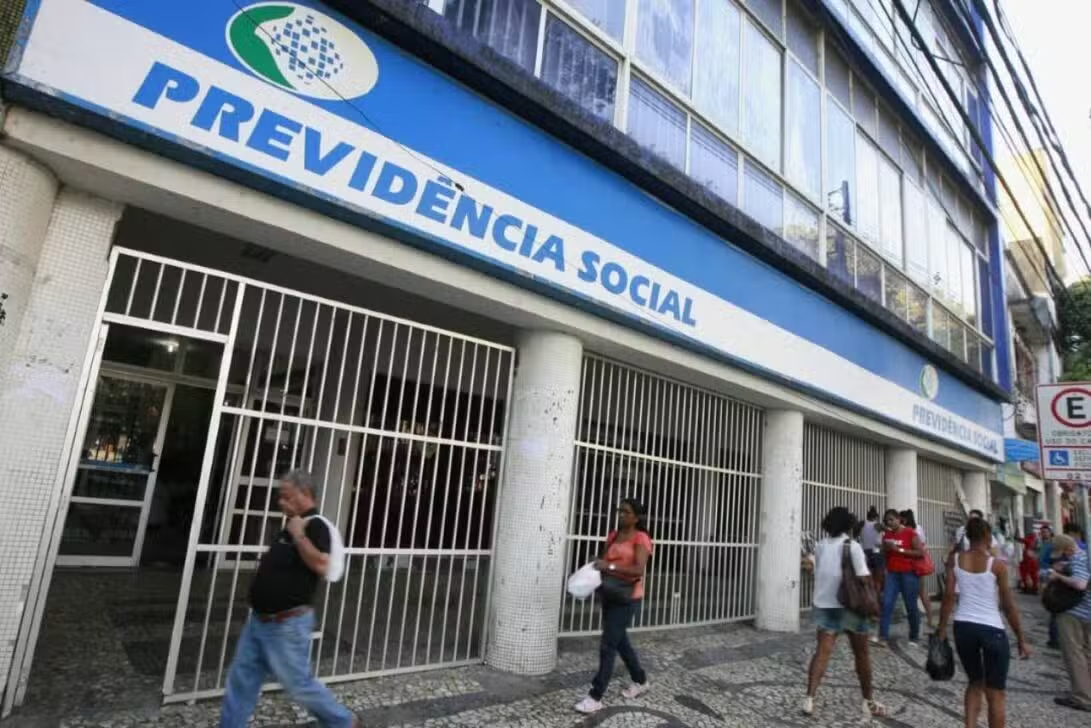
O Instituto Nacional do Seguro Social (INSS) opera em 2026 com o teto previdenciário fixado em R$ 8.475,55 e o piso nacional estabelecido em R$ 1.621,00 mensais para a rede de mais de 24,3 milhões de aposentadorias ativas. O avanço da idade média da população redefine a forma como o país lida com emprego, renda e proteção financeira a longo prazo. À medida que cresce o número de pessoas acima dos 60 anos — grupo que já ultrapassa a marca de 34 milhões de habitantes —, aumenta também a necessidade de compreender os parâmetros atualizados da autarquia para garantir o sustento após décadas de atividade profissional.
A aprovação da Reforma da Previdência em novembro de 2019 levou essa pauta para fora dos gabinetes de economistas, juristas e técnicos do governo. A mudança constitucional alterou a idade mínima de saída do mercado, o tempo exigido de recolhimento, a fórmula de apuração dos valores e os gatilhos anuais de transição que chegaram a um novo patamar neste calendário. Esse conjunto de normas transformou o planejamento de vida dos trabalhadores que dependem do Regime Geral de Previdência Social (RGPS), o sistema público voltado aos profissionais do setor privado.
O tema ganha peso adicional diante de um mercado de trabalho marcado pela informalidade, pela expansão das contratações via Pessoa Jurídica (PJ) e por acordos de prestação de serviço sem registro em carteira. Para os contribuintes que buscam a proteção estatal, a concessão do benefício deixou de ser um procedimento automático e passou a exigir acompanhamento constante do extrato previdenciário, disponível para consulta gratuita no aplicativo oficial Meu INSS e pela central telefônica 135.
Mudanças na idade mínima e no cálculo pela Emenda Constitucional 103
A promulgação da Emenda Constitucional 103, em 13 de novembro de 2019, promoveu uma reformulação estrutural nas diretrizes previdenciárias do país. O texto legal instituiu limites etários obrigatórios para quem ingressou no sistema após a mudança, revisou a matemática de concessão dos pagamentos e determinou travas progressivas que são ajustadas a cada virada de ano até 2031 ou 2033, conforme a modalidade.
No modelo anterior à reforma, a modalidade de aposentadoria por tempo de contribuição permitia que o segurado encerrasse a carreira ao atingir 30 anos de pagamentos (para mulheres) ou 35 anos (para homens), sem a exigência de uma idade mínima. Com a regra geral definitiva em vigor, o acesso ao benefício passou a exigir obrigatoriamente 62 anos de idade para as mulheres e 65 anos para os homens.
O período mínimo de recolhimento mensal também sofreu alteração para os novos filiados. Os homens que começaram a contribuir para o sistema previdenciário depois de 13 de novembro de 2019 precisam comprovar pelo menos 20 anos de contribuição para ter direito ao pagamento. Para as mulheres, e para os homens que já estavam inscritos no regime antes da emenda, o tempo mínimo na regra por idade permanece em 15 anos de recolhimento, cumprida a carência de 180 contribuições mensais prevista na Lei nº 8.213, de 1991.
A metodologia usada pelo órgão para definir o valor do benefício mensal passou por revisão simultânea. Antes da reforma, o cálculo descartava automaticamente os 20% menores salários de contribuição do trabalhador registrados desde julho de 1994, elevando a média final. Pelo critério atual, a conta considera a média aritmética simples de 100% de todos os salários de contribuição desde julho de 1994.
Sobre essa média integral de todos os recolhimentos, aplica-se um coeficiente inicial de 60%, acrescido de 2 pontos percentuais para cada ano de contribuição que ultrapassar o limite de 15 anos para as mulheres e de 20 anos para os homens. Na prática, a inclusão dos salários mais baixos do início da carreira reduziu o valor médio das aposentadorias concedidas a uma parcela expressiva dos segurados. A legislação permite excluir contribuições que rebaixem a média (conforme o artigo 26, parágrafo 6º, da Emenda Constitucional 103), mas apenas se o tempo restante continuar atingindo o mínimo exigido na regra escolhida.
A concessão da pensão por morte também teve sua fórmula reduzida pelas diretrizes de 2019. O valor pago aos dependentes passou a corresponder a uma cota familiar fixa de 50% do valor da aposentadoria que o segurado recebia ou daquela a que teria direito se estivesse aposentado por incapacidade permanente na data do óbito, somada a uma cota de 10% por dependente habilitado, até o limite de 100%.
As travas financeiras alcançaram ainda os benefícios por incapacidade permanente, denominação oficial da antiga aposentadoria por invalidez. O Supremo Tribunal Federal (STF) validou a norma da reforma que aplica o cálculo reduzido (60% da média mais 2% ao ano que exceder 20 anos de recolhimento) para os casos de invalidez decorrentes de doença comum, mantendo o pagamento integral de 100% da média apenas quando a incapacidade resultar de acidente de trabalho, doença profissional ou doença do trabalho.
Pontuação sobe para 93 e 103 pontos nas regras de transição em 2026
Acompanhar a evolução anual das regras de transição representa um dos principais obstáculos para o segurado que já contribuía antes de novembro de 2019. A legislação criou cinco alternativas principais de passagem entre o sistema antigo e o atual — sistema de pontos, idade mínima progressiva, pedágio de 50%, pedágio de 100% e transição da aposentadoria por idade —, sendo que as duas primeiras sofrem acréscimos automáticos todo dia 1º de janeiro.
Na regra de transição por pontos, que soma a idade do trabalhador ao seu tempo de contribuição, a exigência subiu um ponto em relação ao ano anterior. Na modalidade da idade mínima progressiva, o requisito etário avançou seis meses. Ambos os mecanismos exigem que a mulher comprove no mínimo 30 anos de contribuição e o homem atinja pelo menos 35 anos de recolhimento ao INSS.
Os requisitos exatos em vigor durante todo o ano de 2026 para as modalidades de transição e para a regra geral do INSS estão detalhados nos parâmetros oficiais de concessão:
- Regra de transição por pontos em 2026: exige 93 pontos para mulheres (com mínimo de 30 anos de contribuição) e 103 pontos para homens (com mínimo de 35 anos de contribuição). A pontuação continuará subindo um ponto por ano até atingir o teto de 100 pontos para mulheres em 2033 e de 105 pontos para homens em 2028.
- Regra da idade mínima progressiva em 2026: exige 59 anos e 6 meses de idade para mulheres (com 30 anos de contribuição) e 64 anos e 6 meses de idade para homens (com 35 anos de contribuição). A idade dos homens atingirá o limite definitivo de 65 anos em 2027, e a das mulheres chegará aos 62 anos em 2031.
- Pedágio de 50%: destinado exclusivamente a quem estava a menos de dois anos de atingir o tempo mínimo (mais de 28 anos de contribuição para mulheres e mais de 33 anos para homens) em 13 de novembro de 2019; exige cumprir o tempo que faltava acrescido de metade (50%) desse período, sem idade mínima, mas com aplicação do fator previdenciário.
- Pedágio de 100%: exige idade mínima fixa de 57 anos para mulheres e 60 anos para homens, além de 30 e 35 anos de contribuição, respectivamente, somados ao cumprimento do dobro (100%) do tempo que faltava para atingir esses períodos na data da reforma.
- Aposentadoria rural: mantém os requisitos de 55 anos de idade para mulheres e 60 anos para homens, com pelo menos 15 anos de atividade rural comprovada (carência de 180 meses).
Como cada ano de trabalho ininterrupto adiciona dois pontos à soma do segurado (um ano de idade e um ano de contribuição), mas a régua da transição por pontos sobe um ponto a cada virada anual, a distância efetiva para alcançar o requisito diminui apenas um ponto por ano enquanto o teto não é atingido. Por essa razão, segurados na faixa dos 55 aos 64 anos precisam verificar regularmente o Cadastro Nacional de Informações Sociais (CNIS) dentro do portal Meu INSS para identificar falhas de vínculo e definir a regra mais vantajosa antes de protocolar o pedido.
Teto previdenciário de R$ 8.475,55 e alcance de 24,3 milhões de aposentados
A atualização dos valores pagos pelo sistema previdenciário interfere diretamente no orçamento das famílias e nas contas públicas. Pela Portaria Interministerial MPS/MF nº 13, de 9 de janeiro de 2026, o teto do INSS passou de R$ 8.157,41 para R$ 8.475,55 por mês, valor vigente desde 1º de janeiro de 2026. O reajuste de 3,90% acompanhou a variação acumulada do Índice Nacional de Preços ao Consumidor (INPC) e foi aplicado a todos os benefícios com renda mensal acima de um salário mínimo. Já o piso previdenciário, que remunera a maioria dos segurados, subiu para R$ 1.621,00, conforme o Decreto nº 12.797, de 2025.
A tabela de recolhimento mensal em 2026 acompanha esses dois limites financeiros para trabalhadores com carteira assinada, autônomos e segurados sem renda própria:
- Piso previdenciário (salário mínimo nacional em 2026): R$ 1.621,00 mensais (valor mínimo para aposentadorias, pensões por morte e auxílios por incapacidade).
- Teto previdenciário do RGPS em 2026: R$ 8.475,55 mensais (limite máximo tanto para o salário de contribuição quanto para o pagamento de benefícios).
- Empregados CLT, domésticos e trabalhadores avulsos: alíquotas progressivas de 7,5%, 9%, 12% e 14% por faixa salarial, com desconto máximo limitado a R$ 988,09 por mês para quem recebe igual ou acima do teto.
- Contribuinte individual e facultativo pelo plano normal (alíquota de 20%): recolhimento mensal mínimo de R$ 324,20 (sobre o piso de R$ 1.621,00) e máximo de R$ 1.695,11 (sobre o teto de R$ 8.475,55).
- Plano simplificado de previdência (alíquota de 11% sobre o mínimo, dá direito apenas à aposentadoria por idade): R$ 178,31 por mês.
- Segurado facultativo de baixa renda (alíquota de 5% sobre o mínimo para quem tem inscrição no CadÚnico e dedica-se ao trabalho doméstico não remunerado): R$ 81,05 por mês.
A dimensão financeira do órgão explica o efeito imediato desses reajustes na atividade econômica nacional. De acordo com levantamento divulgado pelo próprio INSS em janeiro de 2026, a autarquia administra 24,3 milhões de benefícios de aposentadoria ativos em território brasileiro, contingente que representa cerca de 11% de toda a população do país.
Quando somadas as pensões por morte, os auxílios por incapacidade temporária (antigo auxílio-doença), o salário-maternidade e os benefícios assistenciais, o INSS injeta aproximadamente R$ 47 bilhões todos os meses na economia nacional. Em grande parte dos pequenos e médios municípios brasileiros, a folha de pagamentos da Previdência supera a arrecadação própria das prefeituras e sustenta o fluxo de caixa de supermercados, farmácias, padarias, locações de imóveis e serviços de transporte.
Ao mesmo tempo em que o volume de pagamentos cresce, o rigor na análise documental aumentou. Dados do Boletim Estatístico da Previdência Social mostram que, no primeiro semestre de 2026 (entre janeiro e junho), o INSS indeferiu 4.319.336 requerimentos e concedeu 4.239.522 benefícios. O total de negativas subiu 69,8% em comparação com os 2,5 milhões de pedidos recusados no primeiro semestre de 2025, com os benefícios por incapacidade concentrando cerca de 64% (aproximadamente 2,76 milhões) de todos os indeferimentos do semestre. No mesmo intervalo, a fila geral de espera por análise recuou de 3,1 milhões de processos, em fevereiro de 2026, para 1,5 milhão.
Índice de envelhecimento de 55,2 no Censo do IBGE pressiona o caixa
A justificativa técnica apresentada pela equipe econômica para endurecer o acesso aos benefícios baseia-se na transição demográfica acelerada pela qual o país passa. Os levantamentos populacionais mostram que a base de trabalhadores ativos cresce em velocidade inferior à expansão do grupo de pessoas em idade de aposentadoria.
Os números do Censo Demográfico realizado pelo Instituto Brasileiro de Geografia e Estatística (IBGE) em 2022 confirmam a inversão da pirâmide etária. A idade mediana do brasileiro chegou a 35 anos, enquanto o índice de envelhecimento saltou de 30,7, em 2010, para 55,2 no levantamento de 2022. Essa proporção estatística demonstra que o país passou a registrar 55,2 cidadãos idosos (com 65 anos ou mais de idade) para cada grupo de 100 crianças de 0 a 14 anos.
O avanço contínuo da expectativa de vida e a queda nas taxas de natalidade pressionam o modelo de financiamento adotado pela Previdência Social brasileira, denominado regime de repartição simples. Nessa estrutura solidária, o trabalhador não acumula uma conta individual exclusiva: as contribuições recolhidas mensalmente por quem está trabalhando em 2026 custeiam, no mesmo mês, os benefícios de quem já está aposentado.
Quando a proporção de contribuintes ativos diminui em relação ao total de segurados que recebem pagamentos mensais, a receita previdenciária perde fôlego frente à despesa obrigatória. Essa equação demográfica mantém o equilíbrio atuarial do INSS sob monitoramento permanente dos órgãos de controle fiscal.
Tesouro Nacional projeta nova discussão previdenciária em até uma década
Ainda que a Emenda Constitucional 103 tenha estabelecido regras de transição que continuam se alterando até a década de 2030, integrantes da área econômica do governo federal e pesquisadores de contas públicas apontam que novos ajustes estruturais voltarão à pauta legislativa. Em declaração pública registrada em 2025, o secretário do Tesouro Nacional, Rogério Ceron, afirmou que o país precisará retomar o debate sobre uma nova revisão da Previdência em um prazo máximo de dez anos.
A avaliação do Tesouro Nacional leva em conta a evolução projetada das despesas obrigatórias da União diante do envelhecimento populacional. Além do fator demográfico, a equipe econômica acompanha a perda de arrecadação decorrente das mudanças nas relações de trabalho no país.
O desenho original do Regime Geral de Previdência Social foi estruturado sobre a premissa de que a grande maioria da força de trabalho permaneceria vinculada a empregos formais regidos pela Consolidação das Leis do Trabalho (CLT), com desconto automático em folha e contribuição patronal das empresas. A fragmentação desse padrão contratual alterou a base de financiamento do sistema.
Perda de R$ 106 bilhões na arrecadação com o avanço de contratos PJ
A substituição de empregos com carteira assinada por contratos de prestação de serviços via Pessoa Jurídica (PJ) e inscrições como Microempreendedor Individual (MEI) tornou-se um dos principais focos de tensão tributária e previdenciária. Em audiência pública promovida pelo Supremo Tribunal Federal (STF) em 2025 para discutir a licitude da “pejotização”, representantes do governo federal apresentaram cálculos indicando que a Previdência Social deixou de arrecadar mais de R$ 106 bilhões no intervalo entre 2022 e 2025 devido à migração de vínculos formais para contratos PJ.
A diferença de arrecadação ocorre porque, no contrato CLT tradicional, a empresa recolhe a cota patronal (em regra de 20% sobre a folha salarial, além de encargos de terceiros e seguro de acidente de trabalho) e desconta a alíquota do empregado, que vai até R$ 988,09 mensais em 2026. Na contratação via PJ ou MEI, a contribuição previdenciária cai drasticamente — no caso do MEI, o recolhimento básico equivale a 5% do salário mínimo (R$ 81,05 mensais em 2026), sem incidência da cota patronal de 20% sobre o faturamento total do serviço.
A digitalização da economia consolidou modelos de trabalho mediados por aplicativos de entrega e transporte, ampliou o trabalho remoto para empresas nacionais e estrangeiras e disseminou jornadas intermitentes. Com isso, tornou-se comum que o mesmo profissional alterne, ao longo da vida produtiva, períodos com registro em carteira, meses como autônomo sem recolhimento, fases como MEI e contratos temporários como PJ.
Essa descontinuidade nos pagamentos ao INSS reduz a densidade contributiva do trabalhador e posterga o cumprimento dos 15, 20, 30 ou 35 anos de contribuição exigidos pelas regras vigentes. Além disso, quem recolhe exclusivamente pela alíquota reduzida de 5% (MEI e baixa renda) ou de 11% (plano simplificado) fica restrito à aposentadoria por idade no valor de um salário mínimo (R$ 1.621,00), a menos que pague a complementação para a alíquota de 20%.

Desigualdade regional e informalidade dificultam o cumprimento do tempo mínimo
O endurecimento dos critérios de concessão atinge os grupos de trabalhadores de maneira desigual conforme a faixa de renda e a localização geográfica. Profissionais inseridos em carreiras formais estáveis, com remuneração mais elevada e recolhimento ininterrupto, conseguem atingir os 93 ou 103 pontos da regra de transição ou alcançar as idades mínimas sem lacunas no histórico do CNIS.
Na ponta oposta, trabalhadores informais, pessoas com longos períodos de desemprego, mulheres que interrompem a carreira para o cuidado familiar e populações de baixa renda enfrentam barreiras para somar os 15 anos (180 meses) de contribuição mínima na regra por idade, ou os 30 e 35 anos nas regras de transição. Quando não conseguem completar os 180 recolhimentos mensais até os 65 anos, a alternativa restante para idosos em situação de vulnerabilidade passa a ser o Benefício de Prestação Continuada (BPC), pago no valor de R$ 1.621,00 para quem comprova renda familiar por pessoa igual ou inferior a um quarto do salário mínimo (R$ 405,25 em 2026), mas que não paga 13º salário nem gera pensão por morte.
As discrepâncias demográficas entre as regiões brasileiras agravam esse quadro. Indicadores populacionais demonstram que a expectativa de vida varia de forma acentuada entre estados, faixas de renda e grupos raciais, sendo menor nas periferias urbanas e nas áreas mais pobres do país.
Como a idade mínima da regra geral (62 anos para mulheres e 65 anos para homens) é uniforme em todo o território nacional, trabalhadores de baixa renda que começam a trabalhar mais cedo na juventude e vivem em regiões com menor longevidade acabam contribuindo proporcionalmente por mais tempo em relação aos anos em que efetivamente conseguem usufruir do benefício previdenciário.
Insegurança sobre o futuro amplia busca por previdência complementar
A percepção de que as regras do INSS continuarão exigindo idades mais avançadas e cálculos menos favoráveis impulsionou a procura por instrumentos financeiros privados voltados à terceira idade. Bancos, seguradoras e corretoras registram crescimento na adesão a planos de previdência complementar aberta, títulos públicos indexados à inflação e carteiras de investimento de longo prazo.
Esse movimento reflete a constatação de que, mesmo para quem contribui sobre o teto de R$ 8.475,55 nos últimos anos de carreira, o benefício final dificilmente atingirá o valor máximo se houver salários baixos no histórico desde julho de 1994 ou se o trabalhador não acumular 40 anos de contribuição (para homens) ou 35 anos (para mulheres) para alcançar 100% da média salarial.
Entre os profissionais mais jovens que ingressaram no mercado após 2019, a relação com o sistema público mudou de perspectiva. Para esse grupo, a aposentadoria estatal deixou de ser encarada como a única garantia de manutenção do padrão de vida na velhice e passou a ser combinada, sempre que a renda permite, com a formação de uma reserva financeira individual.
Previsão de economia de R$ 800 bilhões e o papel central do INSS na renda
Mesmo com o avanço dos planos privados de acumulação, o Instituto Nacional do Seguro Social mantém a posição de principal rede de proteção econômica para a imensa maioria das famílias brasileiras. O fato de a capacidade de poupança privada ser restrita a uma parcela minoritária da população com maior renda explica por que qualquer alteração nas regras do INSS mobiliza sindicatos, associações de aposentados, Congresso Nacional e Poder Judiciário.
Quando o texto da Emenda Constitucional 103 foi aprovado em 2019, a equipe econômica projetou uma economia fiscal de aproximadamente R$ 800 bilhões para os cofres da União ao longo do período de dez anos subsequente à promulgação. O objetivo declarado era conter o crescimento explosivo do déficit previdenciário e assegurar a solvência do caixa público para os pagamentos futuros.
Sete anos após a entrada em vigor da reforma, os dados de arrecadação e despesa mostram que o alívio fiscal convive com novas pressões estruturais. O crescimento dos gastos com benefícios assistenciais, a judicialização de pedidos indeferidos e a perda de receita com a desformalização do trabalho mantêm a equação previdenciária sob constante revisão orçamentária.
Oito fatores que conectam mercado de trabalho e sustentabilidade previdenciária
A trajetória das contas previdenciárias em 2026 evidencia que o funcionamento do INSS não depende apenas de fórmulas matemáticas de idade e pontuação, mas da interação direta entre a economia real e a demografia do país. O equilíbrio do sistema previdenciário nacional articula oito variáveis estruturais que determinam a capacidade de pagamento do Estado:
- O formato das contratações no mercado de trabalho e a proporção de vagas com carteira assinada.
- A velocidade do envelhecimento populacional e o aumento da proporção de idosos frente aos jovens.
- O índice de informalidade e a descontinuidade nos recolhimentos mensais dos trabalhadores autônomos.
- A composição da renda domiciliar e o grau de dependência das famílias em relação aos pisos de R$ 1.621,00.
- As desigualdades sociais e regionais na expectativa de vida e nas condições de acesso ao mercado formal.
- A educação previdenciária e a necessidade de planejamento financeiro ao longo da vida ativa.
- A circulação dos R$ 47 bilhões mensais pagos pelo INSS no comércio e no setor de serviços dos municípios.
- A sustentabilidade fiscal do Orçamento da União diante do crescimento das despesas obrigatórias.
Para os trabalhadores que planejam requerer o benefício ou precisam regularizar recolhimentos em atraso, a orientação técnica do INSS é manter o cadastro atualizado na plataforma Gov.br e revisar periodicamente os vínculos e remunerações registrados no extrato CNIS. Em 1º de janeiro de 2027, as regras de transição sofrerão novo ajuste automático previsto na Emenda Constitucional 103: a pontuação exigida subirá para 94 pontos (mulheres) e 104 pontos (homens), enquanto a idade mínima progressiva avançará para 60 anos (mulheres) e atingirá o limite definitivo de 65 anos para os homens.