
Veja todos os custos além dos juros do Financiamento de imóvel


Veja todos os custos além dos juros do Financiamento de imóvel. Quem planeja comprar a casa própria busca os menores juros de financiamento e faz as contas para tentar adequar a prestação ao orçamento mensal. Mas o que muita gente não percebe é que, antes de fechar o negócio, outros custos precisam ser considerados além da taxa de juros nominal (sem considerar a inflação), com os gastos extras do contrato bancário e os impostos embutidos.
Hoje, as instituições finaceiras cobram dois custos fixos: uma taxa de R$ 25 por mês para administrar o financiamento e uma cobrança única para avaliar o imóvel, que em geral é de R$ 3.100, independentemente do preço da moradia. Além disso, os bancos acrescentam à parcela mensal seguros que cobrem morte e invalidez ou danos ao imóvel. Estes variam de acordo com o valor do bem , a idade do financiador e a seguradora. Esses custos podem representar um grande incremento no montante final a pagar todo mês.
Uma simulação feita por Tiago Sayão, professor de Economia e Finanças do Ibmec/RJ, mostrou que no financiamento de um apartamento de R$ 400 mil, com prazo de pagamento de 420 meses, pela Caixa Econômica Federal — líder na concessão de crédito imobiliário —, um mutuário que hoje tem 36 anos desembolsaria R$ 51.448 apenas com os seguros — o equivalente a 12,9% do valor do imóvel.
— Esse custo pode fazer diferença. É importante simular a taxa total em todos os bancos e tentar negociar os valores — explicou Tiago Sayão.
Esses custos bancários extras são considerados no Custo Efetivo Total (CET) do financiamento, que por lei os bancos são obrigados a divulgar aos clientes. O professor Alberto Ajzental, coordenador Desenvolvimento de Negócios Imobiliários da Fundação Getulio Vargas (FGV), mostrou que a diferença entre os juros nominais e o CET é de cerca de um ponto percentual, tanto na cidade do Rio de Janeiro como na capital São Paulo:
— O cliente precisa olhar os juros do Custo Efetivo Total. Esse é o real custo de financiamento. Às vezes, pode haver diferenças entre os bancos. É preciso pesquisar caso a caso.
Em muitos casos, somam-se ainda ao contrato os custos do registro do imóvel, que varia de acordo com o valor do bem, ficando entre 0,3% e 1,3% (ver abaixo), e do Imposto de Transmissão de Bens Imóveis (ITBI, pago à prefeitura), que na cidade do Rio de Janeiro é de 3% sobre o total do imóvel. Custos de cartório para registrar o contrato de financiamento bancário não são necessários, pois esse tipo de documento já tem valor legal.
Ou seja, uma vez embutidos o registro do imóvel e o ITBI, o valor final sai quatro pontos percentuais mais alto. É preciso colocar tudo na ponta do lápis para não ter surpresas.
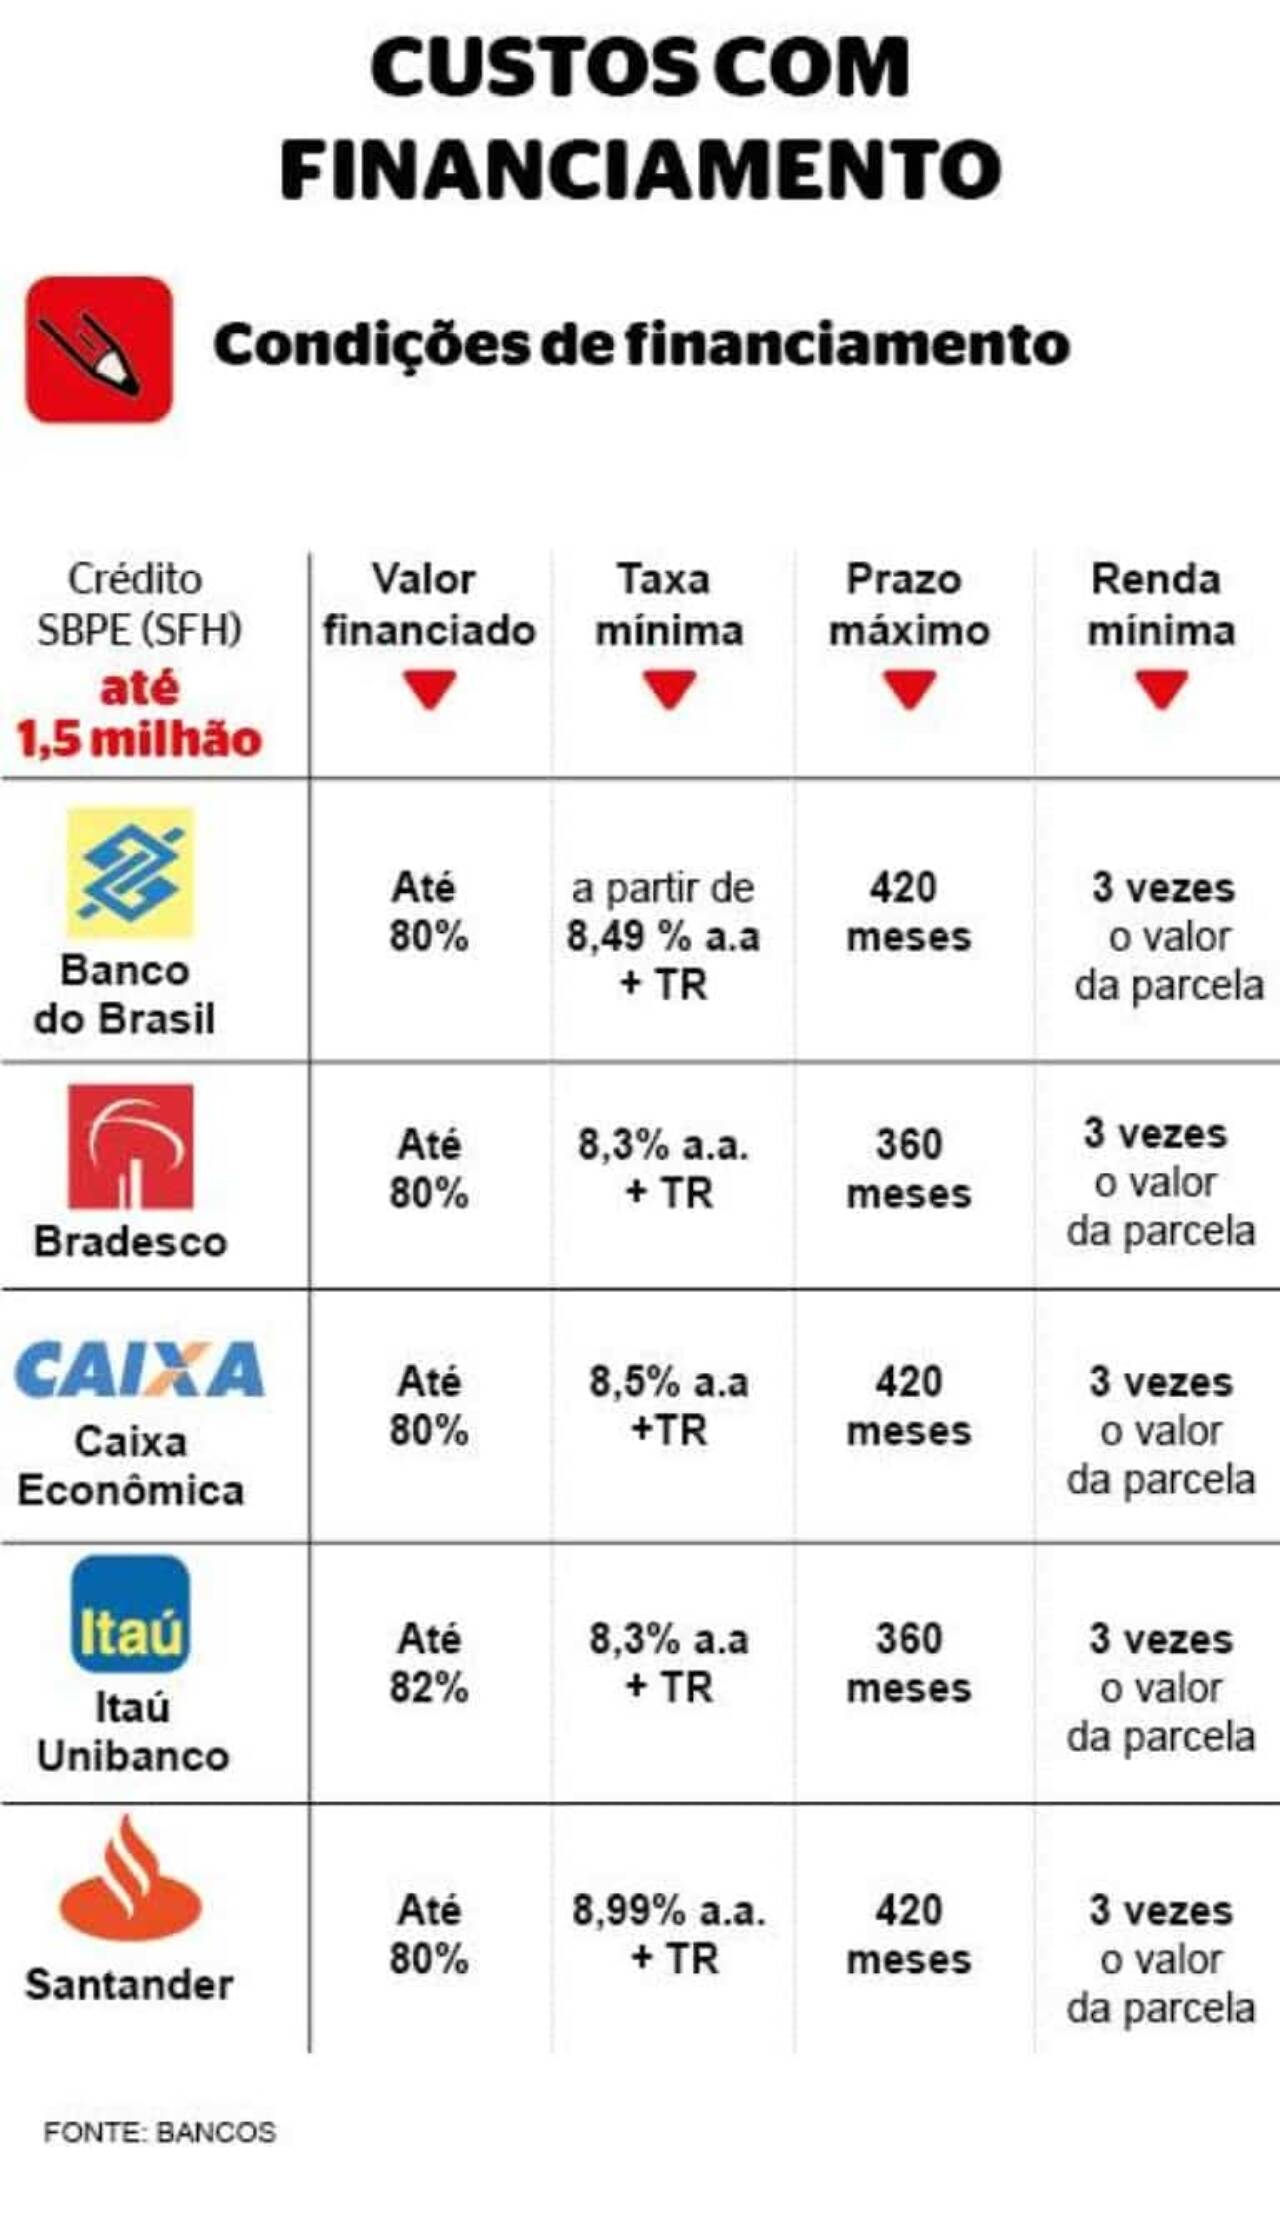
Negociando condições de pagamento
Os bancos estão disputando o mercado de crédito imobiliário, abrindo espaço para negociação. Qualquer redução pode ter um grande impacto. Para um financiamento de R$ 400 mil, em 360 meses, a redução de 0,2 ponto percentual na taxa de juros total ao ano resultaria numa economia de R$ 13 mil durante o prazo total do contrato.
— Os bancos privados estão com grande apetite para o crédito, e as taxas de juros, atrativas. Vale a pena tentar negociar melhores condições. Aquele que já tem um financiamento imobiliário pode, inclusive, pedir a portabilidade para outro banco — explicou e Daniel Linger, estrategista da RB Investimentos.
A melhor maneira de negociar é ter informações sobre o mercado. A primeira opção é tentar um abatimento na taxa de juros nominal pelo relacionamento mantido com o banco, mostrando outras taxas ofertadas. Também é possível abater os juros do Custo Efetivo Total (CET), diminuindo custos com seguros, por exemplo.
— Quem simula o CET em cada banco e vê o custo dos seguros pode barganhar, provando que em outra instituição esse valor estaria mais baixo, ou cotar com outra seguradora que não a indicada pelo banco, para tentar reduzir o valor — explicou Sayão.
Muitos bancos dão a opção de incluir o custo da avaliação do imóvel, as taxas cartoriais e o ITBI no parcelamento da casa própria. Isso pode ajudar a diminuir os custos iniciais do comprador, mas aumenta os custos totais do contrato.
— Quanto maior o montante financiado, mais juros se paga. O ideal é pagar à vista, mas com os juros baixos, o financiamento também fica atrativo — disse Daniel Linger.
Apesar do bom momento da competição de mercado e juros baixos, entrar em um financiamento imobiliário pode ser um grande risco se não se tem segurança que se pode arcar com ele.
— A decisão de comprar ou não um imóvel passa menos pela conjuntura favorável do que da segurança do consumidor em se comprometer com isso. Estou em um momento estável na carreira para comprar? Quem está em um momento instável eu não recomendo entrar em um grande financiamento. Pode acabar sem casa e com uma dívida — avalia Alberto Ajzental, coordenador Desenvolvimento de Negócios Imobiliários da Fundação Getulio Vargas (FGV).





