
INSS divulga estratégias para a aposentadoria por idade de Ouro em 2025: maximize seu benefício


Segurados do Instituto Nacional do Seguro Social (INSS) que planejam a aposentadoria por idade em 2025 podem otimizar significativamente o valor de seus benefícios. As regras atuais da Previdência Social, embora mais rígidas em alguns aspectos, oferecem oportunidades para quem se antecipa e estrutura suas contribuições.
A possibilidade de ajustar, diminuir ou aumentar o valor da contribuição, além de somar um acréscimo de 2% por ano de serviço contribuído, é fundamental neste planejamento. A compreensão das nuances da legislação de 2022, que permanece em vigor para 2025, é crucial para alcançar um benefício mais vantajoso.

Embora a chamada “contribuição única” tenha sido restringida, a legislação abriu portas para apurar o valor do benefício com menos anos de contribuição no período de cálculo, desde que respeitada a carência mínima. A idade mínima e a carência de 180 meses continuam sendo requisitos inegociáveis para a concessão do benefício.
Planejamento previdenciário em 2025
A otimização da aposentadoria por idade em 2025 requer um planejamento previdenciário minucioso. Profissionais especializados destacam a importância de analisar o histórico de contribuições e projetar cenários futuros para maximizar a renda mensal inicial.
Iniciativas de planejamento, como cursos e consultorias, são cada vez mais procuradas por segurados que buscam entender as complexidades das regras do INSS. O objetivo é transformar o conhecimento em ações concretas que resultem em um benefício substancialmente maior no momento da aposentadoria.
Entenda os períodos de cálculo da aposentadoria por idade
O cálculo da aposentadoria por idade no INSS em 2025 considera diferentes períodos, cada um com suas particularidades. É essencial compreender estas divisões para aplicar a regra mais benéfica ao seu caso.
Existem três períodos distintos que influenciam diretamente a apuração do valor do benefício: o tempo anterior à Reforma da Previdência (EC 103/2019), o intervalo entre a Reforma e a Lei n. 14.331/2022, e o período posterior a esta lei, que introduziu o divisor mínimo de 108 meses.
A Lei n. 14.331/2022, que incluiu o artigo 135-A na Lei n. 8.213/91, estabelece que, para segurados filiados à Previdência Social até julho de 1994, o divisor no cálculo da média dos salários de contribuição não poderá ser inferior a 108 meses, exceto para aposentadoria por incapacidade permanente. Essa regra tem um impacto direto no valor final do benefício para muitos trabalhadores.
Cuidados cruciais no cálculo do benefício em 2025
A nova legislação de 2022, que molda as regras para 2025, permite a obtenção de um benefício previdenciário maior, mas exige atenção a detalhes específicos. O planejamento previdenciário deve considerar vários fatores para ser eficaz.
Entre os pontos de atenção, destacam-se:
Aposentadoria de Ouro: conceito e aplicação prática
A aposentadoria de Ouro, conceito popularizado pelo Professor Hilário Bocchi Junior, representa uma oportunidade para segurados que se aposentarão por idade obterem um benefício substancialmente maior. Esta estratégia visa beneficiar aqueles que se afastaram da aposentadoria por tempo de contribuição, mas podem otimizar a aposentadoria por idade.
A ideia central é que, quanto mais cedo o trabalhador começar a contribuir de forma estratégica e correta, maior será o valor de seu benefício. O método envolve um planejamento detalhado das contribuições, considerando as regras do INSS e as possibilidades de descarte e acréscimo.
Como investir no INSS para um benefício maior
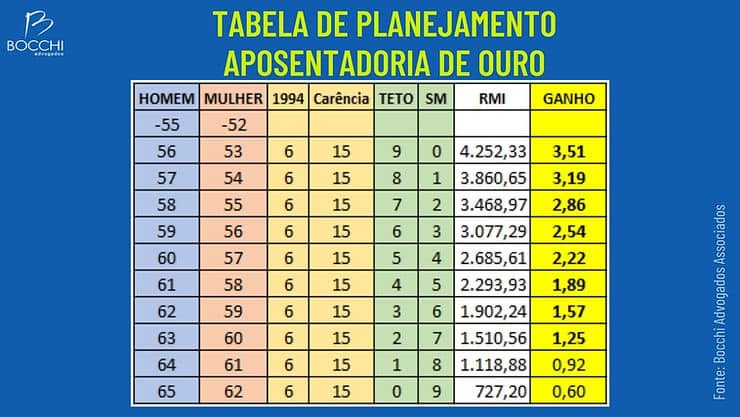
Investir corretamente no INSS para ter uma aposentadoria por idade com valor superior é uma estratégia que pode trazer retornos significativos. Um exemplo prático ilustra essa possibilidade, considerando um homem de 56 anos e uma mulher de 53 anos em 2025.
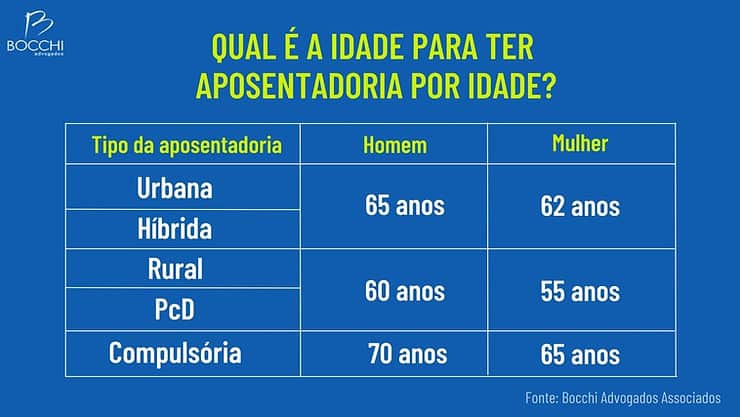
Ambos estariam a nove anos de atingir a idade mínima para aposentadoria (62 anos para mulheres e 65 para homens). Se eles tiverem contribuído por pelo menos seis anos antes de 1994, poderão direcionar suas contribuições restantes para o teto do INSS. Dessa forma, o valor do benefício poderia ser equivalente a, no mínimo, 60% do teto das aposentadorias. O valor investido poderia ser recuperado em poucos anos após o início do recebimento do benefício.
Requisitos essenciais para a aposentadoria de Ouro
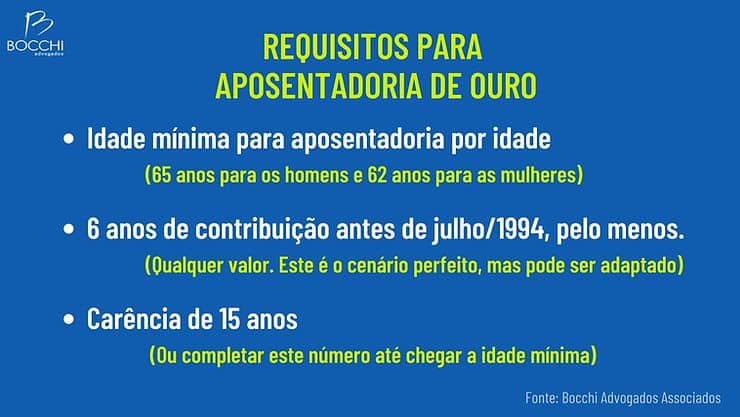
Para alcançar a aposentadoria de Ouro, o segurado deve atender a requisitos específicos e realizar um planejamento estratégico de suas contribuições. A combinação de idade, tempo de contribuição e o método de pagamento são cruciais.
Os pontos fundamentais incluem:
Caminhos para um planejamento previdenciário eficaz
O planejamento previdenciário oferece diversos caminhos para que o trabalhador possa otimizar sua aposentadoria por idade. A escolha da melhor estratégia depende da análise individual do histórico de contribuições e das projeções futuras, sendo crucial para garantir um benefício mais robusto.
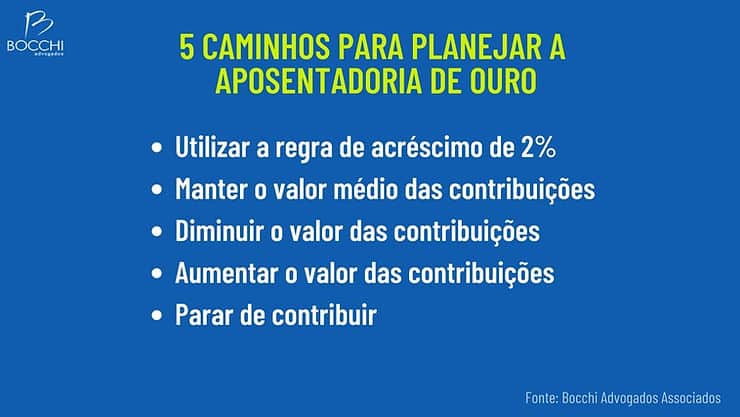
A consultoria especializada pode formatar um estudo da aposentadoria de Ouro, permitindo ao trabalhador escolher um dos cinco caminhos sobre como contribuir. São eles:
1. Utilizar a regra de acréscimo de 2% por ano trabalhado, além dos 15 anos para a mulher e 20 anos para o homem.
2. Manter o valor médio das contribuições apuradas no salário-de-benefício.
3. Diminuir o valor das contribuições se o benefício for o salário-mínimo ou se as novas contribuições forem descartadas da média contributiva.
4. Aumentar o valor das contribuições se a nova regra de divisor mínimo de 108 meses for mais vantajosa.
5. Parar de contribuir se o período de carência já tiver sido preenchido e se o aumento das contribuições não for considerado significativo.
Acréscimo de 2% por ano: um diferencial
Uma das estratégias mais vantajosas para a aposentadoria por idade é a regra de acréscimo de 2% por ano trabalhado. Esta opção permite ao beneficiário aumentar o valor de sua aposentadoria para cada ano de serviço que ultrapassar o limite mínimo de carência de quinze anos.
É importante ressaltar que essa regra se diferencia da aposentadoria por tempo de contribuição, sendo um ponto crucial para quem busca maximizar o benefício por idade. A decisão de não excluir contribuições, se for mais vantajoso, em conjunto com este acréscimo, pode gerar um impacto positivo significativo na renda final.
Manter o valor médio das contribuições
A definição do valor da contribuição até o momento da aposentadoria é um passo estratégico que se baseia no cálculo da média salarial, conhecida como salário-de-benefício. Esta média é o ponto de partida para muitas decisões de planejamento.
Após determinar essa média salarial, por exemplo, em R$ 2.000,00, o contribuinte pode avaliar que contribuições com valor inferior reduzirão essa média. Nesses casos, a estratégia mais sensata pode ser manter o valor das contribuições em um patamar que preserve ou eleve o salário-de-benefício.
Estratégias para diminuir o valor das contribuições
Em algumas situações, diminuir o valor das contribuições pode ser uma estratégia inteligente no planejamento previdenciário. Isso ocorre especialmente se o valor projetado do benefício for próximo ao salário mínimo ou se as novas contribuições forem descartadas da média contributiva.
É possível, por exemplo, alterar a forma de contribuição, como se tornar um Microempreendedor Individual (MEI). Essa modalidade permite reduzir a alíquota de contribuição de 11% ou 20% para apenas 5% do salário mínimo, sem perda de direitos previdenciários essenciais.
A decisão de reduzir as contribuições deve ser cuidadosamente avaliada dentro de um planejamento previdenciário completo, garantindo que não haja prejuízos futuros ao segurado. Cada caso é único e requer uma análise personalizada.
Maximizando o benefício com o divisor mínimo
A regra do divisor mínimo de 108 meses, ou nove anos, introduzida pela Lei n. 14.331/2022, é uma ferramenta poderosa para quem busca aumentar o valor do benefício. Essa dica é considerada fundamental para muitos especialistas.
Após a reforma da previdência, abriu-se uma oportunidade para aumentar o benefício em até três vezes e meia. Isso pode ser alcançado se o segurado excluir da média todas as contribuições de baixo valor desde julho de 1994 e, em seguida, realizar contribuições pelo teto do INSS.
Com apenas nove anos de investimento estratégico, é possível se aposentar com, pelo menos, 60% do valor do teto. Contudo, essa estratégia exige um planejamento previdenciário responsável e, muitas vezes, a consulta a um advogado especializado é indispensável.
A compreensão de como o divisor mínimo afeta a média de contribuições é o que torna essa aposentadoria “de Ouro”. Quanto mais cedo o planejamento for iniciado, maior o potencial de retorno financeiro.
Parar de contribuir: quando é uma opção
Em certas circunstâncias, parar de contribuir para o INSS pode ser uma opção válida e estratégica para o segurado. Isso se aplica quando o período de carência de 15 anos já foi completado e o único requisito que falta é a idade para ter direito ao benefício.
Nesses casos, o trabalhador pode optar por aguardar a idade mínima sem realizar novas contribuições. No entanto, é fundamental ter cautela para não perder a qualidade de segurado, o que poderia implicar na perda de outros benefícios de risco, como auxílio-doença ou pensão por morte.
A decisão de suspender as contribuições deve ser tomada após uma análise detalhada do planejamento previdenciário, garantindo que todos os riscos e benefícios sejam considerados.



