
Guia completo: como obter aposentadoria aos 65 anos e as novas regras previdenciárias de 2025

Aos 65 anos, muitos trabalhadores brasileiros se questionam sobre as possibilidades de aposentadoria junto ao Instituto Nacional do Seguro Social (INSS). Em 2025, diversas regras estão em vigor, oferecendo caminhos distintos para a obtenção do benefício.
Compreender os requisitos atualizados é fundamental para garantir o acesso ao direito e planejar o futuro financeiro. É um passo crucial para assegurar a estabilidade na fase de descanso.


Este guia detalha as opções disponíveis e os passos necessários para solicitar a tão esperada aposentadoria, abordando desde as regras de transição até a documentação essencial e as alternativas assistenciais.
Opções de aposentadoria para quem tem 65 anos
Indivíduos que atingem 65 anos de idade encontram-se em uma posição favorável para acessar diferentes modalidades de aposentadoria no sistema previdenciário brasileiro. A idade, por si só, já representa um critério significativo para várias regras, abrindo um leque de possibilidades aos segurados.
Entender cada uma dessas modalidades e seus respectivos requisitos é crucial para que o segurado possa identificar a melhor alternativa para sua situação particular, maximizando o valor do benefício e garantindo uma transição tranquila para a inatividade.
Regras de transição da aposentadoria por idade em 2025
A regra de transição da aposentadoria por idade, válida para 2025, apresenta requisitos específicos que devem ser observados. Para os homens, a idade mínima permanece em 65 anos, acompanhada de 15 anos de contribuição, sem alterações em relação aos anos anteriores.
Já para as mulheres, a idade mínima necessária para a aposentadoria por idade na regra de transição é de 63 anos, com também 15 anos de contribuição. Houve um aumento progressivo da idade feminina ao longo dos anos desde a Reforma da Previdência, que se estabiliza neste patamar em 2025.
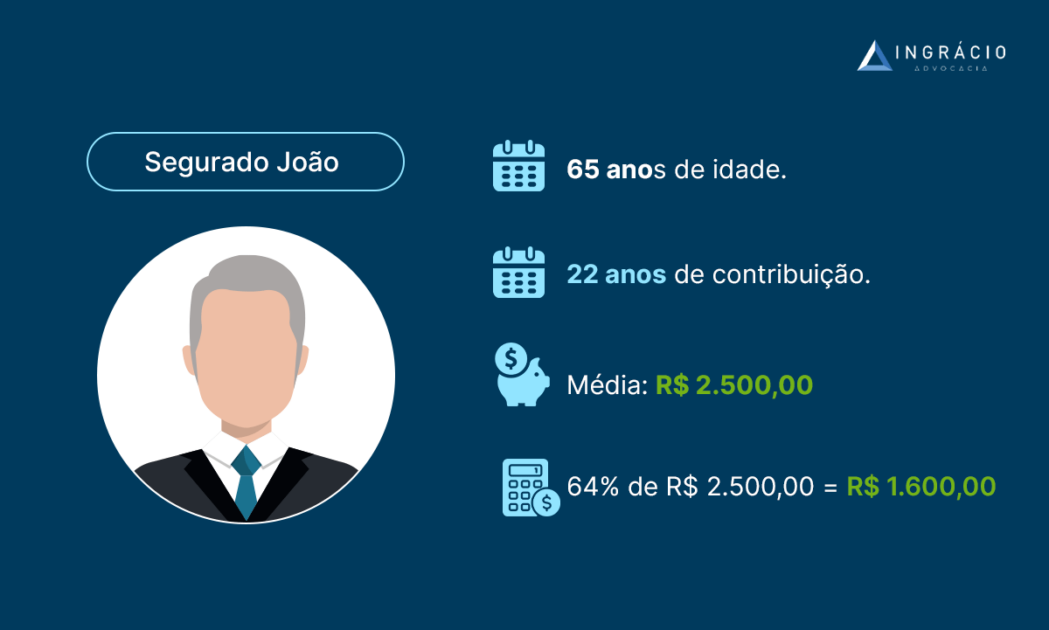
O cálculo do benefício é realizado com base na média de todos os salários de contribuição desde julho de 1994, corrigidos monetariamente até o mês anterior ao pedido. Dessa média, o segurado recebe 60%, acrescido de 2% por ano que exceder 20 anos de recolhimento para homens e 15 anos para mulheres, buscando recompensar o maior tempo de contribuição.
Aposentadorias por tempo de contribuição: modalidades em 2025
Para aqueles que buscam a aposentadoria por tempo de contribuição, a Reforma da Previdência instituiu quatro regras de transição, aplicáveis em 2025. Essas opções permitem aos segurados que já estavam no mercado de trabalho antes de 13 de novembro de 2019 se aposentarem com base em critérios de pontos, idade progressiva ou pedágios, oferecendo flexibilidade para diferentes históricos contributivos.
A regra de transição da aposentadoria por pontos exige, em 2025, 102 pontos para homens (somando idade e tempo de contribuição) e 35 anos de contribuição. Para mulheres, são necessários 92 pontos e 30 anos de contribuição. O cálculo segue a mesma lógica da aposentadoria por idade, com 60% da média dos salários mais 2% por ano excedente ao mínimo de contribuição.
Outra alternativa é a regra da idade progressiva, que em 2025 requer 64 anos de idade para homens, com 35 anos de contribuição, e 59 anos de idade para mulheres, com 30 anos de contribuição. Esta regra busca um equilíbrio entre idade e tempo de serviço, com o cálculo do benefício idêntico ao da regra por pontos.
As regras de pedágio de 50% e 100% são destinadas a quem estava próximo de se aposentar na data da Reforma. O pedágio de 50% se aplica a segurados que estavam a menos de dois anos de completar o tempo de contribuição (35 anos para homens e 30 para mulheres) em 13/11/2019, exigindo o cumprimento de 50% do tempo restante. Já o pedágio de 100% pede 60 anos de idade para homens (com 35 anos de contribuição) e 57 anos para mulheres (com 30 anos de contribuição), além de contribuir o dobro do tempo que faltava para se aposentar na data da Reforma. O cálculo do benefício no pedágio de 50% considera o fator previdenciário, enquanto no pedágio de 100% o benefício é a média integral dos salários.
[[_0]
Elegibilidade para as regras anteriores à Reforma Previdenciária
Apesar das novas regras de transição, é fundamental verificar o direito adquirido às modalidades de aposentadoria vigentes antes da Reforma da Previdência, que entrou em vigor em 13 de novembro de 2019. Para muitos, essas regras pré-Reforma podem ser mais vantajosas em termos de valor do benefício, especialmente se os requisitos foram cumpridos até a data limite da Emenda Constitucional 103/2019. Isso significa que, mesmo em 2025, é possível requerer o benefício pelas normas antigas se o segurado já havia preenchido todos os critérios até a referida data, configurando o chamado direito adquirido.
A aposentadoria por idade antes da Reforma exigia 65 anos para homens e 60 para mulheres, ambos com 180 meses (15 anos) de carência. O cálculo resultava em 70% da média dos salários de contribuição desde julho de 1994, acrescido de 1% por ano de recolhimento, limitado a 100%. Já a aposentadoria por tempo de contribuição demandava 35 anos para homens e 30 para mulheres, com 180 meses de carência, tendo o valor do benefício multiplicado pelo fator previdenciário, que poderia reduzir ou aumentar o benefício dependendo da idade do segurado. A aposentadoria por pontos pré-Reforma solicitava 96 pontos para homens e 86 para mulheres, com 35 e 30 anos de contribuição, respectivamente, e o benefício correspondia à média integral dos salários, sem a aplicação do fator previdenciário.
Documentação e planejamento para o pedido do benefício
Para efetivar o pedido de aposentadoria, é indispensável cumprir o requisito de tempo de contribuição, que corresponde aos meses de recolhimento ao INSS como segurado obrigatório ou facultativo. Em 2025, é crucial que o salário de contribuição mensal seja acima do salário mínimo (R$ 1518), caso contrário, o mês não será contabilizado para o tempo total de contribuição, o que pode impactar diretamente o direito e o cálculo do benefício. Além disso, todas as modalidades de aposentadoria exigem uma carência mínima de 180 meses (15 anos), que é o tempo mínimo de contribuições para ter direito ao benefício, embora muitas vezes se sobreponha ao tempo de contribuição. A verificação do histórico previdenciário, por meio do CNIS, e um planejamento detalhado são essenciais para identificar a melhor regra aplicável e decidir se vale a pena contribuir por mais tempo para um benefício maior, considerando também a possibilidade de se encaixar nas regras pré-Reforma, que podem ser mais benéficas. A organização da documentação, como Carteira de Trabalho e Extrato Previdenciário CNIS, é um passo crítico, pois períodos como atividades especiais, serviço militar, ou trabalho informal podem não constar automaticamente e exigem comprovação específica para serem averbados, garantindo a totalidade do tempo de serviço.
[[_1]
Benefício assistencial: BPC para idosos em 2025
É importante esclarecer que a aposentadoria exige contribuição ao INSS, seguindo um regime contributivo. No entanto, existe o Benefício de Prestação Continuada (BPC), que não é uma aposentadoria, mas um auxílio assistencial do Governo Federal, destinado a amparar pessoas em situação de vulnerabilidade.
Em 2025, o BPC pode ser concedido a idosos com 65 anos ou mais (ou pessoas com deficiência) que comprovem situação de baixa renda. O critério de renda familiar é igual ou inferior a ¼ do salário mínimo (R$ 379,50) por membro do grupo familiar, e a concessão depende de avaliação social e inscrição no CadÚnico.
Estratégias para quem ainda não atingiu os 65 anos
Para quem ainda não completou 65 anos, é fundamental focar no aumento do tempo de contribuição para se qualificar às regras de transição que não dependem exclusivamente da idade, como a aposentadoria por pontos ou o pedágio de 50%. A averbação de períodos como tempo rural, recolhimentos em atraso, serviço militar, tempo como aluno-aprendiz, conversão de atividade especial, e trabalho no exterior ou informal, pode significativamente adiantar a concessão do benefício, sendo que muitos desses períodos podem não estar registrados no Extrato CNIS e exigem uma análise detalhada.



