
Mercado de metais em 2025: prata avança 140% e ofusca o ouro enquanto o cobre ganha destaque

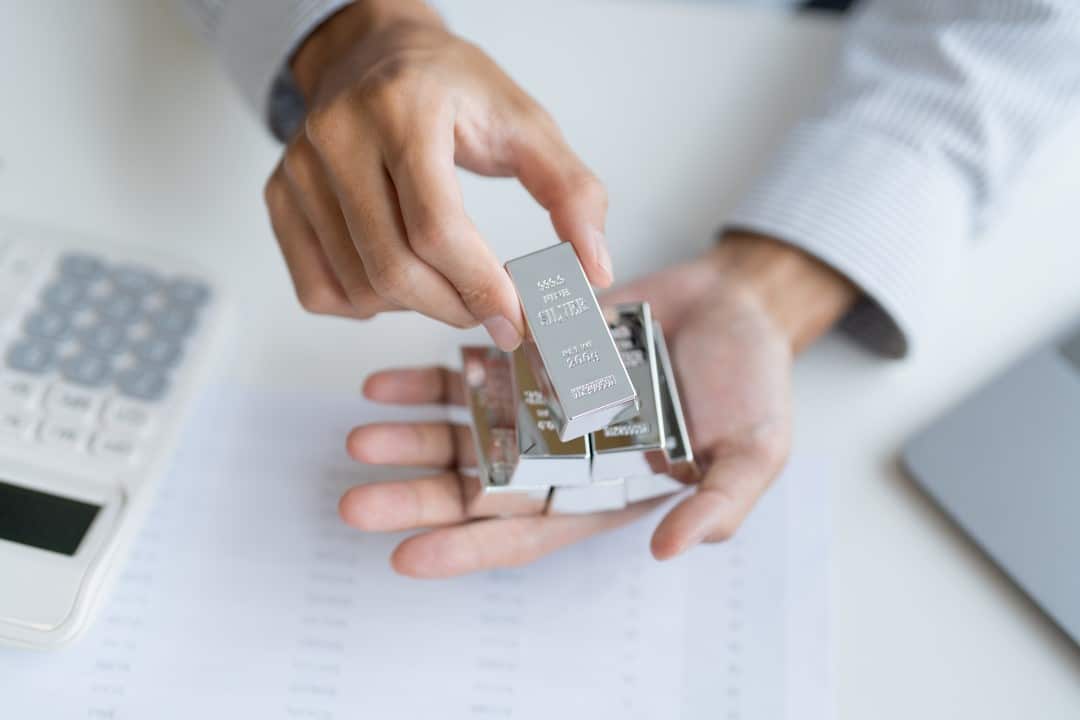
O mercado de commodities metálicas encerrou 2025 com movimentos expressivos, destacando a prata como o ativo de melhor desempenho. O metal registrou uma valorização acumulada superior a 140%, superando com folga o avanço do ouro, que se manteve em trajetória de alta, mas com ganhos na casa dos 70%. Em paralelo, o cobre consolidou sua posição como um metal industrial fundamental, com uma alta de aproximadamente 37%, e já é apontado por analistas como o principal candidato a liderar os ganhos no próximo ano.
Essa dinâmica de preços foi sustentada por uma confluência de fatores macroeconômicos e setoriais. A busca por ativos de refúgio, impulsionada por incertezas geopolíticas e pela política de flexibilização monetária em economias centrais, beneficiou os metais preciosos. Ao mesmo tempo, a crescente demanda vinda da transição energética e da expansão da infraestrutura para inteligência artificial (IA) forneceu um suporte robusto para os metais de uso industrial, criando um cenário complexo e multifacetado para investidores.
Os patamares alcançados ao final do ano refletem essa forte procura. A prata atingiu cotações recordes, ultrapassando a marca de US$ 67 por onça nos últimos meses de 2025. O ouro, por sua vez, rompeu a barreira dos US$ 4.480 por onça, enquanto o cobre se firmou em torno de US$ 5,61 por libra-peso, sinalizando a força da demanda física global e as crescentes preocupações com a oferta.

A performance excepcional da prata em 2025
A prata demonstrou em 2025 sua dupla característica de ativo de investimento e metal industrial. A valorização de mais de 140% foi impulsionada não apenas por investidores que buscavam uma alternativa ao ouro, mas principalmente pela demanda industrial aquecida. O metal é um componente essencial na fabricação de painéis solares, um setor em franca expansão global devido às metas de energia limpa. Sua excelente condutividade também o torna indispensável em componentes eletrônicos e em veículos elétricos, cujas produções aumentaram significativamente ao longo do ano. Esse apetite da indústria, combinado com o interesse especulativo, criou uma tempestade perfeita para a escalada dos preços.
O desempenho superior ao do ouro atraiu um fluxo considerável de capital para fundos negociados em bolsa (ETFs) lastreados em prata e aumentou as posições compradas nos mercados futuros. Diferente do ouro, cujas reservas acima do solo são vastas, a prata é consumida em processos industriais, o que significa que seus estoques são mais sensíveis às variações de demanda. Analistas apontam que a percepção de um possível déficit de oferta, onde o consumo supera a produção das minas, foi um dos principais catalisadores para o movimento de alta, consolidando o metal como o grande destaque do ano no setor.
Ouro mantém seu valor como refúgio seguro
Apesar de ter sido ofuscado pelo brilho da prata, o ouro manteve sua trajetória ascendente e reafirmou seu papel histórico como principal ativo de proteção. As cotações romperam recordes sucessivos, impulsionadas por um ambiente de instabilidade econômica global e tensões geopolíticas persistentes.
Um dos pilares dessa alta foi a continuidade das compras por parte de bancos centrais ao redor do mundo. Essas instituições seguiram diversificando suas reservas internacionais, reduzindo a exposição ao dólar americano e aumentando suas posições em ouro físico, o que forneceu um piso sólido para os preços.
Adicionalmente, a sinalização de cortes nas taxas de juros nos Estados Unidos tornou o ouro mais atraente em comparação com ativos de renda fixa, que passam a oferecer rendimentos menores. A demanda de investidores por meio de fundos lastreados também se manteve robusta, refletindo a busca por segurança em um cenário de incertezas.
Cobre: o metal da transição energética e tecnológica
Apelidado de “Doutor Cobre” por sua capacidade de medir a saúde da economia global, o metal vermelho registrou uma valorização consistente de cerca de 37%, mas seu verdadeiro potencial parece estar reservado para o futuro. A demanda pelo cobre é estrutural e está intrinsecamente ligada às megatendências que moldam o século XXI: a eletrificação e a digitalização. A transição para veículos elétricos, que utilizam até quatro vezes mais cobre que os carros a combustão, é um dos principais vetores de consumo. Somam-se a isso os projetos de energia renovável, como parques eólicos e solares, que são intensivos no uso do metal para a transmissão de eletricidade. A expansão da infraestrutura de inteligência artificial, com a construção de data centers que consomem enormes quantidades de energia e, consequentemente, de cobre para cabeamento e sistemas de refrigeração, adiciona uma nova e poderosa camada de demanda. Do lado da oferta, o cenário é de restrição, com poucas novas minas de grande porte entrando em operação e desafios crescentes nas minas existentes, o que aponta para um déficit estrutural nos próximos anos.
Alta consistente do cobre
O cobre teve uma valorização de aproximadamente 37% em 2025, com os preços flertando com a marca de US$ 12 mil por tonelada nos momentos de maior otimismo do mercado. Esse desempenho reflete a sua importância crucial para a economia moderna.
A demanda por eletrificação, seja em redes elétricas inteligentes ou na infraestrutura de carregamento para veículos elétricos, foi um motor constante para as cotações. Ao mesmo tempo, restrições na oferta de importantes países produtores e os baixos níveis dos estoques globais contribuíram para a firmeza dos preços.
O metal atuou como um termômetro sensível aos estímulos econômicos, especialmente na China, que continua sendo o maior consumidor mundial. Qualquer política de incentivo à infraestrutura no país asiático tem impacto direto e imediato no mercado de cobre.
A crescente necessidade de modernização das redes elétricas em todo o mundo para suportar a geração de energia renovável e o aumento do consumo é outro fator que garante uma demanda sólida e de longo prazo para o metal vermelho.
Razões para o otimismo com o metal vermelho
Analistas do setor de commodities estão cada vez mais otimistas com as perspectivas para o cobre em 2026, com muitos prevendo que ele poderá superar o desempenho dos metais preciosos. A base desse otimismo está no descompasso fundamental entre uma demanda estruturalmente crescente e uma oferta restrita.
Projeções indicam déficits de oferta contínuos, uma vez que o desenvolvimento de novas minas é um processo longo, caro e sujeito a rigorosas regulamentações ambientais e sociais. A escassez de concentrado de cobre no mercado já pressiona as fundições, limitando a produção de metal refinado.
Projeções para o mercado em 2026
O consenso entre as principais instituições financeiras e consultorias de mercado aponta para a continuação da tendência de alta do cobre. As previsões indicam que os preços devem se consolidar em patamares elevados, com potencial para romper novos recordes caso os gargalos de oferta se intensifiquem.
A volatilidade, no entanto, pode ser influenciada por políticas comerciais entre as grandes potências e por variações no ritmo de crescimento da economia chinesa. Ainda assim, o cobre é amplamente visto como a principal aposta entre os metais para o próximo ano, devido à sua exposição direta às tendências de eletrificação e tecnologia que definem a economia global.



