顧客データの管理により、ウォルマートは店舗での Apple Pay の使用をブロックし続けることになる

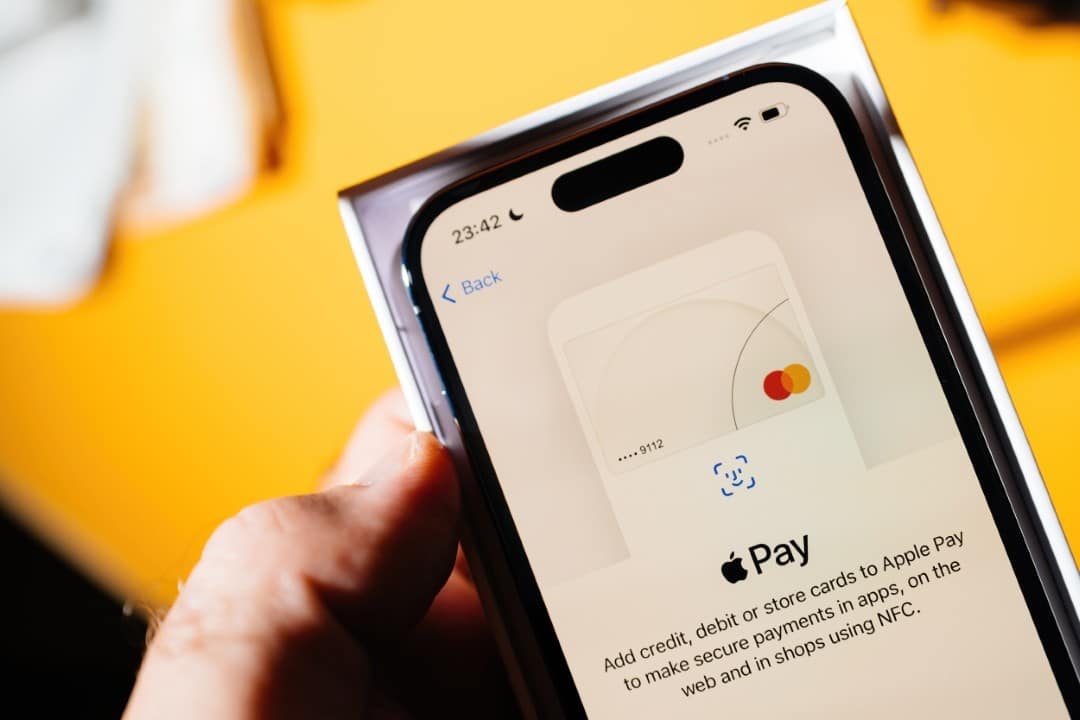
ウォルマートは、米国内の自社部門ではApple Payを受け入れないという確固たる立場を維持し、人気の非接触型決済技術に抵抗する最後の大手小売チェーンの1つとしての地位を固めている。何百万ものiPhoneユーザーを苛立たせているこの決定は、技術的な限界やコストに基づくものではなく、顧客の購買データの完全な管理を維持するための意図的な戦略によるものである。
同社は、サードパーティのソリューションを採用する代わりに、QR コードをベースにし、アプリケーションに完全に統合された独自のシステムである Walmart Pay に消費者を誘導します。このアプローチにより、同社は取引のあらゆる詳細を収集して分析することができ、閉鎖的なエコシステムとターゲットを絞ったマーケティング戦略を強化できます。このポリシーは導入以来変わっていません。
ターゲットやホーム・デポなどの直接の競合企業は近年、非接触型決済の利便性に屈しているが、ウォルマートは自社の決済端末のNFC(近距離無線通信)機能を無効化し続けている。この措置はApple Payだけでなく、Google PayやSamsung Payなどの他のデジタルウォレットにも影響を及ぼし、顧客は従来の方法かストアの専用プラットフォームの使用を余儀なくされる。
Walmart Pay の背後にある戦略
Walmart Pay の仕組みは、実店舗内でのデジタル ショッピング体験の中心となるように設計されています。サービスを利用するには、顧客はスマートフォンにウォルマートのアプリをインストールし、クレジットカードまたはデビットカードを登録し、購入完了時にレジ端末に表示されるQRコードをスキャンする必要がある。このプロセスでは、単純な NFC タップよりも多くの手順が必要ですが、購入した各アイテムがウォルマート システム内のユーザーのアカウントに直接リンクされることが保証されます。
この緊密な統合は、単純な支払いを超えたものです。このシステムはネットワークのロイヤルティ プログラムに自動的に接続し、デジタル クーポンを適用して買い物リストを更新し、統一されたエクスペリエンスを作成します。 Walmart+ サービスの加入者にとって、Scan & Go ツールへのアクセスなど、メリットはさらに大きくなります。これにより、店内を移動する際に商品をスキャンし、アプリを通じて直接支払いができるようになり、レジの列を避け、会社のエコシステムへの依存が強化されます。
プライバシーとデータに関する中心的な問題
ウォルマートがApple Payの採用を拒否した主な理由は、Appleのテクノロジーによる消費者のプライバシーの扱い方にある。 Apple Pay は高度なトークン化システムを使用しており、実際のクレジット カード番号を取引ごとに一意の暗号化コードに置き換えます。このセキュリティ層により、小売業者がカード データに直接アクセスすることができなくなり、さらに重要なことに、特定の購入と個々の消費者のプロファイルを関連付けることが困難になります。在庫の最適化、オファーのパーソナライズ、広告のターゲット設定をデータ分析に大きく依存するビジネスモデルを持っているウォルマートにとって、この情報の損失は容認できません。 Walmart Pay の使用を強制することで、同社は取引データの 100% が自社の管理下に残ることを保証し、購入履歴の完全な照合と非常に詳細な消費プロファイルの構築を可能にします。
NFCを意図的に無効にした端末
多くの顧客は、非接触型決済ができないのは古い機器のせいだと思っているかもしれませんが、現実はその逆です。ウォルマートは決済端末の最新化に投資しており、現在設置されているデバイスの大部分には NFC テクノロジーに必要なハードウェアが搭載されています。
ただし、同社はソフトウェアによってこの機能を意図的に無効にすることを選択しました。この技術的な選択は、障壁がインフラストラクチャの問題ではなく、むしろ戦略的なビジネス上の決定であることを裏付けています。
このブロック ポリシーは包括的で、NFC テクノロジーを使用するすべての主要なデジタル ウォレットに適用されます。
そうすることで、ウォルマートは、物理的なカードを使用したくない人にとって、独自のソリューションであるウォルマート ペイが唯一実行可能なデジタル代替手段となるシナリオを作成します。
手数料に関する議論をわかりやすく説明する
市場関係者がよく引用する正当化だが、これは誤りである。ウォルマートの拒否は、アップルが小売業者に課す追加料金の疑いに関連しているというものだ。実際、Apple Pay のビジネス モデルでは、販売者に追加のコストはかかりません。取引処理手数料は、購入が物理的なカードで行われたか Apple Pay で行われたかに関係なく、Visa や Mastercard などのカード ブランドに支払われる手数料と同じです。
Appleの報酬は小売店からではなく、カード発行銀行が支払う手数料のほんの一部から支払われている。したがって、ウォルマートの決定は、直接的な経済的節約によって動機付けられたものではなく、むしろ顧客データに起因する戦略的価値によって動機付けられており、顧客データは長期的にははるかに価値のある資産であると同社が考えています。
小売業界における抵抗の歴史
ウォルマートの姿勢は新しいものではなく、ウォルマート・ペイが開始された2016年にまで遡る。当時、同社は競合するモバイル決済プラットフォーム CurrentC を開発しようとしていた小売業者のコンソーシアムの一員でしたが、最終的には失敗しました。プロジェクトが終了した後も、ウォルマートは社内で独立したソリューションを開発するという戦略を維持しました。
この抵抗は市場の傾向とは対照的です。クローガーやベストバイなど、当初はそれに反対していた他の大手チェーンも、利便性とセキュリティの向上を求める消費者の需要に応えるために、最終的にはApple Payやその他のNFC決済を採用した。
このポリシーは北米市場に限定されていることに注意することが重要です。たとえばカナダでは、ウォルマートの多くの店舗が Apple Pay を含む非接触型決済を受け入れており、現地市場の慣行や期待に適応していることがわかります。
消費者向けの支払いオプション
非接触型決済が存在しないにもかかわらず、米国のウォルマートの顧客は依然として購入を完了するための複数の方法を持っています。従来の窓口での現金や小切手での支払いだけでなく、チップや磁気ストライプを備えたクレジット カードやデビット カードの使用などの従来の方法も引き続き広く受け入れられています。
最前線のカスタマーエクスペリエンス?
ウォルマートの戦略は、企業の利益と消費者体験とのバランスについての議論を引き起こしています。多くの顧客はソーシャルメディアやオンラインフォーラムで不満を表明しており、アプリを開いて読み込みを待ってQRコードをスキャンするプロセスは、単にiPhoneやApple Watchを決済端末に近づけるよりもかなり遅く、実用的ではないことに気づいています。
一方、最も頻繁に利用する顧客や Walmart+ メンバーにとっては、アプリへの強制統合により、割引の自動適用や Scan & Go による機敏性などのメリットが得られる可能性があります。しかし、Apple Pay のような広く受け入れられているオプションがないことは、消費者のかなりの部分にとって依然として大きな摩擦点となっています。