
CXMTとYMTCは世界的なAIの集会の中で中国でより手頃な価格でメモリ市場を前進させる

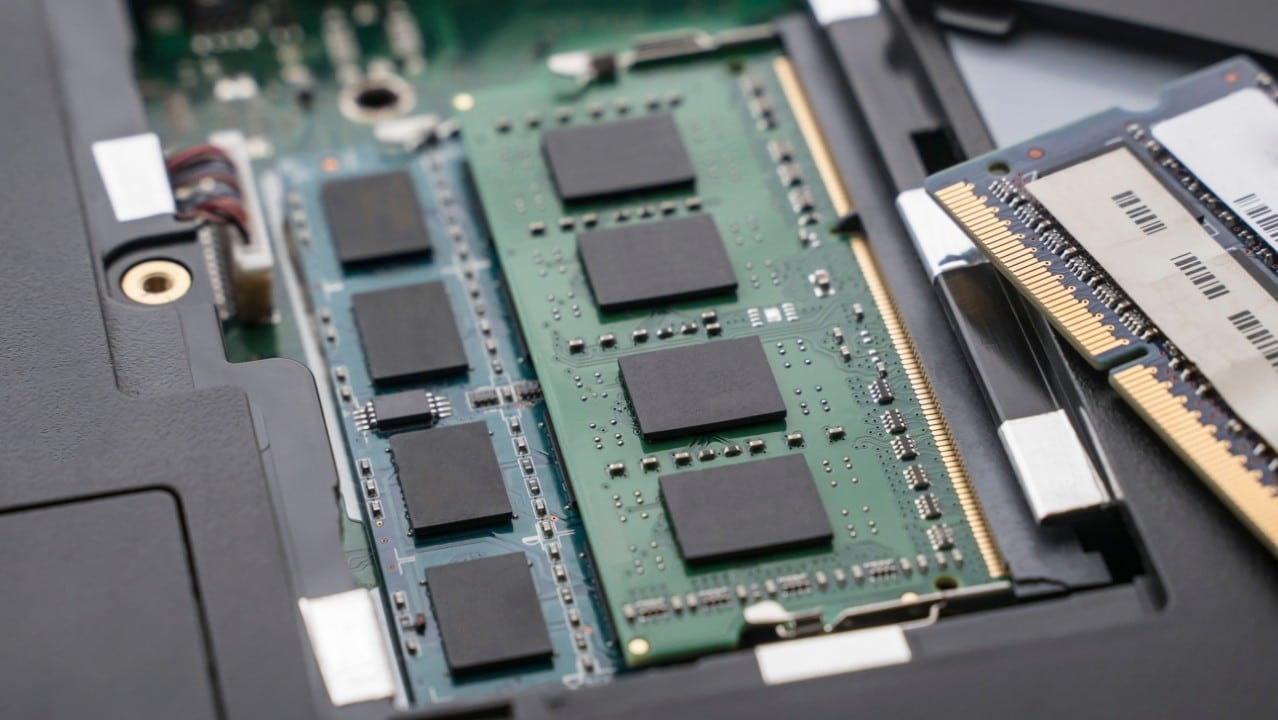
世界のメモリチップ市場は、近年最大の緊張の一つに直面している。人工知能の需要により、DRAM および HBM モジュールの価格が大幅に上昇し、ノートブック、スマートフォン、ゲーム機などの消費者向けデバイスに直接影響を与えています。
中国では、このシナリオは顕著な対照を示している。 ChangXin Memory Technologies (CXMT) や Yangtze Memory Technologies Corp (YMTC) などの地元企業は拡大を加速し、国内市場でより競争力のある価格で製品を提供しています。
この違いは、AI データセンターの生産が世界的に優先されていることに起因しています。大手国際メーカーは生産能力を高帯域幅メモリに振り向けており、消費者セグメントへの供給が減少しています。
世界のメモリ価格が過去最高値に
DRAM の価格は、2026 年の第 1 四半期に前期比で最大 90% の上昇を記録しました。この動きは、人工知能モデルのトレーニングに不可欠な HBM に対する強い需要を反映しています。
Samsung、SK Hynix、Micron などのメーカーは、サーバー用の高度なメモリの製造に注力しています。この戦略では、一般市場での DDR5 および DDR4 モジュールの入手が制限され、最終消費者のコストが増加します。
アナリストらは、今年AIデータセンターが世界の高性能DRAM生産量の約70%を消費すると予想されていると指摘している。この傾向は、国際的に実践されている価値観に対する上昇圧力を維持しています。
一部の市場では DDR5 モジュールの価格が 900 ドルを超える場合があり、電子機器メーカーはその影響を感じています。この状況は利益率を損ない、消費者向けの製品の最終価格に影響を与える可能性があります。
中国生産者の拡大加速
CXMT は、世界第 4 位の DRAM 生産者としての地位を強化します。同社は世界の設備容量の約11%を占めており、2027年までにこのシェアを14%近くまで高める計画だ。
数十億ドルの投資が中国の新しい生産ラインをサポートしています。同社は今後2年間でDRAMチップの製造を大幅に拡大する計画だ。
YMTC は、2028 年までに世界市場の 15% に達することを目標に NAND フラッシュ分野で前進しています。同社は外部依存を減らすために国内の装置でラインを開発しています。
両社は、HBM に対する国際的な注目から恩恵を受けています。競合他社による容量の再割り当てにより、従来型メモリの供給には成長の余地が残されています。
中国市場で最も競争力のある価格
中国で販売されているメモリ モジュールの価格は、世界中で販売されているメモリ モジュールよりも大幅に低価格です。 32 GB DDR4 キットの価格は、他の市場のより高いレベルと比較して、国内では約 138 ドルになります。
この違いが地元のバイヤーを惹きつけ、国営企業の立場を強化します。中国の消費者は、同等の品質の製品をより手頃な価格で入手できます。
この現象は、CXMT と YMTC が採用したボリューム戦略から生じます。大規模な生産により、世界的な品不足という同じ制約を受けることなく、実行可能な代替品を提供することができます。
深センなどの拠点のベンダーは、地元の思い出の品が安定して在庫にあると報告している。可用性は、輸入に依存する地域で見られる制限とは対照的です。

世界的な大手自動車メーカーによる認定
国際的な PC メーカーは、CXMT メモリのテストを開始しました。 HP、Dell、Acer、Asus などの企業は、自社製品への中国製チップの統合を評価しています。
認定プロセスには、現在の不足に対する代替品の探索が反映されています。承認により、中国の記憶が世界のサプライチェーンに組み込まれる可能性がある。
この動きは、サムスン、SKハイニックス、マイクロンの伝統的な優位性が徐々に変化することを示唆している。新しいプレーヤーの参入により、業界の選択肢が多様化します。
テストには大規模な互換性とパフォーマンスのチェックが含まれます。良い結果が得られれば、今後数カ月間で導入が加速する可能性がある。
収容力と参加の予測
CXMT は内需による大幅な収益の増加を予測しています。同社は追加資金を調達するため、上海証券取引所への上場を準備している。
- 合肥などのDRAM工場を拡張
- プレミアムセグメントで競争するための HBM テクノロジーの開発
- 地元の機器サプライヤーとのパートナーシップ
- 消費者市場向けにDDR5の生産を拡大
YMTC は高密度 NAND に注力しています。同社は 10 年代の終わりまでにビット出力を 2 倍にし、フラッシュ ストレージにおける存在感を強化します。
制約があっても技術は進歩する
中国企業は、NAND 向け Xtacking などのアーキテクチャで進歩を遂げています。イノベーションにより、国内で生産されたチップの密度と効率が向上しました。
共同投資は 2025 年から 2026 年にかけて 280 億米ドルを超えます。資源は工場の近代化と独立した研究に資金を提供します。
中国の半導体部門は徐々に自主性を獲得しつつある。この戦略は外部の脆弱性を軽減し、継続的な拡張をサポートします。
地元メーカーは、世界的な AI の優先順位によって生じたギャップを埋めています。このダイナミックな動きにより、今後数年間の世界的なメモリ供給のバランスが再定義されます。
現在の世界的な供給シナリオ
世界の HBM 生産は今後数か月間販売され続けます。ハイパースケーラーとクラウド プロバイダーは、大手サプライヤーからの優先ロットを保証します。
この集中により、他のセグメントの選択肢が制限されます。電子機器メーカーは納期の延長とコストの高さに直面しています。
中国では、従来の DRAM と NAND に焦点を当てているため、代替の可用性が生まれています。地元の生産者は、同様のボトルネックを生じることなく、滞留した需要に対応しています。
この状況は 2026 年まで続くと予想されている。アナリストは中国の能力の進化とそれが世界バランスに及ぼす影響を監視している。





