
重要コンポーネントの世界的なコスト上昇を受け、ゲーム業界はリリーススケジュールを見直す

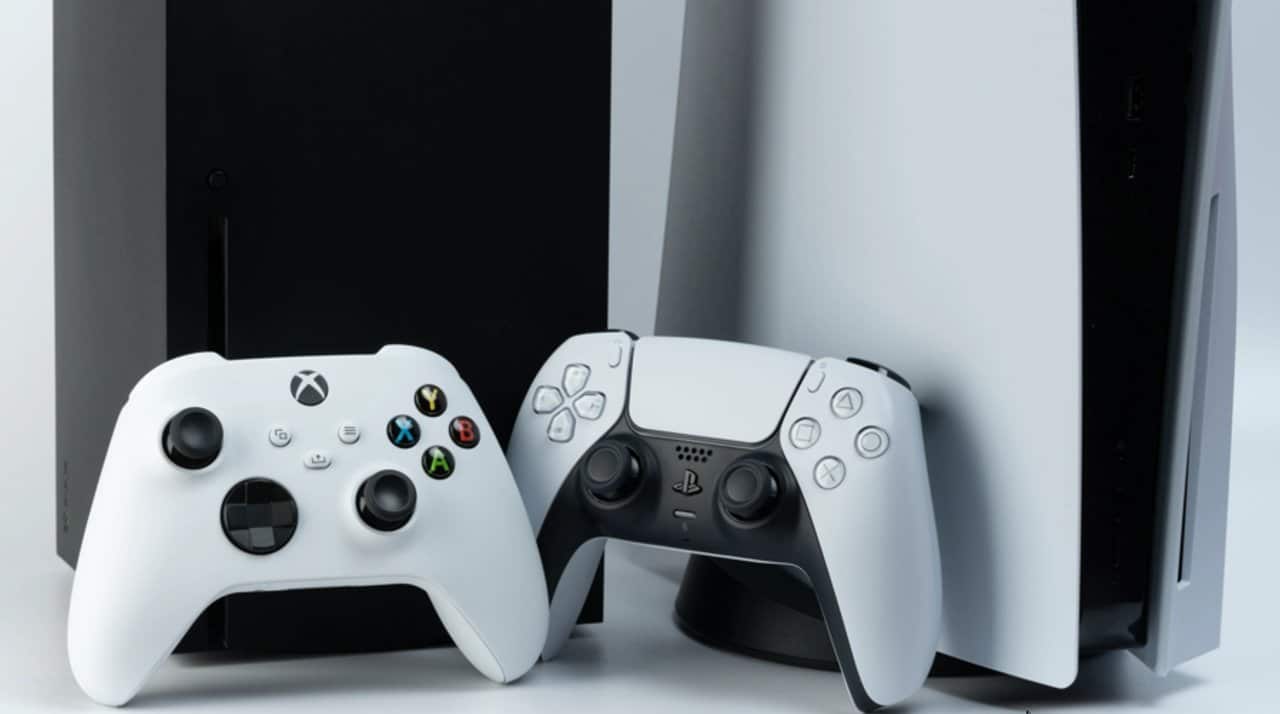
世界最大のエレクトロニック・エンターテインメント企業の戦略計画は、半導体市場の変動により大幅な再編を受けている。コンソールメーカーはこれまで明確に定められたハードウェア更新サイクルで運営してきましたが、現在、ランダムアクセスメモリの過大な評価によって課せられる財務上の障害に直面しています。生成人工知能ツールの急激な成長によって激化したコンピューティング リソースの競争は、次世代ホーム デバイスの大量生産への参入障壁を生み出しています。
ソニーとマイクロソフトの幹部やエンジニアは、現行プラットフォームの後継機に向けた開発ロードマップを注意深く分析している。 2027年半ばか2028年に世代交代を示唆していた当初の予測は、必須コンポーネントの法外なコストを考慮すると、力強さを失っている。新しいデバイスの発売の経済的実行可能性は、最終消費者がアクセスできる価格で大幅な技術的飛躍を提供できるかどうかに直接依存しますが、現在の技術インフレシナリオではこの方程式は複雑になっています。
希少性とは、単に製品が物理的に不足していることを指すのではなく、より高い金額を支払っても構わない企業部門に既存の在庫が優先的に割り当てられることを指します。人工知能競争によって推進されるサーバーおよびデータセンター部門は、高帯域幅メモリの世界生産の大部分を吸収しています。この物流の流れの逸脱により、ゲーム業界は日程の再検討を余儀なくされ、価格がより安定する時期を目指して、新しいハードウェアの登場が 10 年代の終わりに延期される可能性があります。
サプライチェーンに対する人工知能の影響
ハードウェア コンポーネントをめぐる紛争は、従来のビデオ ゲームのスケジュールを維持する上での最大の課題の 1 つとなっています。グラフィックス処理と最新のゲームの実行速度に不可欠なRAMメモリは価格調整を受け、家庭用ゲーム機に期待される利益率を維持できなくなりました。個別に販売されるグラフィックス カードやエンタープライズ サーバーとは異なり、ビデオ ゲームは大衆市場に到達するために最適化された製造コストに依存しています。
現在、言語モデルの開発と大量データの処理に重点を置いている企業が、主要な半導体工場での注文を独占しています。これらの企業契約によってもたらされる収益性により、エンターテインメント部門はシリコンファウンドリの優先リストで 2 番目に位置付けられています。同じコンポーネントを争うために、コンソールメーカーはデバイスの最終価格を大幅に値上げする必要があり、高級ニッチ市場へのアクセスが制限され、プラットフォームの採用に悪影響を及ぼす可能性があります。
市場アナリストは、この競争力学がもたらす 3 つの直接的な影響を指摘しています。
– 生産コストの増加により、企業は販売単位当たりの補助金の額を増やす必要が生じ、財務リスクが増大します。
– 部品の供給が再び価格の均衡を保つことができるよう、世界的な製造能力の拡大を待つ必要がある。
– 次世代ゲーム機が、その分野の歴史的平均をはるかに上回る希望価格で市場に投入される可能性が現実的です。
現世代を拡張するための戦略
法外な損失を出さずに新しいハードウェアを短期間で発売するのは不可能であることに直面し、業界は PlayStation 5 と Xbox シリーズのライフサイクルを延長することに注目しています。この戦略には、現在の設置ベースの可能性を最大化し、高度な最適化技術を使用したソフトウェアの開発を奨励することが含まれます。ソフトウェア エンジニアリングは、ハードウェアの力強さよりも重要視されており、スタジオは創造的なソリューションとコードの改良を通じてパフォーマンスを引き出そうとしています。
このパラダイムシフトは、現在のデバイスがより長く関連性を維持できるようにすることで、消費者に利益をもたらします。開発者は、新しいコンソールをすぐに必要とせずに、忠実度の高い視覚体験を提供するために、スケーラブルなグラフィック エンジンと画像アップスケーリング テクノロジに投資してきました。現在のプラットフォームの長寿命により、より堅牢なタイトル ライブラリと統合されたサブスクリプション サービスを備えたゲーム エコシステムが成熟します。
現在のコンソール価格の維持は、製造コストへの圧力も反映しています。歴史的に、ビデオゲームはライフサイクルの途中で値下げされてきましたが、メモリやその他のコンポーネントの価値の変動により、今世代では積極的な値下げができませんでした。過去数十年に一般的だった恒久的な価値の引き下げに代わって、一回限りのプロモーションが提案される価格安定が標準となっています。
インフラストラクチャと将来のリリースの展望
メモリ生産のボトルネックを解決できるかどうかは、世界の半導体インフラへの長期的な投資にかかっています。生産を分散させてチップの総供給量を増やすことを目的として、さまざまな大陸で新しい工場を建設するいくつかのプロジェクトが進行中です。ただし、これらの施設は複雑であるため、2029 年以降の新たな打ち上げ予測と一致して、完全な運用能力に達するには何年もかかります。
業界はサプライチェーンの正常化を待っていますが、戦略的な焦点は依然としてサービスとソフトウェア販売の収益性にあります。次世代への移行は、企業の財務健全性を損なうことなく大規模生産を可能にする部品の安定供給を保証できる場合にのみ実現します。店頭に商品がなかったり、価格が消費者を遠ざけたりするような、問題の多い発売を避けるためには、企業の忍耐が不可欠となっています。
このシナリオでは、メーカーと開発スタジオの両方が適応する必要があり、当初の予想よりも長く市場に残るハードウェア ベースを考慮して大規模な発売を計画する必要があります。イノベーションは続いていますが、人工知能に対する高い需要によって決定される新しい世界経済の現実に適応するために、物理ハードウェアの進化のペースは減速せざるを得ません。





