
Mudanças no financiamento habitacional garantem subsídios maiores e juros menores para famílias

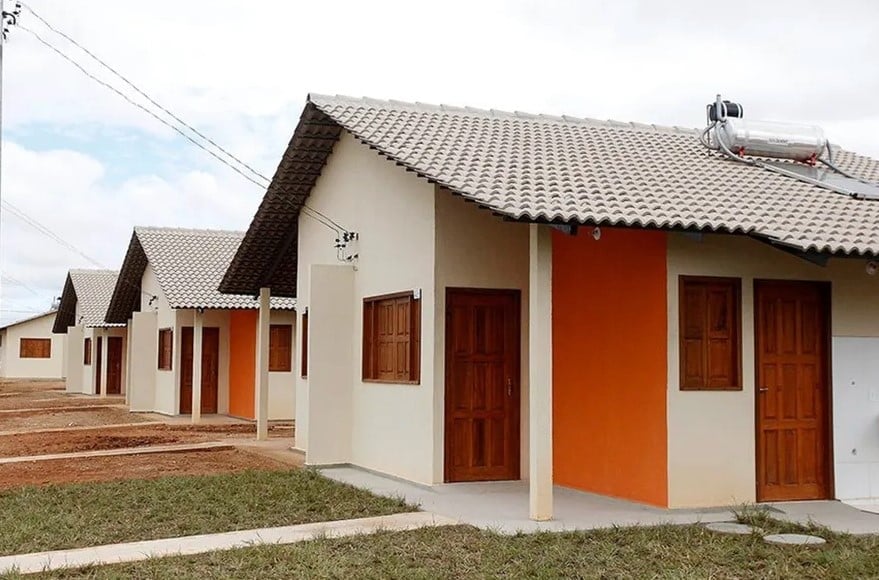
O setor de habitação no Brasil atravessa um período de revitalização impulsionado pelas recentes atualizações nas diretrizes do principal programa de fomento à moradia popular do país. As modificações implementadas pelo governo federal trouxeram um novo ânimo tanto para compradores quanto para as construtoras, focando em resolver gargalos históricos de acesso ao crédito. Entre as principais alterações que já movimentam o mercado estão o aumento significativo do subsídio para a entrada, o ajuste nas faixas de renda permitidas, a redução das taxas de juros para determinadas categorias e a elevação do teto máximo para o valor dos imóveis, permitindo a aquisição de unidades de melhor qualidade.
Especialistas do setor avaliam que o grande desafio atual reside na capacidade de atender à demanda reprimida dentro de um contexto de atendimento eficiente. A retomada do olhar governamental para os grupos mais necessitados é vista como essencial, uma vez que, sem o auxílio dos subsídios, uma parcela considerável da população não consegue acessar o mercado formal de habitação. Ana Maria Castelo, coordenadora de Projetos de Construção do FGV Ibre, destaca que existe uma curva de aprendizado necessária para garantir não apenas a produção de novas unidades, mas o efetivo acesso das famílias a esses lares.
Aquecimento da demanda e reação do mercado
Os reflexos das novas regras foram imediatos nos canais digitais das instituições financeiras. Dados recentes apontam que, em apenas duas semanas após a implementação das mudanças, o simulador habitacional da Caixa Econômica Federal registrou um volume expressivo de 5,2 milhões de acessos. Deste montante, aproximadamente 3,8 milhões foram realizados por cidadãos especificamente interessados em imóveis enquadrados nas novas diretrizes do programa habitacional. Esse aumento, que representa um crescimento de 131,6% nas buscas, sinaliza um interesse renovado da população em sair do aluguel.
Para o mercado da construção civil, o cenário também se mostra promissor. Renato Correia, presidente da Câmara Brasileira da Indústria da Construção (CBIC), ressalta que o aporte de recursos e a atualização das regras aqueceram o setor, especialmente no fomento à Faixa 1, que sofria com um represamento de demanda há seis anos devido à escassez de recursos. Segundo ele, a reformulação atendeu às expectativas das empresas e o aumento da procura valida a atratividade das novas condições oferecidas.
Viabilidade econômica para novos empreendimentos
A elevação do teto do valor dos imóveis permitiu que as construtoras voltassem a olhar para o programa com interesse comercial real. Nos últimos anos, a inflação dos insumos da construção, como o aço e o cimento, havia tornado inviável a produção de unidades dentro do limite anterior de R$ 240 mil. Com a atualização dos valores, novos projetos tornaram-se financeiramente sustentáveis, permitindo que as empresas fechem as contas e lancem empreendimentos.
Além da viabilidade para quem constrói, a revisão nas taxas de juros desempenha um papel crucial para quem compra. A redução das taxas permite que a parcela do financiamento caiba no bolso das famílias, enquanto o aumento do subsídio resolve um dos maiores entraves para a aquisição da casa própria: o valor da entrada. Profissionais do setor, como Jamille Dias, consultora de vendas, apontam que com o teto de R$ 350 mil, é possível ofertar imóveis com melhores atributos, como varanda e áreas de lazer, elevando o padrão de vida dos beneficiários.
Critérios de renda e benefícios atualizados
Para compreender quem pode se beneficiar das novas condições, é fundamental analisar as faixas de renda estipuladas pelo governo. As regras atuais dividem os beneficiários em três categorias principais, baseadas na renda bruta familiar mensal, garantindo que o subsídio seja proporcional à necessidade de cada grupo.
- Faixa 1: Destinada a famílias com renda mensal bruta de até R$ 2.640,00. É o grupo com as condições mais facilitadas.
- Faixa 2: Contempla núcleos familiares com renda entre R$ 2.640,01 e R$ 4.400,00 mensais.
- Faixa 3: Atende famílias com renda mensal de R$ 4.400,01 até R$ 8.000,00.
O subsídio, que funciona como um desconto a fundo perdido aplicado no momento da contratação, teve seu teto ampliado de R$ 47,5 mil para até R$ 55 mil para as famílias enquadradas nas faixas 1 e 2. Essa medida visa reduzir o valor a ser financiado e, consequentemente, o valor das prestações mensais. Adicionalmente, moradores da região Sudeste com renda de até R$ 2 mil foram beneficiados com uma redução específica na taxa de juros, que passou de 4,5% para 4,25% ao ano.
Procedimentos para inscrição e aquisição
O processo para adquirir um imóvel varia conforme a faixa de renda em que a família se enquadra. Para os beneficiários da Faixa 1, o procedimento exige um cadastro prévio junto ao poder público local. O interessado deve procurar a prefeitura de sua cidade, o governo estadual ou a entidade organizadora responsável para solicitar a inscrição no Cadastro Habitacional.
Nesta categoria, a aquisição ocorre por meio de parcelamento em 60 meses, sem a incidência de juros, com parcelas que variam entre R$ 80,00 e R$ 330,00. Um ponto crucial é que beneficiários do Bolsa Família ou do Benefício de Prestação Continuada (BPC) que forem contemplados recebem o imóvel quitado, ficando isentos das prestações, embora seja proibida a venda ou transferência do bem pelo período de cinco anos.
Para as famílias enquadradas nas Faixas 2 e 3, o processo é mais direto e assemelha-se a um financiamento imobiliário tradicional, porém com as vantagens do programa. O interessado pode iniciar o processo realizando uma simulação nos canais digitais do banco operador ou procurando diretamente uma agência, correspondente bancário, imobiliária ou construtora.
É importante ressaltar que o programa financia tanto imóveis novos quanto usados, e a tecnologia tem facilitado o acesso: através de aplicativos habitacionais, é possível realizar quase todas as etapas, desde a simulação e envio de documentos até a avaliação de crédito, sendo a presença física necessária apenas para a assinatura final do contrato. Para participar, é mandatório não possuir outro imóvel residencial no país e não ter financiamento habitacional ativo.



