Desenrola 2.0 oferece alívio imediato, mas gera temores sobre endividamento futuro


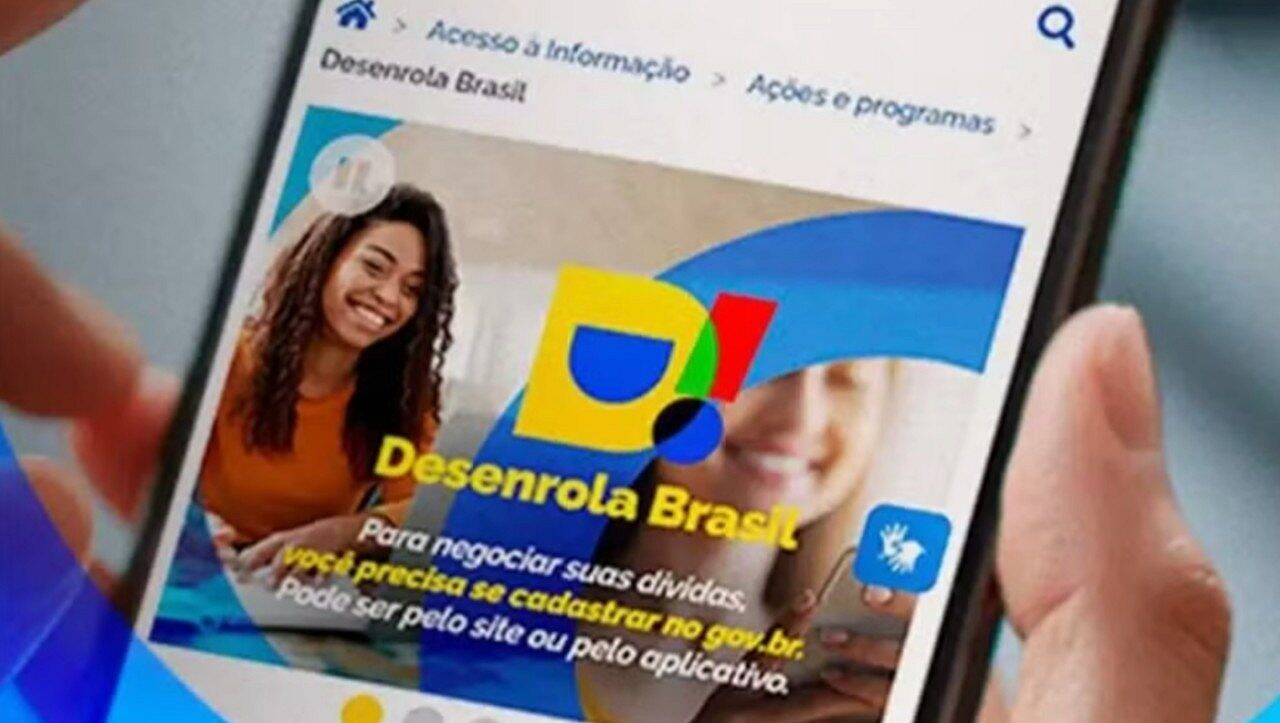
O Novo Desenrola Brasil, lançado pelo governo na segunda-feira, promete descontos de até 90% em dívidas com juros reduzidos, mas especialistas apontam contradições entre o benefício imediato e os riscos estruturais da medida. O programa permite que famílias com renda de até R$ 8.105 mensais renegociem débitos de forma facilitada, inclusive utilizando saldo do FGTS para quitação parcial.
A avaliação entre economistas revela um quadro complexo. Enquanto o alívio financeiro é real para endividados, a falta de políticas que combatam as causas do endividamento deixa as portas abertas para novas dívidas nos próximos meses.
Ganho imediato nas contas das famílias
O benefício mais tangível é a redução da pressão orçamentária mensal. Especialistas confirmam que descontos de até 90% e juros limitados a 1,99% ao mês representam saída concreta para quem está preso a ciclos de juros que chegam a 400% ao ano.
A renegociação abre espaço financeiro no orçamento familiar, permitindo realocação de recursos para outras necessidades. Para economistas, esse respiro é relevante em um cenário onde a renda cresce, mas o endividamento compromete a qualidade de vida. O programa inclui dívidas estudantis pelo Fundo de Financiamento Estudantil (Fies), com descontos de até 99% para alunos com parcelas vencidas há mais de três meses.
Estratégias que reduzem novos gastos
- Uso de até 20% do saldo do FGTS ou R$ 1 mil, o que for maior, para quitar ou reduzir dívidas
- Bloqueio de CPF em plataformas de apostas por 12 meses
- Descontos progressivos de 30% a 90% conforme tempo de atraso e tipo de crédito
- Possibilidade de renegociação com condições facilitadas de pagamento
- Redução de juros como fator central de alívio orçamentário
O bloqueio às apostas online é visto como mecanismo comportamental para conter gastos compulsivos, já que parte do endividamento atual tem ligação direta com o crescimento das plataformas de bets. A medida vincula a renegociação a um controle de consumo.
O problema estrutural persiste
Economistas alertam que o Novo Desenrola trata a consequência, não a causa. A falta de educação financeira, a Selic em 14,50% ao ano e o crédito caro formam um triângulo que continuará empurrando famílias para o endividamento. O Brasil possui o segundo maior juro real do mundo, fator que não é abordado pelo programa.
O primeiro Desenrola, entre junho de 2023 e maio de 2024, mostrou que o alívio é temporário. A curva de endividamento voltou a subir após o período. Sem mudanças estruturais nas taxas de juros e na política de crédito, fenômeno semelhante é esperado. O risco está em o programa se tornar medida recorrente, enfraquecendo a disciplina de pagamento e reforçando expectativas de futuros perdões de dívidas.
Impactos nas contas públicas e habitação
O governo planeja usar entre R$ 5 bilhões e R$ 8 bilhões em recursos esquecidos pelos trabalhadores nos bancos para viabilizar os descontos. Essa garantia pública aumenta a pressão nas contas do governo e pode elevar a Selic, criando ciclo vicioso onde mais gastos públicos fortalecem a pressão inflacionária e justificam juros maiores.
Com mais gastos para sustentar o programa, a pressão sobre as contas do governo afeta a taxa básica de juros. O Banco Central mantém os juros altos para conter inflação, o que prejudica exatamente as famílias que o programa busca ajudar. O uso do FGTS também preocupa especialistas pelo impacto no financiamento da habitação popular. O fundo é principal fonte de recursos do programa Minha Casa Minha Vida e a retirada de capital pode reduzir a capacidade de sustentar construções de moradias populares.
Vulnerabilidades no médio prazo
Usar até 20% do saldo do FGTS é decisão que exige cuidado. Para trabalhadorescom empregos instáveis, a operação troca uma vulnerabilidade por outra, enfraquecendo a proteção financeira em momentos críticos como demissões. O fundo funciona como respiro imediato, mas reduz o colchão de segurança que deveria proteger o trabalhador.
Há também o risco moral. A frequência de programas de renegociação ou perdão de dívidas pode estabelecer expectativa no mercado de novas medidas semelhantes, enfraquecendo a disciplina entre devedores. Nesse cenário, o custo de iniciativas financiadas com recursos públicos é diluído para toda a sociedade, inclusive para quem mantém as contas em dia. Bons pagadores podem acabar subsidiando o alívio dos maus pagadores.
Portarias e início das operações
A medida provisória que cria o Novo Desenrola foi editada na noite de segunda-feira. A portaria regulamentadora foi publicada na terça-feira, dando base legal para que os bancos operem as renegociações. Até terça à noite, instituições financeiras indicavam apenas portais de pré-cadastro. A Febraban informou que o sistema seria liberado na terça para início das negociações pelos bancos. Pessoas interessadas podem acessar portais oficiais para cadastro e começar o processo de renegociação conforme o banco autorize operações efetivas.