
Samsung retoma liderança global de smartphones com sucesso do Galaxy S26 no primeiro trimestre

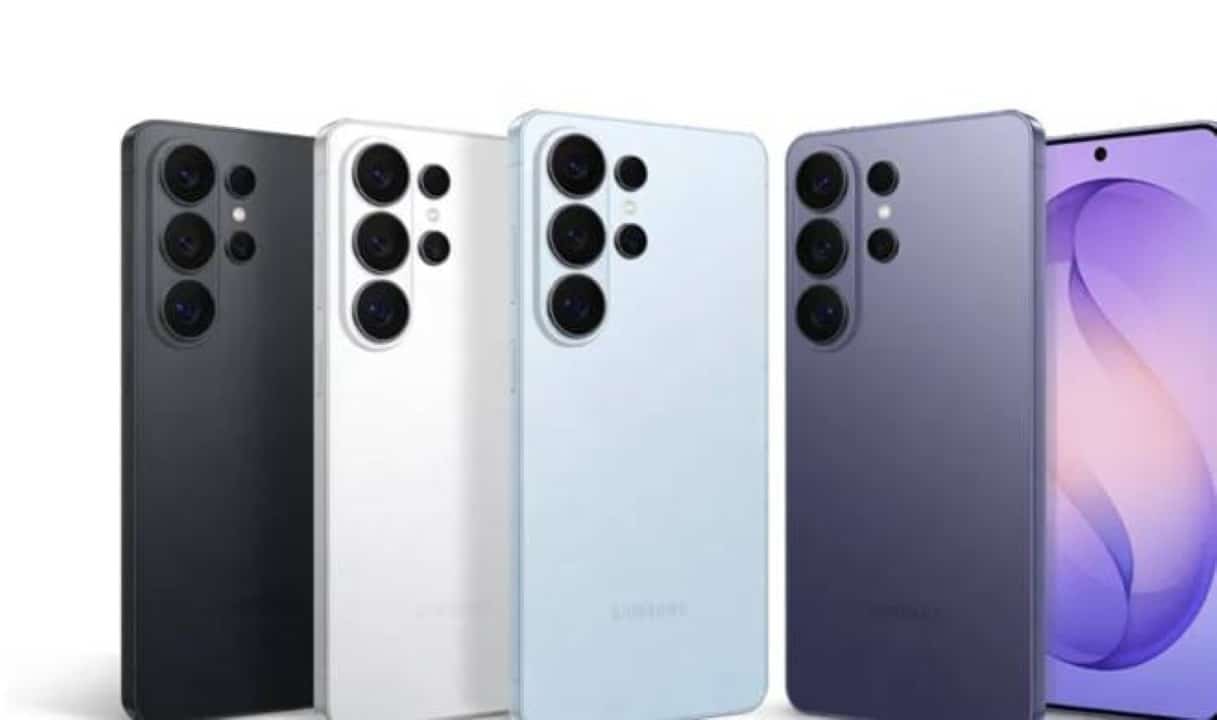
A Samsung recuperou a primeira posição no mercado global de smartphones durante o primeiro trimestre de 2026. A fabricante sul-coreana registrou o envio de 65,4 milhões de dispositivos no período. O volume representa um crescimento de 8% na comparação com o mesmo intervalo do ano anterior. Com esse resultado, a empresa alcançou uma fatia de 22% do setor. A movimentação reverte o cenário do final do ano passado, quando a principal concorrente norte-americana ocupava o topo da lista de vendas.
O desempenho positivo da marca foi impulsionado diretamente pelo lançamento da linha Galaxy S26. O modelo Ultra, apesar do alto valor de mercado, consolidou-se como o aparelho mais procurado pelos consumidores no segmento premium. Paralelamente, a série A manteve um fluxo constante de comercialização em países emergentes. A combinação dessas duas frentes permitiu que a empresa superasse os desafios econômicos globais. Analistas de mercado apontam que a estratégia de diversificação de portfólio foi fundamental para o resultado trimestral.

Especificações técnicas que impulsionaram o modelo premium
O sucesso comercial da nova geração de aparelhos topo de linha está atrelado aos avanços de hardware implementados pela fabricante. O Galaxy S26 Ultra introduziu recursos voltados para a integração com inteligência artificial e processamento avançado de dados. Os consumidores demonstraram forte interesse nas capacidades fotográficas e na autonomia de energia do dispositivo. A ficha técnica do produto reflete as exigências atuais do mercado de tecnologia móvel.
- Tela Dynamic AMOLED 2X de 6,9 polegadas com resolução QHD+ e taxa de atualização de 120 Hz.
- Brilho máximo de 2.600 nits para visualização em ambientes externos sob luz solar direta.
- Processador Snapdragon 8 Gen 5 desenvolvido para otimização de tarefas complexas.
- Opções de memória RAM de até 16 GB e armazenamento interno com capacidade de 1 TB.
- Câmera principal de 200 MP com estabilização óptica de imagem e abertura de f/1.9.
- Lente telefoto com zoom óptico de 5x para capturas de longa distância.
- Bateria de 5.000 mAh com suporte para carregamento rápido de 60W.
- Certificação IP68 que garante resistência contra água e poeira.
- Sistema operacional Android 16 rodando sob a interface personalizada One UI 8.5.
- Dimensões de 78,1 por 163,6 por 7,9 milímetros e peso total de 214 gramas.
A combinação desses componentes elevou o padrão da indústria para o ano de 2026. Especialistas destacam que o processador de quinta geração da Qualcomm oferece a eficiência energética necessária para sustentar a tela de alto brilho. O conjunto de câmeras também recebeu atualizações nos sensores de captação de luz. Esses fatores justificam a alta demanda pelo modelo mais caro da linha, mesmo em um cenário de retração econômica em diversas regiões.
Desempenho da concorrência e queda nas vendas do iPhone
A Apple encerrou o primeiro trimestre na segunda colocação do ranking global. A empresa enviou 60,4 milhões de unidades de iPhones aos lojistas. Esse volume garantiu uma participação de 20% no mercado mundial de celulares inteligentes. Os dados mostram uma queda de 10% nas vendas anuais, influenciada principalmente pela baixa procura pelos modelos base da linha iPhone 17. Regiões como a Europa e o Japão registraram as maiores retrações comerciais para a marca.
Apesar da queda no volume total, a companhia norte-americana observou um fenômeno diferente no segmento de alto custo. As versões Pro e Pro Max do iPhone 17 apresentaram um aumento de 42% nas vendas. O público fiel à marca optou por investir nos aparelhos mais completos. A ausência de inovações significativas em inteligência artificial nos modelos de entrada afastou novos compradores. A concorrência asiática aproveitou essa lacuna para atrair usuários interessados em ferramentas automatizadas de edição e produtividade.
O mercado europeu, historicamente forte para a fabricante do iOS, demonstrou maior sensibilidade aos preços em 2026. A inflação persistente no continente alterou o comportamento de consumo. Muitos usuários decidiram prolongar a vida útil de seus aparelhos antigos em vez de adquirir a versão mais recente. A estratégia da empresa agora foca em reverter esse quadro com os próximos lançamentos previstos para o segundo semestre.
Desafios inflacionários para marcas chinesas e ascensão da Honor
O cenário foi complexo para a maioria das fabricantes asiáticas durante os três primeiros meses do ano. A Xiaomi enfrentou uma redução de 19% em seus envios globais. A empresa sofreu com o aumento nos custos de produção e componentes eletrônicos. A maior parte das vendas da marca concentrou-se em aparelhos com preço inferior a 200 dólares. A margem de lucro estreita nesse segmento limitou a capacidade de investimento em campanhas de marketing e expansão territorial.
Outras gigantes chinesas também registraram números negativos no período analisado. A Oppo apresentou uma queda de 6% em suas operações comerciais. A Vivo viu seus envios recuarem 7% na comparação anual. O mercado interno chinês passou por uma fase de saturação. A estratégia de acumular estoques nas lojas físicas não gerou o retorno esperado, resultando em prateleiras cheias e pouca rotatividade de produtos.
Na contramão do setor, a Honor destacou-se como a marca de maior crescimento entre as dez principais fabricantes. A empresa registrou um salto de 19% em suas vendas globais. O volume total chegou a 19,2 milhões de unidades enviadas. O sucesso da companhia foi impulsionado por uma forte penetração no Oriente Médio e no continente africano. A oferta de aparelhos com especificações robustas a preços competitivos atraiu uma nova base de consumidores nessas regiões em desenvolvimento.
Projeções econômicas e cautela para o segundo trimestre
O mercado global de smartphones cresceu apenas 1% no primeiro trimestre de 2026. Esse número marginal indica uma estagnação no setor de tecnologia móvel. As fabricantes adotaram táticas agressivas de envio de produtos no início do ano. A movimentação gerou um descompasso entre a oferta e a demanda real. O excesso de aparelhos nos canais de distribuição preocupa os varejistas. A necessidade de liquidar estoques antigos pode forçar a redução de preços nos próximos meses.
As perspectivas para o segundo trimestre exigem cautela por parte das empresas de tecnologia. O custo de componentes essenciais continua em trajetória de alta. O encarecimento de memórias DRAM e chips de armazenamento afeta diretamente a margem de lucro das fabricantes. As empresas encontram dificuldades para repassar os valores ao consumidor final sem perder competitividade. A inflação global reduz o poder de compra e afasta a população de bens não essenciais. A troca de celular deixa de ser uma prioridade no orçamento familiar.
As marcas precisarão ajustar suas linhas de produção para evitar prejuízos no curto prazo. O foco deve se voltar para a otimização de recursos e a oferta de serviços agregados. A fidelização do cliente por meio de ecossistemas integrados ganha força como estratégia comercial. O setor aguarda os movimentos econômicos dos principais bancos centrais para definir os próximos passos. A prudência guiará as decisões corporativas no mercado de dispositivos móveis até o fim do semestre.



