
Contribuições antes de 1994 contam para aposentadoria, mas valores não entram no cálculo


Quem começou a trabalhar antes de julho de 1994 e contribuiu para o INSS naquele período enfrenta uma situação peculiar na aposentadoria. O tempo de contribuição anterior a essa data continua sendo contabilizado para atingir o tempo mínimo exigido, mas os valores dos salários recebidos naquele período não entram no cálculo final do benefício. Essa regra surgiu com a implementação do Plano Real e afeta milhões de brasileiros que acumulam décadas de contribuição.
A mudança econômica de 1994 e seus reflexos previdenciários
Em julho de 1994, o Brasil vivenciou uma transformação econômica profunda com a introdução do Real como moeda oficial, substituindo o Cruzeiro Real. O Plano Real, implementado durante o governo Itamar Franco, buscava controlar a inflação que atingia patamares alarmantes, com preços de produtos e serviços aumentando aproximadamente 3 mil por cento ao ano. A estabilização monetária foi crucial para a economia, mas trouxe consequências diretas para o sistema previdenciário.

Com a adoção do Real, a legislação previdenciária estabeleceu que apenas os salários de contribuição a partir de julho de 1994 seriam considerados no cálculo das aposentadorias. Essa decisão foi motivada pela dificuldade técnica de converter valores da moeda anterior, considerando a alta inflação do período. Embora tenha parecido lógica na época, a medida gerou impactos significativos para trabalhadores com histórico contributivo anterior a essa data.
Como funciona o cômputo das contribuições pré-1994
As contribuições realizadas antes de julho de 1994 são contabilizadas integralmente para fins de tempo de contribuição. Isso significa que um trabalhador que começou a contribuir em 1984 terá esses dez anos somados ao seu tempo total. Porém, os valores monetários daquelas contribuições não integram a média salarial utilizada para calcular o valor mensal da aposentadoria.

Essa distinção é fundamental. Um segurado que acumulou 15 anos de contribuição entre 1984 e 1994, seguido de mais 20 anos após julho de 1994, terá 35 anos de tempo de contribuição reconhecidos. Contudo, o cálculo do benefício considerará apenas os salários dos 20 anos posteriores a julho de 1994. A média será feita sobre os 80% maiores salários desse período mais recente, excluindo completamente os valores anteriores.
- Contribuições pré-julho de 1994 contam para tempo total de serviço.
- Valores dos salários anteriores a julho de 1994 não entram na média de cálculo.
- A média é feita sobre os 80% maiores salários a partir de julho de 1994.
- Essa regra se aplica mesmo para quem se aposentou recentemente.
Direito adquirido e as regras anteriores à mudança
Existe uma exceção importante: quem preencheu os requisitos para aposentadoria antes de julho de 1994 possui direito adquirido às regras antigas. Para esses casos, os salários de contribuição anteriores àquela data são considerados integralmente no cálculo. Isso significa que trabalhadores que completaram 30 anos de contribuição (mulheres) ou 35 anos (homens) antes de julho de 1994 podem solicitar aposentadoria pelas regras antigas, incluindo todos os seus salários na média.
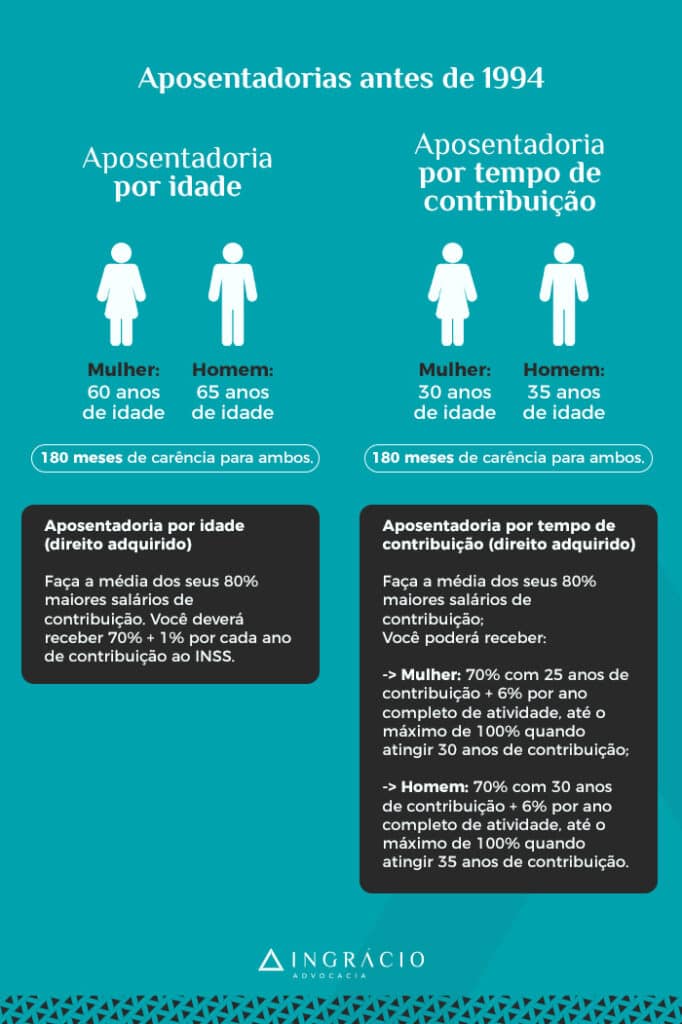
| Entenda! É assim que fica a aposentadoria de quem contribuiu antes de 1994. Embora o tempo de contribuição seja considerado, os salários de contribuição não são. |
A aposentadoria por idade com direito adquirido exigia 60 anos para mulheres e 65 para homens, com carência de 180 meses. A aposentadoria por tempo de contribuição com direito adquirido exigia 30 anos para mulheres e 35 para homens, também com 180 meses de carência. O cálculo oferecia 70% da média dos 80% maiores salários, acrescido de 1% por cada ano adicional de contribuição.
Estratégias para aumentar a aposentadoria após 1994
Para quem não possui direito adquirido às regras antigas, existem estratégias legais para otimizar o valor da aposentadoria. Uma delas é o descarte de contribuições baixas realizadas após julho de 1994. Se o segurado acumula períodos com contribuições reduzidas, pode optar por eliminá-las do cálculo, desde que mantenha o tempo mínimo exigido. Essa possibilidade foi introduzida pela Reforma da Previdência de novembro de 2019.
Outra estratégia relevante é a revisão de aposentadoria. Quem já recebe benefício pode solicitar revisão se identificar erros no cálculo original ou se novas interpretações legais favorecerem seu caso. A revisão é especialmente vantajosa para quem tem contribuições altas antes de julho de 1994 e consegue comprovar direito adquirido às regras antigas. Nessas situações, o aumento pode ser substancial, gerando também direito a atrasados.
O divisor mínimo de 108 meses e suas implicações
A partir de 5 de maio de 2022, a Lei 14.331/2022 estabeleceu um divisor mínimo de 108 meses para o cálculo das aposentadorias. Isso significa que quem possui menos de 9 anos de contribuição após julho de 1994 terá seus salários divididos por 108, resultando em benefícios reduzidos. Essa mudança encerrou definitivamente o chamado “milagre da contribuição única”, que permitia aposentadorias elevadas com contribuições mínimas.
| Entenda! O descarte significa que as suas contribuições baixas não serão consideradas para tempo e remunerações no cálculo da sua aposentadoria. |
Porém, quem atingiu a idade mínima para a regra de transição da aposentadoria por idade até 4 de maio de 2022 mantém direito adquirido ao “milagre”. Para mulheres, a idade era 62 anos; para homens, 65 anos. Esses segurados ainda podem utilizar a estratégia de contribuição única para aumentar sua aposentadoria, desde que tenham feito a contribuição até a data limite.
Revisão de aposentadoria e possibilidade de atrasados
A revisão de aposentadoria é um instrumento legal que permite ao segurado questionar o cálculo original do seu benefício. Quem contribuiu antes de 1994 e se aposentou pelas regras pós-1994 pode ter direito a revisão se conseguir comprovar que deveria ter se aposentado pelas regras antigas, incluindo os salários anteriores a julho de 1994. O resultado pode ser um aumento significativo no valor mensal, com direito a receber todos os atrasados desde a data em que deveria ter recebido o valor maior.

Para solicitar revisão, é fundamental contar com orientação especializada. Um advogado com experiência em direito previdenciário pode analisar o histórico contributivo completo, identificar erros de cálculo e verificar se há direito adquirido às regras antigas. O plano de aposentadoria, que inclui análise detalhada da documentação e projeções de benefício, é essencial para tomar essa decisão com segurança.



