
Samsung retoma liderança global de smartphones com Galaxy S26 Ultra no primeiro trimestre

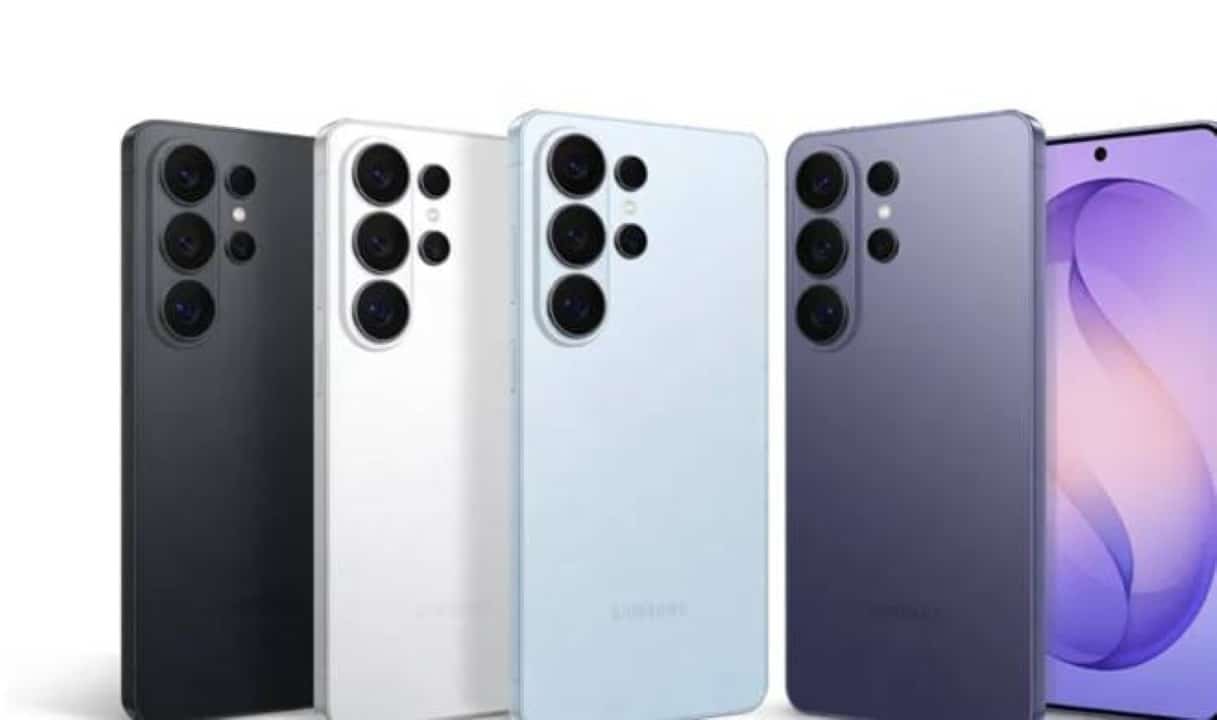
A Samsung conquistou a primeira posição no mercado global de smartphones no primeiro trimestre de 2026, encerrando a liderança que a Apple mantinha desde 2025. A fabricante sul-coreana distribuiu 65,4 milhões de aparelhos para o varejo entre janeiro e março, alcançando 22% de participação de mercado com crescimento de 8% em relação ao mesmo período do ano anterior. O desempenho robusto da linha Galaxy S26, especialmente do modelo Ultra, foi o principal fator para a reviravolta na disputa pela liderança global.
Galaxy S26 Ultra consolida domínio no segmento premium
O Galaxy S26 Ultra superou as expectativas comerciais e se estabeleceu como o modelo mais procurado da geração atual. Apesar do preço elevado, o topo de linha atraiu consumidores em busca de tecnologia avançada e desempenho superior. A série A, por sua vez, garantiu volume suficiente em mercados emergentes, consolidando a posição de liderança global em envios e diversificando o portfólio de receitas da Samsung.

As especificações técnicas do Galaxy S26 Ultra explicam seu sucesso comercial entre consumidores exigentes:
- Tela Dynamic AMOLED 2X de 6,9 polegadas com resolução QHD+ e taxa de atualização de 120 Hz
- Brilho máximo de 2.600 nits para visualização em condições de luz solar intensa
- Processador Qualcomm Snapdragon 8 Elite Gen 5 for Galaxy com desempenho otimizado
- Câmera principal de 200 MP com estabilização óptica e abertura f/1.9
- Bateria de 5.000 mAh com carregamento rápido de 60W
- Certificação IP68 para resistência à água e poeira
- Android 16 com interface One UI 8.5 personalizada
Apple mantém segundo lugar com crescimento expressivo
A Apple ficou em segundo lugar no ranking global com 60,4 milhões de iPhones vendidos e 20% de participação de mercado. A marca registrou crescimento de 10% em relação ao primeiro trimestre de 2025, impulsionada pelo iPhone 17 e pela estreia bem-sucedida do modelo 17e na Europa e Japão. Na China continental, os modelos iPhone 17 Pro e Pro Max apresentaram crescimento impressionante de 42%, demonstrando força em segmentos premium mesmo sem ocupar a liderança geral.
A estratégia de portfólio diversificado da Samsung, cobrindo múltiplas faixas de preço, provou ser decisiva para conquistar a posição de líder absoluto. A ofensiva sul-coreana ofereceu alternativas competitivas em todos os segmentos de mercado, desde entrada até premium, consolidando sua vantagem numérica em envios globais.
Xiaomi enfrenta queda acentuada no trimestre
A Xiaomi enfrentou desafios severos, registrando queda de 19% nos envios em relação ao período anterior. A fabricante sofre com o aumento nos custos de componentes, afetando especialmente seu segmento abaixo de US$ 200, onde concentra mais de metade das vendas. A inflação em memória e armazenamento comprimiu margens e reduziu competitividade em faixas de preço populares.
Outras fabricantes também apresentaram recuos significativos. A OPPO, que inclui dados da OnePlus e Realme, registrou queda de 6%, enquanto a vivo recuou 7%. A OPPO confirmou durante este período a fusão das divisões operacionais da OnePlus e Realme na China, movimento que busca otimizar custos e operações em mercado altamente competitivo.
HONOR cresce contra tendência de mercado estagnado
Contrariando a tendência negativa de fabricantes concorrentes, a HONOR foi a que mais cresceu no ranking global top 10, avançando 19% nos envios. A marca alcançou 19,2 milhões de unidades vendidas, impulsionada por desempenho forte no Oriente Médio e na África. Esse crescimento reflete estratégia bem-sucedida em regiões emergentes onde a competição é menos acirrada e há espaço para ganho de participação de mercado.
O mercado total de smartphones cresceu apenas 1% no trimestre, indicando estabilidade frágil e saturação em mercados maduros. Especialistas apontam que esse leve avanço foi impulsionado por estratégia de antecipação de estoque pelas fabricantes, que buscaram fugir da inflação esperada nos preços de memórias e componentes eletrônicos. A movimentação reflete cautela das indústrias diante de cenário macroeconômico incerto e pressões inflacionárias persistentes.
Riscos e desafios para segunda metade de 2026
O horizonte para a segunda metade de 2026 ainda guarda riscos significativos para o setor. O aumento contínuo no custo de componentes como DRAM e armazenamento pode comprimir margens de lucro das fabricantes. O desequilíbrio entre envios às lojas e demanda real corre risco de gerar excesso de estoque, forçando promoções e redução de preços. Inflação persistente pode comprimir o orçamento familiar, estendendo o ciclo de substituição de aparelhos antigos. Fabricantes competem agora para equilibrar produção, proteger rentabilidade e antecipar possível correção de mercado nos próximos trimestres.


