
Marcas de luxo dominam rentabilidade global enquanto fabricantes de volume enfrentam pressão

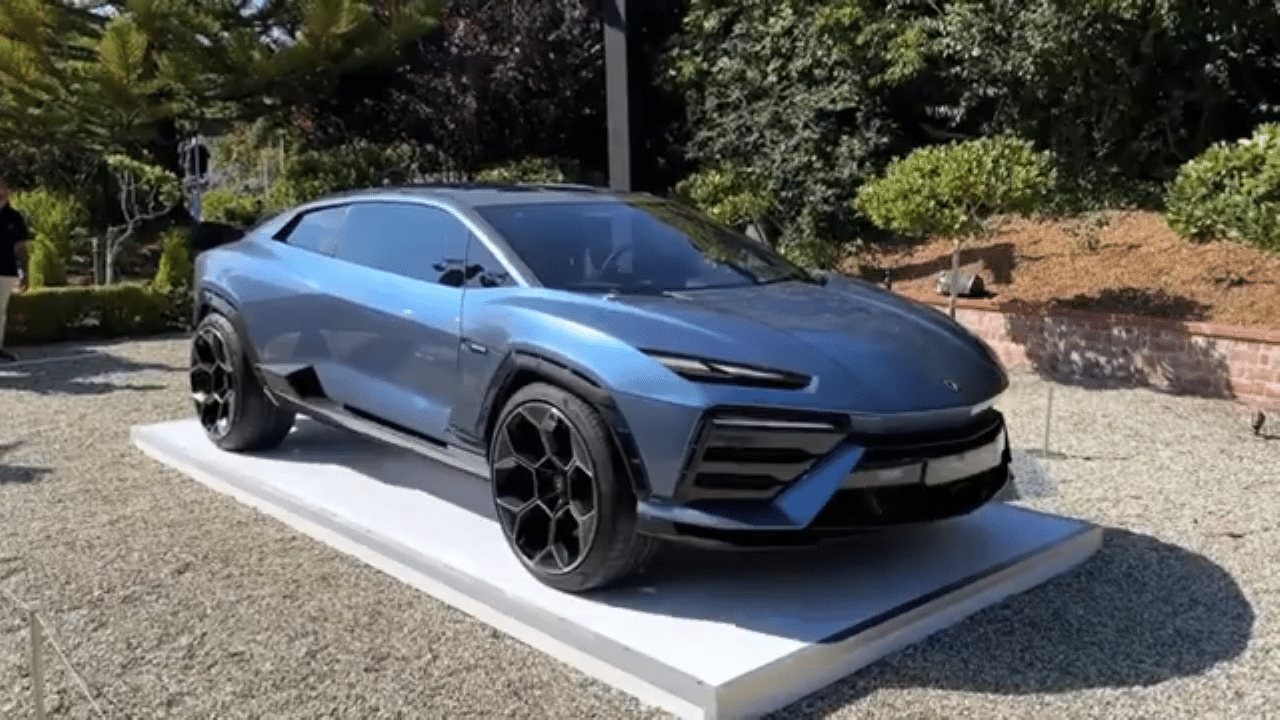
Pesquisa internacional revela disparidade acentuada na lucratividade do setor automotivo mundial. Fabricantes de veículos de luxo extraem margens por unidade significativamente superiores às empresas produtoras de massa, criando dois modelos financeiros distintos. Enquanto marcas premium concentram ganhos elevados por carro comercializado, produtoras de volume enfrentam compressão de preços e custos crescentes em operações globais.
Estratégias opostas geram resultados financeiros divergentes
O diferencial de rentabilidade reflete abordagens empresariais completamente diferentes. Fabricantes de luxo como Ferrari, Lamborghini, Rolls-Royce e Bentley exploram exclusividade, diferenciação de marca e precificação premium para gerar receitas extraordinárias por unidade vendida. A demanda restrita funciona como escudo contra flutuações de mercado e competição agressiva de preços. Marcas europeias e asiáticas de luxo consolidam posições de destaque nesse ranking de rentabilidade.
Produtoras de automóveis voltadas ao mercado de massa enfrentam dinâmica inversa. Competição feroz por participação de mercado pressiona preços constantemente, reduzindo margem unitária. Custos de matéria-prima, salários, logística e conformidade regulatória consomem fatia crescente da receita gerada. Economias de escala, apesar de significativas, não compensam totalmente a compressão de preços que caracteriza o segmento.
Pressões estruturais no segmento de volume
Fabricantes chinesas, indianas e de mercados emergentes produzem volumes elevados com margens reduzidas, operando com eficiência extrema. Fabricantes japonesas tradicionais também enfrentam pressões similares, embora marcas premium como Lexus mantenham melhor posicionamento de preço. A estratégia de sobrevivência no segmento de volume passa por inovação contínua em processos produtivos e redução de custos operacionais.
- Stellantis mantém marcas de massa como Peugeot e Fiat simultaneamente com divisões premium como Alfa Romeo e Lancia.
- Volkswagen Group controla desde Volkswagen até Bugatti, otimizando receita através de ecossistema diversificado de marcas.
- BMW Group, Daimler e Audi usam arquitetura de plataformas compartilhadas para reduzir custos de desenvolvimento.
- Porsche, McLaren e Lamborghini operam como divisões especializadas em exclusividade e margens elevadas.
- Fabricantes chinesas como BYD começam a explorar segmentos premium para aumentar margem operacional.
Transição elétrica reafirma divisão de rentabilidade
Transição para veículos elétricos impõe custos adicionais significativos em desenvolvimento, baterias e infraestrutura de manufatura. Essa mudança tecnológica reafirma a disparidade entre segmentos: marcas de luxo investem em EV premium, reforçando margens elevadas; fabricantes de volume enfrentam dilema entre custos crescentes e preços restringidos pela demanda de consumidores sensíveis a preço.
Investimentos crescentes em tecnologia autônoma, conectividade e sistemas de segurança elevam custos para todo o setor. Fabricantes premium redistribuem esses gastos através de preços mais altos, protegendo margens operacionais. Produtoras de volume buscam inovação em plataformas modulares para compartilhar custos entre modelos diferentes e mercados distintos.
Regulação ambiental e oportunidades emergentes
Regulação ambiental impacta diferentemente cada segmento. Multas por emissões médias e penalidades por não cumprimento de metas de eletrificação afetam principalmente fabricantes de massa. Marcas de luxo, com frotas menores e modelos premium elétricos, contornam pressões regulatórias com maior flexibilidade operacional.
Mercados emergentes apresentam oportunidades para recalibração de margens. Crescimento de classe média em Brasil, Índia e Sudeste Asiático cria espaço para segmentos intermediários com maior possibilidade de agregação de valor. Alguns fabricantes repositionam portfólios para capturar esse espaço entre volume puro e exclusividade total. Indústria de aftermarket e serviços também se diversifica conforme segmentação: fabricantes de luxo extraem margens adicionais através de peças originais caras e programas de fidelização, enquanto produtoras de volume competem intensamente em serviços.



