
Alta do Galaxy S26 Ultra faz Samsung superar Apple e retomar topo do mercado global em 2026

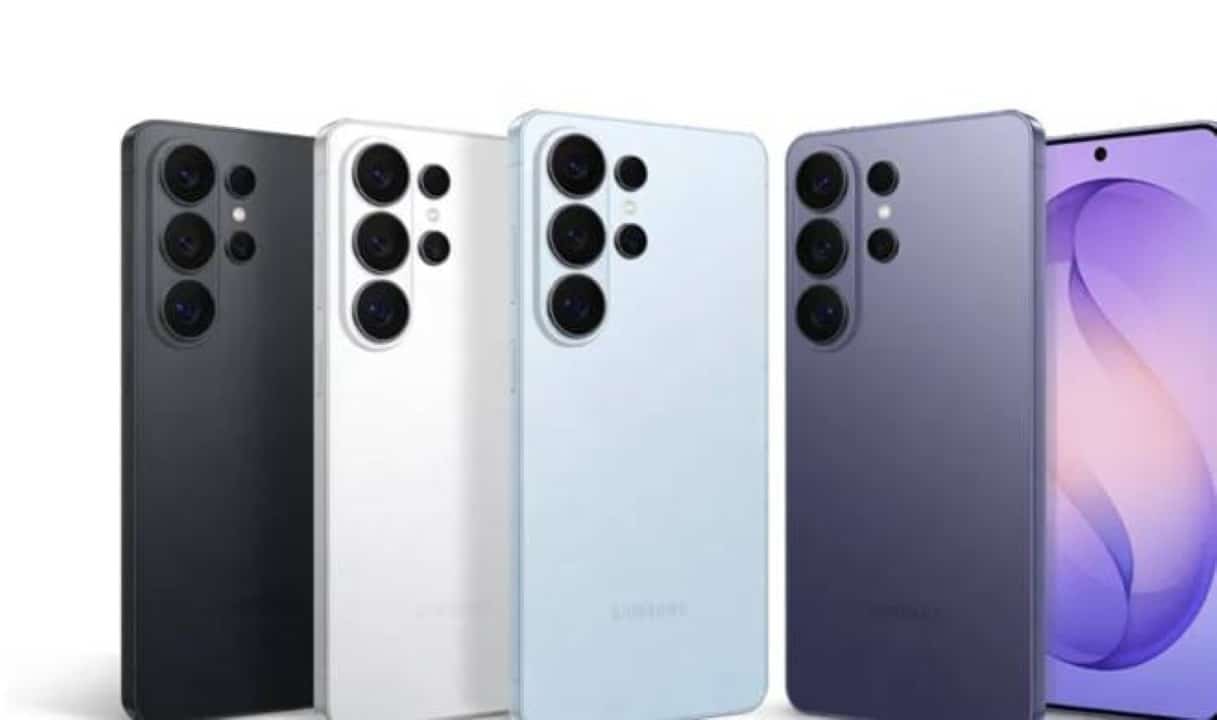
A Samsung alcançou a primeira posição no ranking mundial de vendas de smartphones no primeiro trimestre de 2026. A empresa asiática distribuiu 65,4 milhões de aparelhos. O volume representa um avanço de 8% em relação ao mesmo intervalo do ano anterior, consolidando a recuperação da marca. A companhia detém agora 22% de participação total na indústria. O resultado encerra o período de domínio da Apple no setor de tecnologia.
O crescimento comercial da fabricante sul-coreana decorre da alta procura pela linha Galaxy S26. O modelo Ultra concentrou o interesse dos consumidores. O público buscou ferramentas de inteligência artificial e processadores velozes para o uso diário. As funções de tradução simultânea e edição avançada de imagens justificaram o investimento dos usuários. A estratégia focada em produtos premium compensou os gastos elevados de fabricação registrados nos últimos meses. Analistas financeiros apontam que a busca por equipamentos de ponta permanece estável. O cenário ocorre a despeito do ambiente econômico internacional restritivo.

Especificações técnicas e aceitação do Galaxy S26 Ultra
O aparelho mais caro do atual portfólio da Samsung ultrapassou as projeções de comercialização estabelecidas pela diretoria. O Galaxy S26 Ultra assumiu o posto de smartphone premium mais vendido no início de 2026. A companhia investiu na criação de um ecossistema de software próprio para justificar o valor cobrado no varejo. Os clientes optaram pela capacidade de processamento em vez de escolher alternativas mais baratas. A dinâmica ampliou a margem de lucro da divisão de mobilidade.
A operação logística da multinacional garantiu a entrega rápida dos lotes nas principais regiões da América do Norte e da Europa. O planejamento evitou a falta de produtos nas prateleiras físicas e nos estoques do comércio eletrônico logo após o lançamento. A disponibilidade contínua facilitou a conversão de vendas diretas. As parcerias com operadoras de telefonia locais também aceleraram a adoção do novo modelo. A estrutura de distribuição atendeu ao pico de demanda inicial sem gargalos na cadeia de suprimentos.
A arquitetura interna do dispositivo apresenta componentes desenvolvidos para suportar tarefas de alta exigência. A montagem do equipamento envolve peças fornecidas por empresas especializadas no setor de semicondutores. As especificações técnicas do modelo incluem:
- Tela Dynamic AMOLED 2X de 6,9 polegadas com resolução QHD+ e taxa de atualização de 120 Hz.
- Brilho máximo de 2.600 nits para visualização nítida sob luz solar direta.
- Processador Qualcomm Snapdragon 8 Elite Gen 5 for Galaxy otimizado para o sistema.
- Câmera principal de 200 MP com estabilização óptica de imagem e abertura f/1.9.
- Bateria de 5.000 mAh com suporte para carregamento rápido de 60 W.
- Certificação IP68 que garante resistência contra água e poeira.
- Sistema operacional Android 16 modificado pela interface personalizada One UI 8.5.
A integração do hardware com o sistema operacional atraiu o público corporativo e os entusiastas do setor de tecnologia. A fabricante direcionou as campanhas de marketing para a demonstração de ganhos de produtividade no uso cotidiano. A avaliação positiva da crítica especializada também pesou na escolha dos compradores. O dispositivo responde pela maior parcela do faturamento da divisão móvel no período.
Retração da Apple e impacto do mercado chinês
A Apple enviou 60,4 milhões de unidades do iPhone para as lojas durante o primeiro trimestre. A companhia norte-americana responde por 20% do mercado global de telefonia móvel na atualidade. O número indica uma queda de 10% na comparação com os três primeiros meses de 2025. A redução no volume de entregas causou a perda da liderança isolada do setor. A família iPhone 17 e a versão 17e, vendida na Europa e no Japão, registraram números inferiores às metas internas.
A operação na China configurou o maior entrave comercial para a marca dos Estados Unidos. A procura pelos modelos iPhone 17 Pro e Pro Max encolheu 42% no território asiático. Os consumidores locais direcionaram suas compras para fabricantes nacionais de tecnologia. Empresas como Huawei e outras marcas regionais lançaram aparelhos competitivos com especificações similares. A presença de corporações chinesas no segmento de alto custo bloqueou o crescimento da empresa estrangeira. Os executivos da companhia estudam novas táticas de venda para recuperar a participação de mercado na região.
Oscilação das marcas chinesas e avanço da HONOR
A Xiaomi lidou com obstáculos na produção e anotou uma baixa de 19% nas remessas internacionais. A corporação chinesa absorveu o impacto do encarecimento de peças eletrônicas básicas. O modelo de negócios da empresa foca na venda de celulares com preço abaixo de 200 dólares. A margem de lucro reduzida dessa faixa de preço expôs a operação às variações da economia. A inflação nos países emergentes diminuiu a capacidade de consumo dos clientes da marca.
O balanço financeiro de outras fabricantes da China também exibiu retração no trimestre. A OPPO registrou uma queda de 6% no volume de aparelhos distribuídos. A vivo reportou uma diminuição de 7% nas vendas globais. A OPPO iniciou a unificação de sua estrutura de transporte com as marcas OnePlus e Realme dentro do território chinês. A ação tem o objetivo de cortar gastos operacionais diante da concorrência acirrada. As empresas buscam formas de preservar o caixa sem aumentar o preço final dos produtos.
A HONOR contrariou a tendência de queda e obteve o maior índice de crescimento entre as dez maiores empresas do segmento. A fabricante ampliou suas entregas em 19% no período. A marca comercializou 19,2 milhões de smartphones entre janeiro e março. A expansão ocorreu com maior força nos países do Oriente Médio e da África. A corporação focou em territórios com menor saturação de concorrentes para ganhar espaço internacional.
Cenário econômico e custos de produção no segundo semestre
A indústria mundial de smartphones registrou um crescimento total de apenas 1% no trimestre inicial de 2026. O percentual indica a estabilização das compras após anos de oscilações bruscas no varejo. Profissionais do mercado apontam que as empresas aceleraram a fabricação para fugir do aumento no preço dos componentes. A formação de estoques resultou em um número de remessas maior do que a venda efetiva nas lojas físicas. A manobra logística pode causar distorções na cadeia de fornecimento.
Os meses seguintes de 2026 impõem riscos financeiros para as corporações de tecnologia. O valor de itens essenciais para a montagem segue em elevação constante no mercado atacadista. Peças como memórias DRAM e unidades de armazenamento encareceram. A inflação contínua compromete a renda das famílias e atrasa a troca de celulares antigos por versões recentes. A diferença entre o ritmo de produção e a velocidade de compra pode obrigar as marcas a aplicar reduções de preço nas vitrines. As montadoras preparam ajustes nas fábricas. A medida tenta impedir o acúmulo de aparelhos nas distribuidoras. A gestão eficiente do inventário define a estabilidade financeira das corporações do setor de telecomunicações nesta etapa do ano.



