
STJが手続きなしでローンを無効と宣言した後、裁判所がINSSに恩恵をもたらした割引額の返還を命令

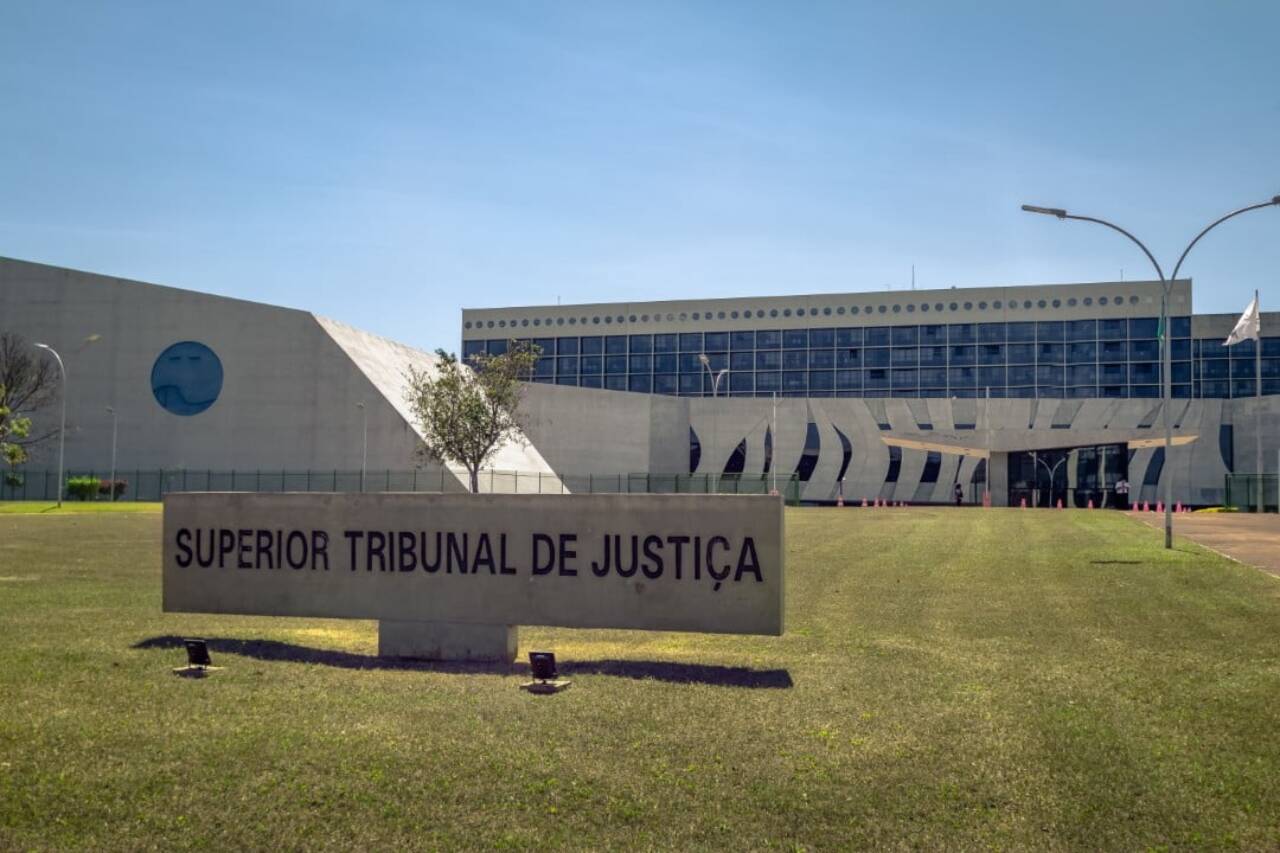
高等裁判所(STJ)は、文盲の人々がATMやセルフサービス端末で署名した給与ローン契約は、法的な形式要件が尊重されない場合は無効であるとの判決を下した。 6月9日に発表された審議によると、法廷の第3委員会は、銀行カードとパスワードの単純な使用、さらには金額の受け取りだけでは、この種の取引を合法化するには十分ではないと強調した。
この理解に基づいて、判事らは文盲の男性が行った給与契約を無効にする決定を下し、銀行機関は社会保障給付金から引き落とされた全額を返済しなければならないと定めた。払い戻しには、クレジット カードとデビット カードの年会費、カード契約手数料、特別小切手引当金も含まれます。
この論争は、退職者が INSS から支払われる給付金に不適切と考えられる控除があることに気づいたことから、司法制度にまで及んだ。彼は契約の無効、取り消された金額の払い戻し、精神的損害の補償を要求した。
当初、一部のリクエストは最初の段階で受け入れられました。しかし、ミナスジェライス州司法裁判所(TJMG)は、デジタルチャネルを通じて行われた契約は有効であるとみなして、決定を取り消しました。裁判官の大半は、チップと個人パスワードを備えたカードの使用は口座名義人のデジタル署名と同等であり、顧客の文盲はこの種の操作の妨げにはならないと正当化した。

STJ に訴えた際、消費者は、契約が文盲の人々に必要な手続きに従っていないと主張した。同氏は、ATMを介した契約では条項の理解や有効な意思表示が保証されないと主張した。
このプロセスの報告者であるリカルド・ビラス・ボアス・クエバ大臣は、文盲の人々にも市民生活を営む十分な能力があると強調した。ただし、民法第595条に従い、書面による契約は要求に応じた署名や2人の証人の立ち会いなどの特定の要件を満たさなければならないと同氏は説明した。これらの措置は、契約当事者が文書の内容を理解し、意識的に意志を表明することを確実にすることを目的としており、これはこのグループの権利を保護するための重要なポイントです。
クエバ大臣によると、雇用がデジタル環境で行われる場合でも、これらの保護措置は引き続き有効です。同氏にとって、テクノロジーがこれらの法的要件に従うことを許可することは、金融サービスにアクセスする際に特別な注意を必要とする社会で最も弱い立場にあるグループを対象とした保護を損なうことになる。
同報告者はまた、銀行パスワードはユーザーを認証し、口座取引などの日常業務を許可する役割を果たすが、給与ローンなどの新たな金融義務を生み出すには十分とは考えられないとも強調した。したがって、消費者がその金額を受け取った、または使用したという事実は、法律で定められた要件を遵守せずに署名された契約を正規化するものではありません。
これに基づいて、大臣は、金額の単純な反復と消費者に有利に金融機関が利用できる金額での補償に関して州裁判所の敗訴投票で留保された上で、文に記載された契約の無効とその結果として請求された金額の返金を宣言する必要があると結論付けた。





