
Tribunal ordena devolución de descuentos a beneficio del INSS luego de que el STJ declarara nulos los préstamos sin trámites

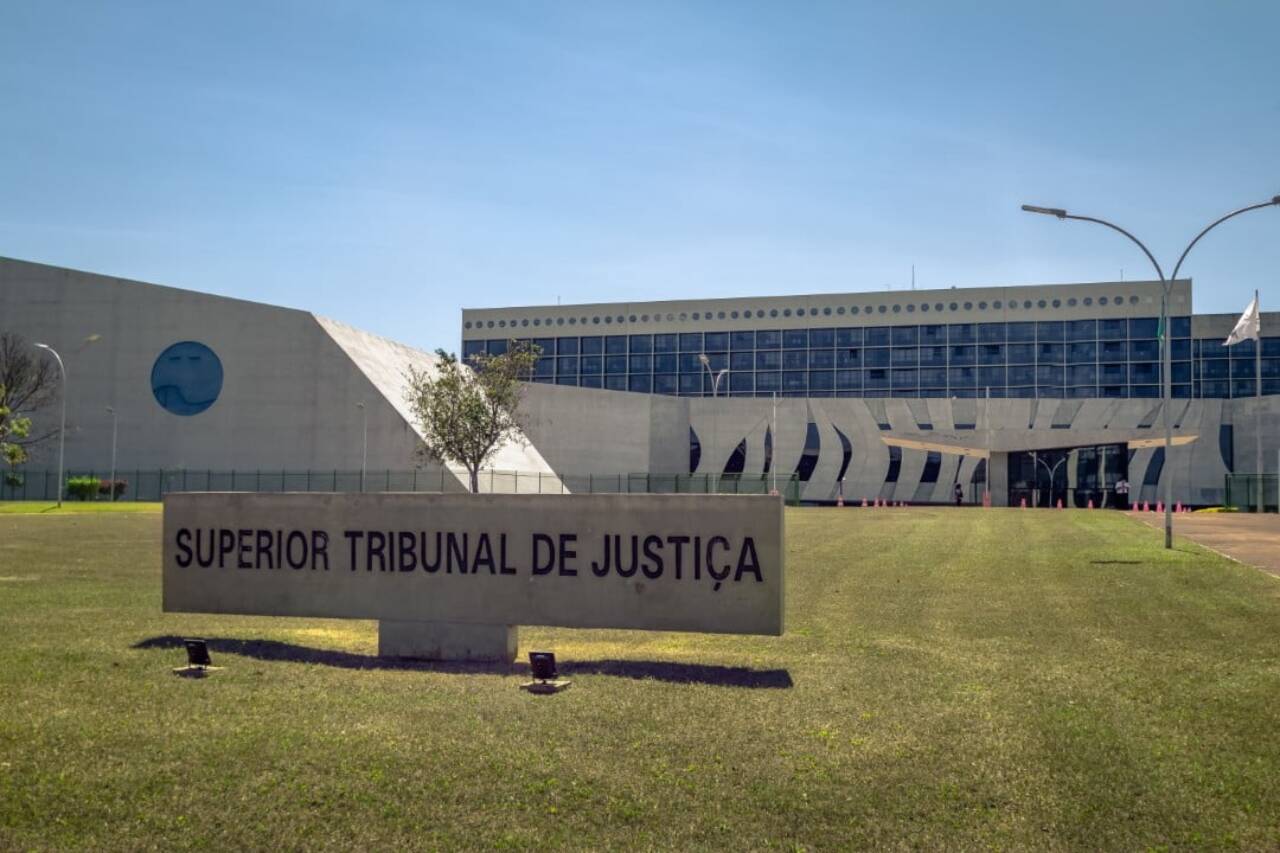
El Superior Tribunal de Justicia (STJ) dictaminó que los contratos de crédito de nómina firmados por personas analfabetas en cajeros automáticos o terminales de autoservicio no son válidos si no se respetan los requisitos legales de formalización. La Tercera Sala del tribunal destacó que el simple uso de una tarjeta bancaria, una contraseña e incluso el recibo de los importes no son suficientes para legalizar este tipo de transacciones, según la deliberación publicada el 9 de junio.
Con base en ese entendimiento, los jueces decidieron dejar sin efecto los contratos de nómina realizados por un analfabeto y establecieron que la institución bancaria deberá reembolsar todos los montos debitados de su prestación de seguridad social. El reembolso también cubre las tarifas anuales de tarjetas de crédito y débito, tarifas de contratación de tarjetas y tarifas especiales de provisión de cheques.
La polémica llegó al sistema judicial luego de que el jubilado notara deducciones consideradas inadecuadas en su prestación pagada por el INSS. Solicitó la nulidad de los contratos, el reembolso de las cantidades retiradas y la indemnización por daño moral.
Inicialmente, algunas de las solicitudes fueron aceptadas en primera instancia. Sin embargo, el Tribunal de Justicia de Minas Gerais (TJMG) revocó la decisión, considerando válidos los contratos realizados a través de canales digitales. La mayoría de los jueces justificaron que el uso de una tarjeta con chip y contraseña personal equivaldría a una firma digital del titular de la cuenta, y que el analfabetismo del cliente no representaría un impedimento para este tipo de operaciones.

Al recurrir ante el STJ, el consumidor alegó que los contratos no seguían las formalidades necesarias para personas analfabetas. Sostuvo que contratar vía cajero automático no aseguraba la comprensión de las cláusulas ni la expresión válida de su voluntad.
El ministro Ricardo Villas Bôas Cueva, relator del proceso, destacó que las personas analfabetas tienen plena capacidad para realizar actos de la vida civil. Sin embargo, explicó que los contratos escritos deben cumplir requisitos específicos, como la firma previa solicitud y la presencia de dos testigos, de conformidad con el artículo 595 del Código Civil. Estas medidas pretenden que el contratante comprenda el contenido del documento y manifieste su voluntad de forma consciente, lo que es un punto crucial para proteger los derechos de este colectivo.
Según el ministro Cueva, estas salvaguardas siguen siendo válidas incluso cuando la contratación se realiza en un entorno digital. Para él, permitir que la tecnología se someta a estos requisitos legales comprometería la protección dirigida a los grupos más vulnerables de la sociedad, que exigen un cuidado extra a la hora de acceder a los servicios financieros.
El relator también enfatizó que la contraseña bancaria sirve para autenticar al usuario y autorizar operaciones del día a día, como transacciones de cuentas, pero no puede considerarse suficiente para generar nuevas obligaciones financieras, como préstamos de nómina. Por tanto, el hecho de que el consumidor haya recibido o utilizado las cantidades no regulariza un contrato celebrado sin cumplir los requisitos establecidos en la ley.
Con base en esto, el ministro concluyó que era necesario declarar la nulidad de los contratos descritos en la sentencia y la devolución de las cantidades cobradas como consecuencia de los mismos, con la reserva hecha en el voto derrotado del tribunal estatal sobre la simple repetición de los montos y la compensación con las cantidades puestas a disposición por la institución financiera a favor del consumidor.





