
Caixa atualiza regras do Minha Casa Minha Vida para facilitar a compra do primeiro imóvel em 2026

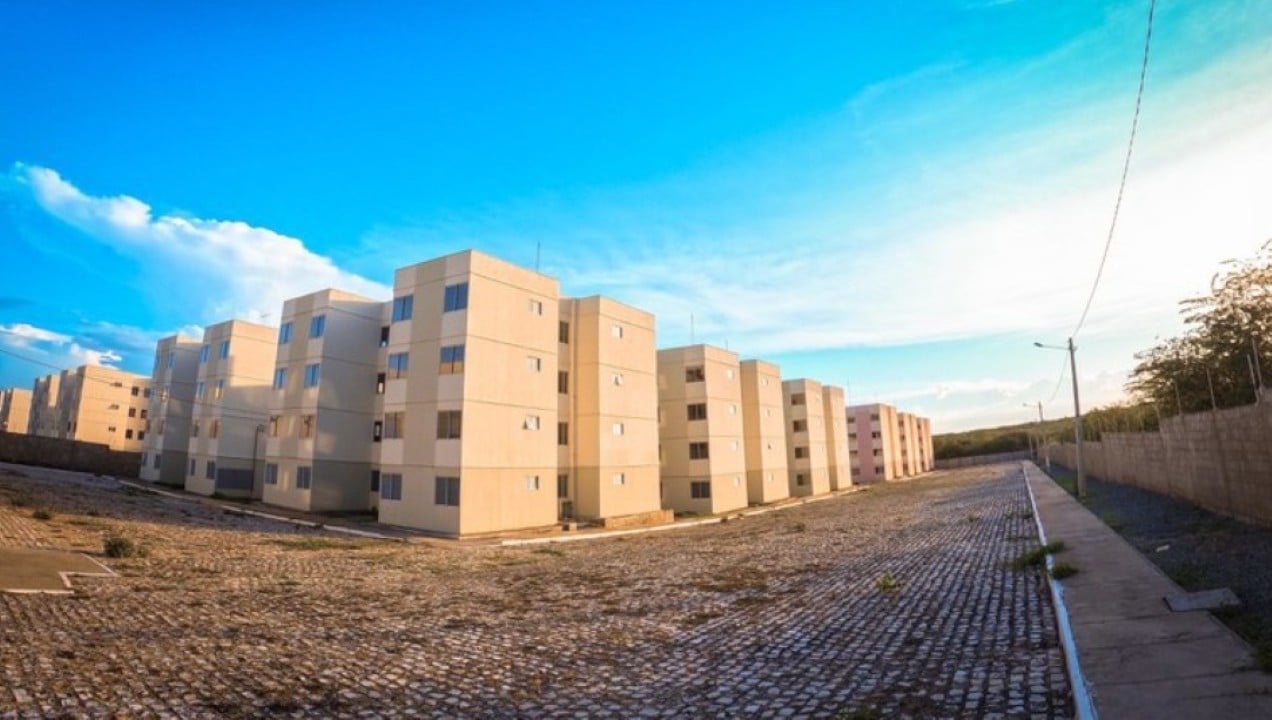
Junho marca um momento decisivo para as famílias que planejam sair do aluguel, com a implementação de ajustes operacionais no principal programa habitacional do Brasil. A gestão federal reestruturou os parâmetros de concessão de crédito para acompanhar a inflação e o novo salário mínimo estabelecido em R$ 1.621 neste ano de 2026. Essa movimentação econômica visa destravar contratos parados e acelerar a entrega de unidades residenciais em todas as regiões do país. O foco principal recai sobre a adequação do poder de compra do trabalhador frente aos custos atuais dos materiais de construção e da mão de obra especializada.
A atualização das normativas internas da instituição financeira estatal procura eliminar barreiras que historicamente atrasavam a assinatura das escrituras. Com a simplificação das etapas de análise de risco, um contingente muito maior de cidadãos consegue comprovar capacidade de pagamento e avançar para a fase de escolha da propriedade. O redesenho do sistema busca atacar diretamente o déficit crônico de moradias adequadas, oferecendo caminhos viáveis para quem possui orçamento apertado.

Divisão atualizada das faixas de renda familiar para aprovação de crédito
Compreender o enquadramento financeiro representa o primeiro passo para quem deseja solicitar o financiamento imobiliário. O sistema divide os beneficiários em três categorias distintas, baseadas no rendimento bruto mensal somado de todos os moradores da residência. Essa classificação determina diretamente o valor do subsídio concedido pelo Estado e as taxas de juros aplicadas ao longo das centenas de parcelas do contrato.
- Faixa 1: Destinada a núcleos familiares com ganhos mensais de até dois salários mínimos, oferecendo as maiores fatias de subsídio e juros que podem chegar a zero em situações de extrema vulnerabilidade social.
- Faixa 2: Engloba rendimentos intermediários, permitindo a aquisição de imóveis com valores ligeiramente superiores e taxas de juros reduzidas em comparação ao mercado tradicional de balcão.
- Faixa 3: Focada em famílias com renda mais alta dentro do limite do programa, possibilitando o financiamento de propriedades de maior padrão, utilizando recursos acumulados do fundo de garantia.
A regra de ouro do financiamento estabelece que o valor da prestação mensal não pode ultrapassar trinta por cento dos ganhos totais da família. Essa trava de segurança existe para evitar o superendividamento e garantir que os moradores consigam arcar com despesas básicas de alimentação, saúde e transporte. Especialistas em finanças pessoais recomendam fortemente a realização de simulações virtuais nos canais oficiais antes da entrega da documentação física, permitindo um planejamento adequado a longo prazo.
Mecanismos de abatimento e taxas de juros praticadas no mercado atual
O suporte financeiro oferecido pelo governo atua como um facilitador essencial para diminuir o valor total da dívida assumida pelo comprador. Esse desconto, aplicado diretamente no montante financiado, varia conforme a localização geográfica do imóvel e a composição familiar do solicitante. Cidades com maior carência habitacional costumam receber incentivos adicionais para estimular a fixação de moradores em áreas em desenvolvimento e fomentar a economia local.
As taxas de juros cobradas nas operações do programa permanecem significativamente inferiores àquelas encontradas em linhas de crédito comerciais padrão. Moradores das regiões Norte e Nordeste, por exemplo, contam com condições ainda mais vantajosas, uma estratégia histórica desenhada para reduzir as desigualdades regionais crônicas do território nacional. A utilização do saldo das contas inativas e ativas do trabalhador para abater o valor de entrada ou amortizar parcelas continua sendo uma ferramenta vital para viabilizar a concretização do negócio.
Simplificação documental e agilidade na análise de propostas
Um dos principais gargalos enfrentados pelos mutuários em anos anteriores envolvia a extensa lista de papéis exigidos pelos gerentes das agências. Para contornar essa lentidão, os processos de verificação passaram por uma digitalização profunda, integrando bases de dados da Receita Federal e dos cartórios de registro de imóveis. A checagem de restrições financeiras e a validação de renda agora ocorrem de maneira quase instantânea através dos sistemas internos de cruzamento de informações.
Profissionais autônomos e trabalhadores informais também encontram caminhos mais claros para comprovar seus ganhos mensais. A análise de movimentação bancária e a declaração anual de rendimentos ganharam peso na avaliação de risco, permitindo que empreendedores individuais acessem as mesmas linhas de crédito disponíveis para funcionários com carteira assinada. Essa flexibilização atende a uma demanda antiga de um setor expressivo da força de trabalho nacional que sempre encontrou portas fechadas nos bancos privados.
Critérios de infraestrutura urbana exigidos para os novos empreendimentos
Longe de apenas erguer paredes, as diretrizes vigentes estipulam que os conjuntos habitacionais devem estar obrigatoriamente inseridos em áreas com malha urbana consolidada. O poder público proíbe o financiamento de projetos isolados que não ofereçam acesso imediato a linhas de transporte coletivo, postos de saúde e escolas de ensino básico. A intenção clara é evitar a marginalização das comunidades periféricas e garantir qualidade de vida além do espaço interno da residência.
A sustentabilidade ambiental também ganhou protagonismo nas exigências técnicas para a aprovação de plantas pelas prefeituras e pela instituição financiadora. Empreendimentos que incorporam painéis de energia solar para aquecimento de água e sistemas de captação de chuva recebem prioridade na fila de liberação de recursos federais. Essas inovações tecnológicas, antes restritas a condomínios de alto padrão, agora ajudam a baratear a conta de luz e água das famílias de baixa renda, aliviando o orçamento doméstico.
Restrições contratuais e regras sobre a venda das propriedades financiadas
A legislação impõe regras severas para evitar a especulação imobiliária com recursos subsidiados pelos impostos da população. Famílias contempladas com as maiores faixas de desconto governamental ficam impedidas de vender, alugar ou ceder o imóvel durante o período de vigência do contrato de financiamento. A propriedade deve ser utilizada exclusivamente para moradia do titular e de seus dependentes diretos cadastrados no momento da assinatura.
O descumprimento dessas cláusulas de ocupação acarreta sanções pesadas, incluindo a quebra imediata do acordo e a exigência de devolução integral dos valores abatidos pelo Estado. Equipes de fiscalização realizam cruzamentos de dados constantes com concessionárias de energia e água para verificar se os beneficiários originais realmente habitam o local. Casos de irregularidade confirmada resultam na retomada judicial do bem, que é posteriormente repassado para o próximo cidadão aguardando na lista de espera do município.
Reflexos econômicos na indústria da construção civil e geração de empregos
O aquecimento das contratações imobiliárias gera um efeito cascata imediato em diversos setores da economia produtiva. Construtoras de todos os portes adaptam seus lançamentos para se enquadrarem nos tetos de valor estipulados pelo governo, movimentando a cadeia de fornecedores de cimento, aço, tintas e acabamentos. O canteiro de obras transforma-se em um polo de absorção de mão de obra local, contratando desde ajudantes gerais até engenheiros especializados em planejamento urbano.
Desde a sua fundação estrutural em 2009, a iniciativa habitacional provou ser um motor anticíclico poderoso em momentos de retração financeira. Ao garantir a demanda por novas moradias através de crédito facilitado, o Estado assegura a manutenção de milhares de postos de trabalho diretos e indiretos. A projeção para os próximos meses indica um volume recorde de novos projetos protocolados nas secretarias de urbanismo, impulsionados pela segurança jurídica das regras recém-estabelecidas para o setor.


