
Como a regra do divisor mínimo do INSS permite aumentar o valor da aposentadoria


Trabalhadores brasileiros que organizam a saída do mercado de trabalho possuem alternativas legais para elevar o valor do benefício pago pelo Instituto Nacional do Seguro Social (INSS). A legislação atual permite que o segurado altere a frequência dos recolhimentos, modifique os valores pagos mensalmente ou até mesmo paralise os repasses temporariamente. Além disso, existe a garantia de um acréscimo financeiro de dois por cento a cada ano adicional de serviço devidamente comprovado. Compreender essas engrenagens torna-se essencial para quem busca uma remuneração mais vantajosa na terceira idade, protegendo o poder de compra contra a inflação.
Entenda as mudanças recentes nas regras de cálculo da Previdência Social
Uma alteração legislativa implementada em maio de dois mil e vinte e dois modificou drasticamente as brechas que existiam no sistema previdenciário brasileiro. O governo federal decidiu restringir a manobra conhecida popularmente como milagre da contribuição única, que permitia saltos irreais no valor final da aposentadoria com apenas um pagamento no teto. Essa correção de rota visou proteger a sustentabilidade dos cofres públicos, mas preservou integralmente os direitos adquiridos de quem já havia atingido os requisitos anteriores à mudança.

O cenário que parecia limitar as oportunidades dos segurados acabou revelando uma nova perspectiva de planejamento financeiro a longo prazo. A introdução da regra que descarta os salários mais baixos, combinada com a aplicação de um divisor mínimo de cento e oito meses, criou um formato inédito de apuração da média salarial. Agora, o trabalhador consegue projetar uma renda superior utilizando apenas nove anos de recolhimentos estratégicos dentro do período de cálculo oficial.
Apesar das inovações na forma de calcular a média dos salários, as exigências básicas de acesso ao sistema de proteção social permanecem inalteradas. Os cidadãos continuam obrigados a atingir a idade mínima estipulada por lei e a cumprir a carência de cento e oitenta meses de pagamentos. O diferencial financeiro reside exatamente na maneira como os valores nominais são distribuídos ao longo desse tempo obrigatório de filiação à autarquia.
Principais períodos que afetam o valor final do seu benefício
O histórico de contribuições de cada indivíduo passa por diferentes filtros dependendo da época em que o trabalho formal foi realizado. Especialistas apontam que a análise do tempo de serviço exige atenção a três marcos temporais distintos que definem a fórmula matemática aplicada pelo INSS. Conhecer essas datas ajuda a evitar surpresas no momento de solicitar a aposentadoria nas agências federais ou pelo aplicativo oficial.
- Fase anterior a novembro de dois mil e dezenove, quando ocorreu a reforma da previdência, que permitia excluir vinte por cento dos menores salários da base de cálculo.
- Janela entre novembro de dois mil e dezenove e maio de dois mil e vinte e dois, período que autorizava o descarte total de pagamentos baixos, mantendo apenas uma contribuição elevada.
- Regra vigente após maio de dois mil e vinte e dois, que estabeleceu o divisor mínimo de cento e oito meses para a realização da média salarial definitiva.
Estratégias práticas para otimizar os pagamentos mensais
A legislação em vigor exige cautela na hora de estruturar os repasses futuros para a autarquia federal, evitando o desperdício de recursos. O descarte de salários desvantajosos continua liberado de forma ilimitada, desde que o cidadão preserve o tempo mínimo de quinze anos de carência exigido pelo governo. Essa flexibilidade garante que meses de desemprego, crises financeiras ou de remuneração reduzida não prejudiquem a média final do trabalhador.
O ponto central dessa engenharia financeira envolve o divisor de nove anos estabelecido pela norma previdenciária mais recente. Se o segurado possuir menos de cento e oito meses de contribuição a partir de julho de mil novecentos e noventa e quatro, o sistema aplicará uma redução automática no valor a ser recebido. Portanto, o preenchimento exato dessa cota temporal com valores altos torna-se o objetivo principal de quem almeja rendimentos elevados na inatividade.
O cálculo oficial extrai a média de todos os pagamentos realizados no chamado período base, gerando o salário de benefício que guiará o processo. Quando o indivíduo atinge a marca exata de nove anos de recolhimentos no teto, a divisão ocorre de forma integral, sem perdas financeiras no algoritmo do governo. A partir desse resultado matemático, o INSS define a renda mensal inicial que cairá na conta bancária do aposentado todos os meses.
O impacto matemático de contribuir por menos de nove anos
A matemática aplicada pelo governo penaliza severamente quem não atinge o divisor mínimo exigido pela nova lei de benefícios. Se um trabalhador acumular apenas oito anos de repasses, o sistema dividirá esse montante por nove, gerando uma defasagem imediata de onze por cento no benefício. Essa lógica de proporção reduz o poder de compra do cidadão de forma permanente, afetando toda a sua velhice.
O prejuízo financeiro cresce progressivamente conforme a ausência de meses pagos se torna maior no histórico do segurado. Um indivíduo com apenas sete anos de contribuição sofrerá um corte de vinte e dois por cento, e assim sucessivamente, criando um efeito cascata negativo. Cada ano faltante representa uma fatia considerável do dinheiro que deixará de ser pago durante o período de descanso remunerado.
Essa dinâmica rigorosa também funciona de maneira inversa, beneficiando largamente quem ultrapassa as exigências básicas estipuladas. Da mesma forma que a autarquia desconta valores por tempo não trabalhado, ela recompensa o esforço adicional com acréscimos percentuais na conta final. O planejamento antecipado permite transformar essa regra punitiva em uma ferramenta de multiplicação de renda segura.
Requisitos fundamentais para alcançar o teto de pagamentos
O conceito de aposentadoria otimizada, frequentemente debatido por especialistas como o professor Hilário Bocchi Junior, exige o cumprimento de metas específicas e inegociáveis. O sucesso dessa empreitada depende da combinação exata entre idade cronológica, tempo de serviço anterior ao plano real e aportes financeiros direcionados. Os critérios estabelecidos formam um roteiro seguro para quem deseja fugir do salário mínimo, que em dois mil e vinte e seis está fixado em R$ 1.621.
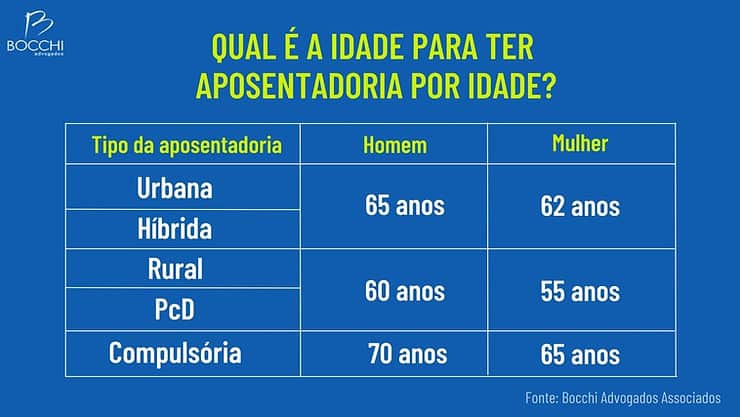
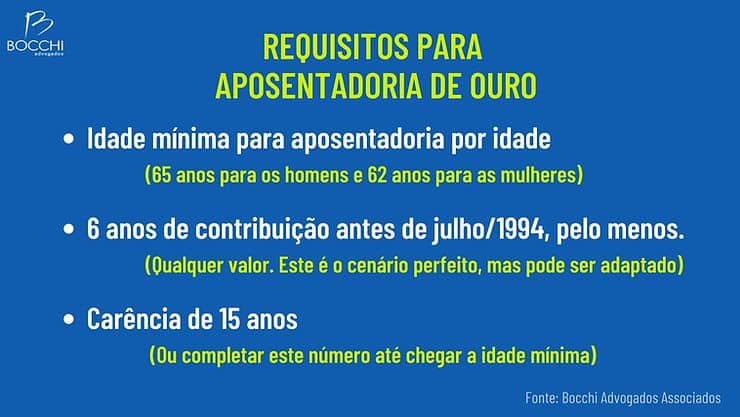
- Atingir sessenta e cinco anos de idade para o público masculino e sessenta e dois anos para o público feminino.
- Comprovar no mínimo seis anos de trabalho formal com remuneração acima do piso antes de julho de mil novecentos e noventa e quatro.
- Garantir os quinze anos de carência obrigatória ao longo de toda a vida profissional, sem interrupções que descaracterizem o vínculo.
- Realizar pagamentos no teto previdenciário durante exatos nove anos dentro do período de cálculo moderno.
Caminhos viáveis para estruturar seu futuro financeiro
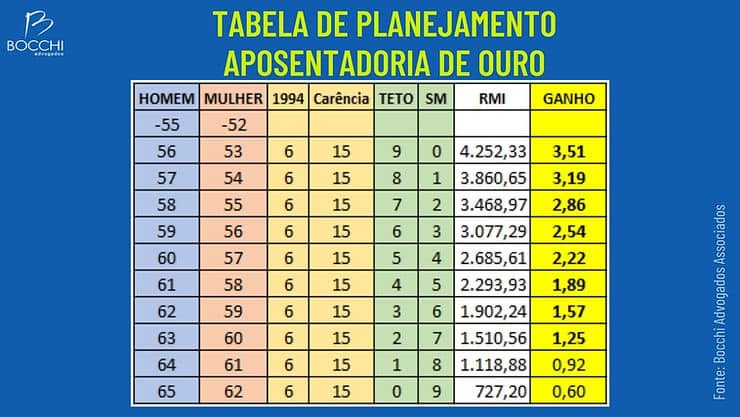
A análise individualizada do histórico de trabalho revela diferentes rotas para maximizar o retorno dos investimentos feitos no INSS ao longo de décadas. Um homem de cinquenta e seis anos ou uma mulher de cinquenta e três anos, por exemplo, possuem exatamente o tempo necessário para aplicar a estratégia dos nove anos de contribuição máxima. Ao direcionar os pagamentos para o teto, eles conseguem elevar o benefício de forma expressiva, recuperando o valor investido em cerca de dois anos e dez meses após a concessão.
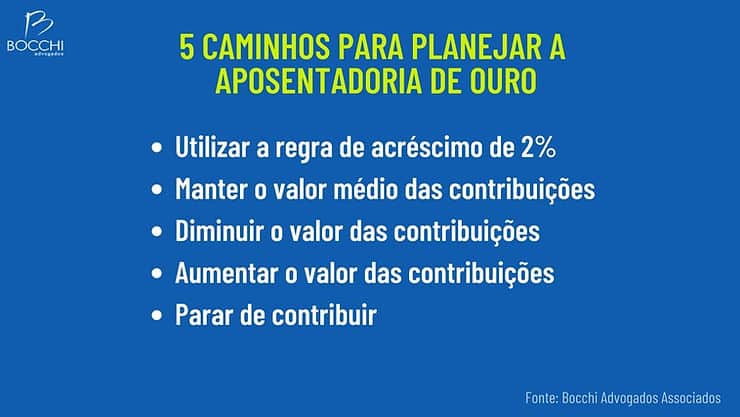
Dependendo da situação atual da média salarial, o segurado pode escolher manter o padrão de pagamentos para não desequilibrar o cálculo final do benefício. Em contrapartida, quem já possui uma projeção matemática de receber apenas o piso nacional pode reduzir os repasses mensais, migrando para categorias mais baratas. Essa manobra legal evita o desperdício de recursos financeiros na reta final da carreira, otimizando o orçamento doméstico.
Existem casos documentados em que a melhor decisão financeira é simplesmente interromper os pagamentos à previdência social. Se o cidadão já cumpriu a carência de quinze anos e percebe que novos aportes não mudarão a média salarial, aguardar a idade mínima torna-se a opção mais inteligente e econômica. Contudo, é fundamental monitorar a qualidade de segurado para não perder a cobertura contra acidentes de trabalho ou doenças inesperadas.
Orientações finais sobre a busca por ajuda especializada
A complexidade das regras previdenciárias exige a elaboração de um diagnóstico profundo, muitas vezes chamado de raio-x do trabalhador, para evitar erros irreversíveis. Escritórios especializados, como o Bocchi Advogados Associados, oferecem suporte técnico para mapear qual dos caminhos contributivos se adapta melhor à realidade de cada família brasileira. O uso de tabelas projetivas elimina o achismo e baseia a decisão em dados matemáticos concretos e auditáveis.
Iniciativas educacionais também ganham força para disseminar esse conhecimento técnico entre a população que se aproxima da terceira idade. Eventos gratuitos e semanas de planejamento online ensinam os brasileiros a enxergar a contribuição obrigatória como um investimento de alto rendimento, e não apenas como um imposto. A informação de qualidade, aliada à disciplina financeira, continua sendo a principal arma contra o empobrecimento na fase de inatividade profissional.


