
Como aumentar o valor da aposentadoria trabalhando com carteira assinada


Empregados formais frequentemente procuram saídas para assegurar uma renda mais robusta na velhice. A incerteza sobre a possibilidade de injetar valores extras na Previdência Social, mesmo já sofrendo retenções na folha de pagamento, afeta uma grande parcela da população. O objetivo de atingir o teto do Instituto Nacional do Seguro Social (INSS) motiva a busca por rotas alternativas que elevem a base de cálculo. No entanto, a autarquia federal impõe diretrizes estritas sobre quem está autorizado a fazer aportes complementares e qual o formato correto para isso.
Com a promulgação da Reforma da Previdência em 2019 (Emenda Constitucional 103), a fórmula de apuração passou a englobar a média de 100% das remunerações registradas a partir de julho de 1994, data de implementação do Plano Real. Essa mudança na legislação faz com que períodos de remuneração inferior puxem a quantia definitiva para baixo. Diante desse cenário matemático, indivíduos que recebem vencimentos intermediários em seus empregos passam a caçar alternativas dentro da lei para incrementar os recolhimentos e tentar alcançar o teto previdenciário estipulado anualmente pelo governo.
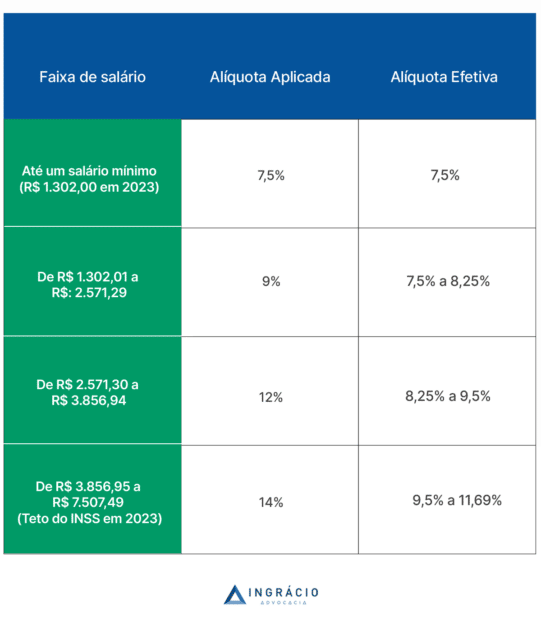
Mecânica de retenção obrigatória na folha de pagamento das empresas
Qualquer pessoa contratada sob o regime da Consolidação das Leis do Trabalho (CLT) adquire o status de segurado obrigatório do INSS. O dever de apurar, descontar e transferir essas cifras mensais é uma obrigação exclusiva do empregador. A matemática aplicada utiliza o salário bruto do colaborador como ponto de partida, incidindo taxas progressivas que sobem de acordo com os ganhos, em uma dinâmica bastante parecida com a tabela do Imposto de Renda Retido na Fonte.
Na hipótese de a firma não repassar o dinheiro ao governo, o empregado não sofre penalidades na contagem do seu tempo de contribuição. Para regularizar a situação, é necessário apenas exibir documentos comprobatórios, como contracheques e a própria carteira de trabalho, forçando o INSS a computar o vínculo e a quantia devida. O trabalhador com carteira assinada não tem a prerrogativa de definir quanto quer enviar aos cofres públicos, estando engessado à alíquota exata correspondente ao seu salário contratual.
| Faixa de salário | Alíquota Aplicada | Alíquota Efetiva |
| Até um salário-mínimo (R$ 1.302,00 em 2023) | 7,5% | 7,5% |
| De R$ 1.302,01 a R$ 2.571,29 | 9% | 7,5% a 8,25% |
| De R$ 2.571,30 a R$ 3.856,94 | 12% | 8,25% a 9,5% |
| De R$ 3.856,95 a R$ 7.507,49 (Teto do INSS em 2023) | 14% | 9,5% a 11,69% |
Modificar o percentual de retenção diretamente no departamento pessoal da companhia é uma ação inviável. O sistema do eSocial e da Receita Federal bloqueia automaticamente qualquer recolhimento que não bata com a tabela oficial atrelada à remuneração informada. Portanto, a única brecha legal para que o funcionário formal consiga aumentar sua base de cálculo acontece em atividades exercidas fora do seu expediente principal.
Riscos de emitir guias como segurado facultativo tendo emprego formal
Um equívoco recorrente entre quem já tem carteira assinada é a emissão de boletos avulsos utilizando o código de segurado facultativo. Essa categoria existe única e exclusivamente para amparar cidadãos sem renda oriunda de trabalho, a exemplo de estudantes universitários, donas de casa e indivíduos desempregados que buscam manter a qualidade de segurado. As normas previdenciárias vetam de forma absoluta que uma pessoa com vínculo empregatício ativo recolha sob essa classificação.
Caso um funcionário formal efetue pagamentos utilizando essa rubrica incorreta, o montante não entrará no cômputo da sua aposentadoria. Na prática, é um dinheiro jogado fora, já que o banco de dados do governo descarta esses valores na hora de calcular a média histórica de salários. Além disso, os meses pagos dessa forma não adicionam tempo extra de serviço, configurando um rombo financeiro direto no orçamento do contribuinte.
Para reaver o capital depositado por engano, o indivíduo terá que iniciar um procedimento administrativo solicitando a restituição dos valores. O requerimento precisa ser feito por meio do sistema eletrônico da Receita Federal ou presencialmente em uma unidade de atendimento do Fisco. Trata-se de um trâmite burocrático e demorado, visto que a auditoria para devolução de tributos recolhidos indevidamente exige múltiplas checagens internas antes de o estorno ser autorizado.
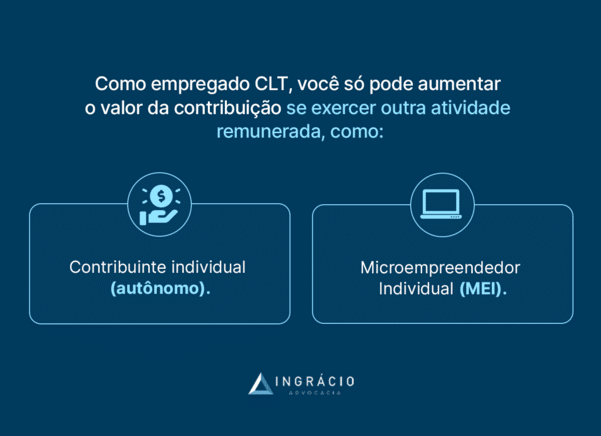
Caminhos permitidos por lei para somar rendas e elevar a média salarial
A rota juridicamente correta para engordar o histórico de contribuições exige o exercício real de uma segunda ocupação econômica. O profissional pode aproveitar o tempo livre para atuar como autônomo prestando serviços ou inaugurar um microempreendimento. Assumindo essa jornada dupla, o cidadão passa a ostentar duas fontes de faturamento reconhecidas pelo Estado, o que viabiliza a união dos recolhimentos até bater no teto máximo estipulado pela Previdência.
Há variados contextos para o trabalhador que opta por atuar por conta própria e deseja integrar esses ganhos ao seu salário base:
- Serviços prestados a pessoas físicas: o próprio prestador emite a Guia da Previdência Social (GPS) e recolhe a alíquota de 20% sobre o faturamento mensal, assegurando a inclusão do valor no seu histórico.
- Serviços prestados a empresas: a pessoa jurídica que contrata o serviço assume a obrigação de reter 11% do pagamento e repassar ao governo, quantia que vai automaticamente para o cadastro do trabalhador.
- Atuação como microempreendedor: o dono do negócio paga a taxa unificada mensal, mas necessita executar um passo adicional para que o faturamento faça diferença no cálculo do benefício.
É imprescindível ressaltar que a ocupação paralela deve existir na prática e possuir lastro documental, como notas fiscais ou recibos. Inventar uma empresa de fachada com o único propósito de gerar boletos previdenciários é considerado crime contra a ordem tributária. Essa manobra perigosa costuma culminar na suspensão do benefício durante os pentes-finos do INSS, obrigando o segurado a comprovar materialmente que o trabalho declarado realmente aconteceu.
Procedimentos necessários para quem decide complementar a renda via MEI
A formalização como Microempreendedor Individual (MEI) chama a atenção pelo valor reduzido da tributação mensal. Contudo, o Documento de Arrecadação do Simples Nacional (DAS), que embute 5% sobre o piso do país, assegura apenas uma aposentadoria no valor de um salário mínimo. Levando em conta as diretrizes econômicas de 2026, com o piso fixado em R$ 1.621, esse pagamento isolado não surte nenhum efeito positivo na média de um profissional que já recebe acima desse patamar no seu emprego CLT.
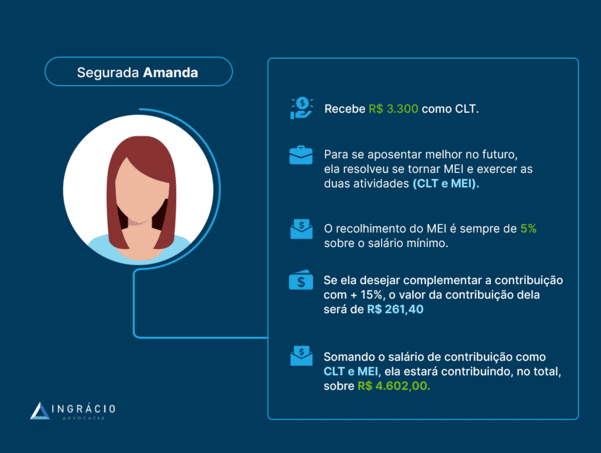
Para que o faturamento da microempresa realmente impulsione o benefício futuro, o empreendedor tem a obrigação de quitar uma guia complementar. A manobra requer o desembolso de mais 15% calculados sobre o salário mínimo, preenchendo o código 1910 no tradicional carnê laranja do INSS. É apenas com essa complementação de carga tributária que o sistema cruza as informações e acopla o valor à matrícula principal do segurado.
O cotidiano da professora de educação física Amanda serve como um excelente exemplo dessa mecânica. Ela bate ponto em uma rede de academias e, nos finais de semana, comercializa telas pintadas à mão. Para somar o salário da academia com a renda das artes, ela mantém o pagamento do DAS em dia e quita a guia extra de 15%. Com essa atitude, ela consegue elevar sua média de contribuição respeitando integralmente a legislação tributária.

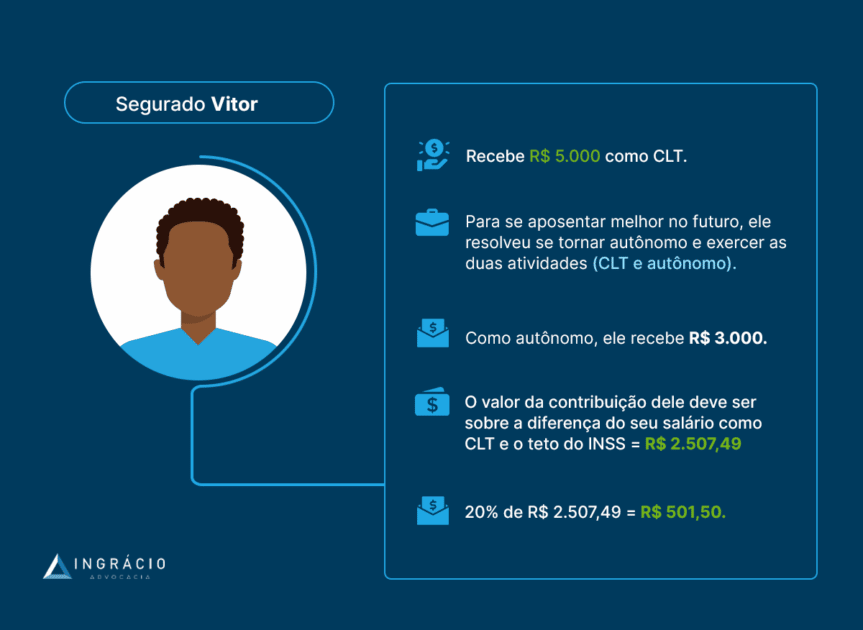
Por outro lado, o analista financeiro Vitor, que revende equipamentos de informática de forma autônoma após o expediente, utiliza a regra dos 20% sobre o ganho extra. Ele faz uma conta simples: subtrai o seu salário CLT do teto da Previdência Social e aplica o imposto apenas sobre o que falta para atingir o limite. Essa tática inteligente evita o pagamento de tributos sobre cifras que ultrapassam o teto, já que o governo federal não devolve nem contabiliza valores excedentes.
A relevância de realizar cálculos prévios antes de emitir qualquer guia
Despejar dinheiro nos cofres da União sem um embasamento matemático costuma gerar prejuízos que não podem ser revertidos. A trajetória profissional de cada pessoa carrega detalhes únicos que ditam as regras na hora de pedir a aposentadoria e definir o valor das parcelas. Desperdiçar recursos com boletos inúteis ou utilizar numerações incorretas acaba atrasando o projeto de vida do trabalhador e provocando enormes dores de cabeça nas agências do INSS.
A contratação de um planejamento previdenciário minucioso consegue rastrear todos os vínculos empregatícios do passado e desenhar as possibilidades para os próximos anos. Esse raio-x revela com exatidão os meses que faltam para cumprir as carências e determina a quantia milimétrica que deve ser recolhida nas atividades secundárias. Analisar esses dados previamente impede que o cidadão pague impostos acima do teto, cenário onde o capital investido vira doação para o governo sem qualquer contrapartida.
Com um panorama numérico claro, o empregado formal consegue agir com segurança para extrair a melhor aposentadoria possível após décadas de esforço. Estruturar esses passos com antecedência converte o medo do futuro em um cronograma prático de pagamentos, protegendo as finanças da família contra os labirintos burocráticos e as pegadinhas da legislação previdenciária brasileira.



