
Entenda as novas regras do INSS para solicitar a pensão por morte em 2026


O amparo financeiro aos familiares de um trabalhador falecido representa um dos pilares da seguridade social no Brasil. Administrada pelo Instituto Nacional do Seguro Social (INSS), a pensão por morte atua como uma substituição de renda essencial para manter a estabilidade econômica do lar após uma perda irreparável. Com as alterações profundas trazidas pela Emenda Constitucional 103, conhecida como a Reforma da Previdência, o formato de cálculo e as exigências para o acesso a esse direito passaram por transformações severas. Conhecer a fundo essas diretrizes evita que viúvos, filhos e outros parentes fiquem desamparados em momentos de extrema vulnerabilidade.
Principais exigências legais para a liberação do benefício previdenciário
Para que a autarquia federal autorize os repasses mensais, a legislação exige o cumprimento de critérios rigorosos. O primeiro passo consiste na comprovação formal do óbito, geralmente feita por meio da certidão emitida em cartório. Em situações atípicas, como desastres naturais ou desaparecimentos prolongados por mais de seis meses, a Justiça pode emitir uma declaração de morte presumida, que possui a mesma validade legal para fins de liberação de valores retidos.
O segundo pilar fundamental é a chamada qualidade de segurado da pessoa que faleceu. Isso significa que o trabalhador precisava estar contribuindo ativamente para os cofres públicos, recebendo alguma aposentadoria ou, ainda, estar amparado pelo período de graça. Esse mecanismo legal é um intervalo onde o cidadão, mesmo desempregado e sem recolher taxas, mantém todos os seus direitos intactos por prazos que podem chegar a até 36 meses, dependendo do seu histórico laboral e tempo de filiação ao sistema.
Por fim, o sistema exige a validação de quem vai receber os valores, respeitando uma hierarquia estrita de dependência. A lei divide os possíveis beneficiários em três classes distintas, criando uma ordem de prioridade onde a existência de um grupo familiar mais próximo anula automaticamente o direito dos parentes subsequentes de solicitarem o mesmo benefício.

Hierarquia familiar e a ordem de prioridade nos pagamentos
A estrutura de repasses do governo federal prioriza o núcleo familiar direto do instituidor da pensão. Na primeira classe, figuram o cônjuge, o companheiro de união estável e os filhos menores de 21 anos que não sejam emancipados. Filhos de qualquer idade que possuam deficiência intelectual, mental ou grave também entram neste grupo prioritário. Para essas pessoas, a dependência financeira é presumida pela lei, dispensando a apresentação de comprovantes de gastos, contas pagas ou demonstrações de sustento.
Quando o trabalhador não deixa esposa, marido ou filhos, o direito de requerer a renda passa para a segunda classe, composta exclusivamente pelos pais do falecido. Diferente do núcleo primário, os genitores precisam provar documentalmente que dependiam do dinheiro do filho para sobreviver e arcar com despesas básicas. Caso os pais já tenham falecido ou possuam renda própria suficiente para o autossustento, a linha sucessória avança para a terceira e última categoria.
O terceiro grupo engloba os irmãos do segurado, seguindo as mesmas restrições de idade e saúde aplicadas aos filhos biológicos ou adotivos. Ou seja, o irmão precisa ter menos de 21 anos ou apresentar alguma condição de invalidez permanente atestada por perícia médica. Assim como ocorre com os pais, a exigência de comprovação de dependência econômica é obrigatória para que o processo seja aprovado nas agências de atendimento.
Documentação necessária para evitar bloqueios nas agências
A burocracia estatal exige atenção redobrada na hora de montar o processo administrativo. Falhas na documentação representam a principal causa de indeferimentos e atrasos nos postos de atendimento. Para garantir agilidade na análise do auditor, o requerente deve reunir provas robustas que atestem tanto o vínculo com o falecido quanto a regularidade das contribuições ao longo dos anos.
- Certidão de óbito original ou decisão judicial definitiva de morte presumida.
- Documentos de identificação oficiais com foto e CPF de todos os envolvidos no requerimento.
- Carteira de Trabalho, carnês de pagamento ou extratos atualizados do Cadastro Nacional de Informações Sociais (CNIS).
- Provas materiais de união estável, como contas bancárias conjuntas, certidão de nascimento de filhos em comum ou apólices de seguro de vida.
- Comprovantes de dependência financeira para pais e irmãos, incluindo recibos de aluguel, declaração de Imposto de Renda ou pagamento de mensalidades escolares.
Especialistas da área jurídica recomendam que casais em união estável sem registro formal em cartório acumulem o máximo de evidências possíveis antes de acionar o sistema. Os analistas costumam ser extremamente rigorosos na avaliação de relacionamentos informais, exigindo pelo menos três documentos diferentes e contemporâneos que demonstrem a convivência pública, contínua e com o objetivo claro de constituir família.
Impactos da nova fórmula de cálculo nos rendimentos mensais
O impacto financeiro mais severo sentido pelas famílias brasileiras ocorreu na forma de calcular o valor depositado mensalmente nas contas. Antes das mudanças legislativas de 2019, as viúvas e órfãos recebiam integralmente o valor da aposentadoria que o falecido ganhava. Atualmente, a matemática previdenciária aplica um redutor significativo, iniciando o pagamento com uma cota familiar base de apenas 50% do benefício original.
A esse montante inicial, o governo adiciona 10% para cada dependente habilitado no processo, até atingir o limite máximo de 100%. Na prática, uma viúva sem filhos menores receberá apenas 60% do valor que o marido ganhava ou teria direito em uma eventual aposentadoria por invalidez. Se houver a viúva e dois filhos menores, o percentual sobe para 80%. A única exceção legal que garante o pagamento integral de forma automática ocorre quando há dependentes inválidos ou com deficiência grave no grupo familiar.
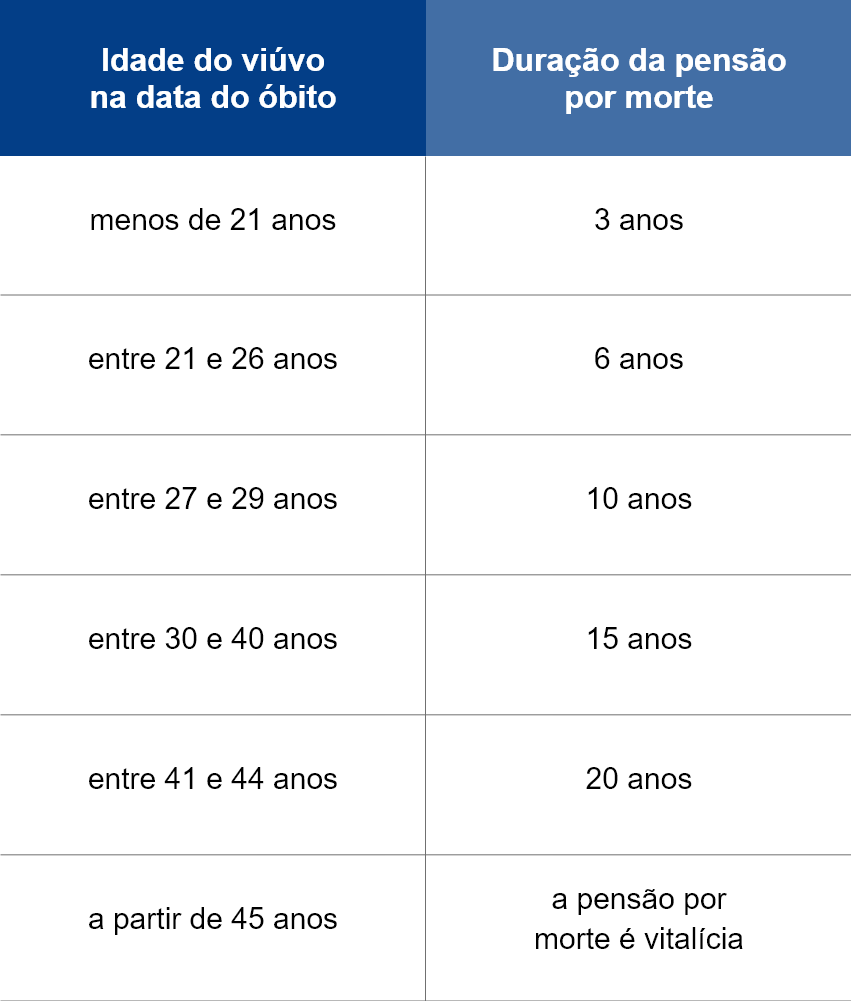
O tempo de duração do benefício também sofreu cortes drásticos e passou a depender diretamente da idade do cônjuge sobrevivente e do tempo de relacionamento. Casamentos com menos de dois anos de duração ou trabalhadores que acumularam menos de 18 contribuições geram uma pensão provisória de apenas quatro meses. Para uniões mais longas, a tabela progressiva determina que apenas viúvos com 45 anos ou mais na data do óbito tenham o direito garantido ao recebimento vitalício.
Respostas para as dúvidas mais comuns dos segurados
O emaranhado de regras do sistema de seguridade frequentemente gera confusão e desinformação entre os cidadãos. Uma das lendas urbanas mais repetidas é a de que a viúva perde o direito à pensão se decidir casar novamente. A legislação em vigor permite um novo matrimônio civil sem o cancelamento do benefício anterior, proibindo estritamente apenas que a pessoa acumule duas pensões por morte pagas pelo mesmo regime previdenciário.
Outro ponto de atenção envolve a possibilidade de receber a pensão de forma simultânea com a própria aposentadoria por tempo de contribuição ou idade. O acúmulo é totalmente legal e previsto em lei, mas as novas regras impuseram limites financeiros rígidos. O segurado continuará recebendo o benefício de maior valor de forma integral, enquanto o benefício menor sofrerá reduções proporcionais escalonadas, baseadas em faixas de salário mínimo.
É crucial diferenciar os pagamentos baseados em contribuição dos programas puramente assistenciais. O Benefício de Prestação Continuada (BPC), pago a idosos e pessoas com deficiência de baixíssima renda, não gera direito à pensão para os herdeiros. Como se trata de uma ajuda governamental de caráter pessoal e intransferível, o repasse financeiro é encerrado imediatamente após o falecimento do titular, exigindo que a família busque outras formas de proteção social nos centros de referência.
A complexidade das normas exige que os trabalhadores pensem de forma estratégica sobre a organização documental de seus lares. Manter os recolhimentos em dia e registrar adequadamente as relações familiares são atitudes preventivas que evitam longas batalhas judiciais no futuro. Em casos de negativas indevidas por parte da autarquia, o cidadão possui o direito de recorrer administrativamente no prazo de 30 dias ou buscar a reparação direta nos tribunais federais competentes.


