
Minha Casa, Minha Vida assegura prioridade e direitos exclusivos para mulheres chefes de família e vítimas de violência

O programa Minha Casa, Minha Vida (MCMV) estabelece diretrizes claras para priorizar mulheres no acesso à moradia subsidiada, com foco em chefes de família e aquelas em situação de violência doméstica. As medidas visam fortalecer a autonomia feminina e oferecer um ambiente seguro, reconhecendo a vulnerabilidade desses grupos.
A iniciativa ganha relevância especial em 21 de agosto, Dia Nacional da Habitação, data que ressalta a importância do direito à moradia digna como um pilar essencial para a segurança e o desenvolvimento pessoal. As disposições estão alinhadas com a Lei nº 14.620/2023, que consolida essas proteções no âmbito do programa federal.
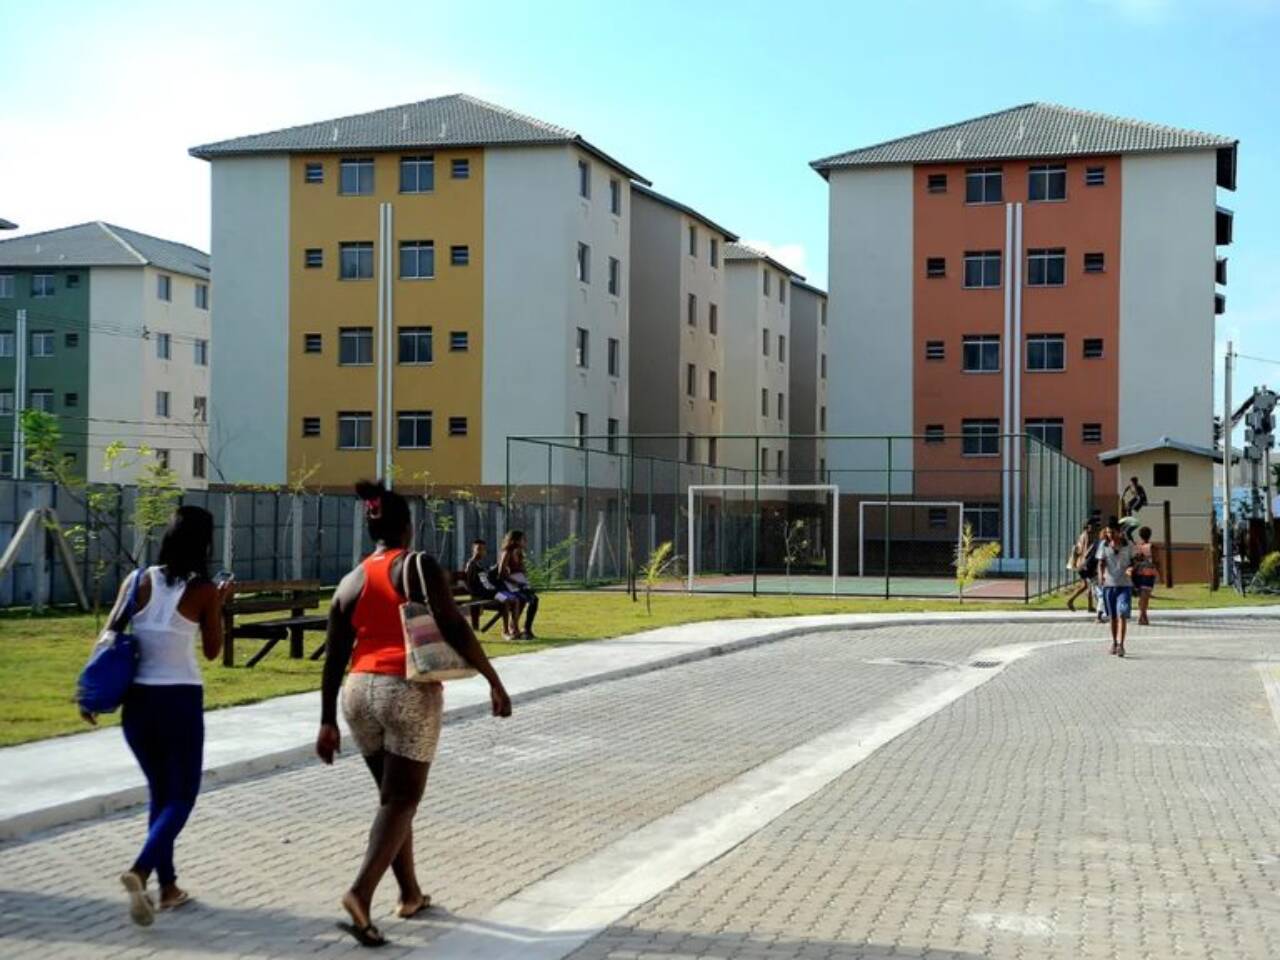
Prioridades e garantias legais no programa habitacional
As famílias cuja mulher é a principal responsável pela unidade familiar e aquelas que incluem mulheres vítimas de violência doméstica ou familiar são consideradas públicos prioritários na provisão subsidiada de unidades habitacionais pelo MCMV. Essa priorização é um reconhecimento legal da necessidade de suporte a esses grupos, impactando diretamente na sua qualidade de vida e segurança.
Uma das garantias é a formalização preferencial dos contratos e registros em nome da mulher. Quando ela é a chefe da família, o contrato pode ser assinado sem a necessidade de autorização do cônjuge, simplificando o processo e conferindo maior independência. Essa medida visa desburocratizar e garantir que a mulher tenha total controle sobre o imóvel, reforçando sua autonomia.
Proteção e titularidade em momentos de vulnerabilidade
A legislação do MCMV prevê mecanismos específicos para proteger a titularidade do imóvel em situações de separação, divórcio ou violência. Em caso de casamento ou união estável, o imóvel adquirido, construído ou regularizado pelo programa será registrado em nome da mulher ou transferido a ela, garantindo sua permanência no lar.
Existe uma exceção para essa regra: se houver filhos do casal e a guarda for atribuída exclusivamente ao homem, a titularidade do imóvel ficará com ele. Contudo, caso a guarda seja posteriormente concedida à mulher, o imóvel retorna ao seu nome, assegurando a continuidade do benefício habitacional. Para mulheres sob medida protetiva de urgência, é possível encerrar o contrato de compra e venda antes do prazo e ser beneficiada com outra unidade habitacional, mesmo sem registro no Cadastro Nacional de Mutuários (Cadmut), proporcionando uma salvaguarda crucial em momentos de risco. É importante notar que essas proteções não se aplicam a contratos de financiamento que utilizam recursos do Fundo de Garantia do Tempo de Serviço (FGTS).
Critérios de renda e modalidades de acesso
O programa Minha Casa, Minha Vida atende diferentes faixas de renda, variando conforme a localização (urbana ou rural) e o tipo de linha (subsidiada ou financiada). Para as áreas urbanas, as famílias com renda bruta mensal de até R$ 13 mil podem participar. As faixas de renda definidas pelo Ministério das Cidades são:
- Faixa 1: até R$ 3.200
- Faixa 2: de R$ 3.200,01 a R$ 5 mil
- Faixa 3: de R$ 5.000,01 a R$ 9.600
- Faixa 4: até R$ 13 mil
Já para as áreas rurais, os limites de renda bruta anual são distintos:
- Faixa 1: até R$ 50 mil
- Faixa 2: de R$ 50.000,01 a R$ 70,9 mil
- Faixa 3: de R$ 70.900,01 a R$ 134 mil
Na linha subsidiada, que foca principalmente nas famílias da faixa 1, a maior parte do custo da moradia é coberta por recursos públicos, com a participação financeira da família ajustada à sua situação socioeconômica. Por outro lado, a linha financiada permite que a família adquira o imóvel por meio de financiamento habitacional, pagando prestações. Nesse caso, famílias das faixas 1 e 2 podem ainda contar com subsídios do FGTS para auxiliar na aquisição.
Caminhos para solicitar a moradia
O acesso ao Minha Casa, Minha Vida varia conforme a modalidade do programa. É fundamental que as interessadas conheçam o processo específico para cada linha de atendimento:
- MCMV-FAR (Fundo de Arrendamento Residencial): Para moradias subsidiadas em área urbana, o primeiro passo é procurar a prefeitura ou a secretaria de habitação local para realizar ou atualizar o cadastro habitacional. Após a verificação dos requisitos e da situação de déficit habitacional, a Caixa Econômica Federal enquadra o perfil da família. Com a documentação aprovada, a família assina o contrato.
- MCMV-Entidades: As famílias são organizadas por entidades privadas sem fins lucrativos, que fornecem orientação sobre o Cadastro Único (CadÚnico) e a documentação necessária. A interessada deve buscar uma Entidade Organizadora habilitada pelo Ministério das Cidades que atue em sua região. A entidade forma o grupo de famílias, encaminha a proposta do empreendimento e, se selecionada, as famílias indicadas passam pela verificação da Caixa e seguem para a contratação.
- MCMV-Rural: As famílias devem procurar uma associação, cooperativa, sindicato ou outra organização local sem fins lucrativos que participe do programa, ou verificar junto à prefeitura ou ao governo estadual sobre propostas para sua região. A entidade organizadora reúne as famílias, apresenta a proposta à Caixa e acompanha o processo. Se a proposta for selecionada pelo Ministério das Cidades e a família atender aos requisitos, a contratação é feita pela Caixa diretamente com cada beneficiária.
- Linha financiada: Não há inscrição na prefeitura nem processo seletivo. A interessada escolhe o imóvel, procura uma instituição financeira habilitada, passa pela análise de crédito e do imóvel e, se aprovada, assina o contrato diretamente com o banco.
É crucial lembrar que a condição de público prioritário nas linhas subsidiadas não assegura automaticamente o recebimento da moradia. Além disso, é expressamente proibida a cobrança de qualquer taxa de cadastramento ou de valores para priorização de beneficiários nas modalidades subsidiadas do programa.


